中国车企集体抢滩欧洲!任你“欧公子”怎么使绊,都拦不住升级版中国制造

10月12日比亚迪执行副总裁李柯接受法国媒体采访,直接扔了个重磅消息:公司正在研究在法国建厂的可能性。
比亚迪在匈牙利的生产基地,今年第四季度就要投产。
转头就把建厂考察范围扩到法国,等于直接把生产基地,落到了当初对华汽车贸易态度最强硬的国家眼皮子底下。
这也意味着,中国车企进欧洲,早就不是单纯卖车出口的路子了,生产、供应链、研发,整套体系都在往那边落。
10月14日,比亚迪、吉利、奇瑞三家先后就中欧汽车贸易磋商成果发声明,口径出奇一致。
全在肯定通过对话管控分歧、避免贸易摩擦升级的方向,半分要对着干的架势都没摆。
但软话底下也亮了底线:愿意在规则框架下找解决办法,合作可以,不能牺牲中国企业的正当利益。
别觉得这是车企服软。
就在前几天,10月8日到9日,中欧刚开了第二次贸易和投资对话机制会议,贸易失衡、稀土出口许可、市场准入,全是难啃的硬骨头。
10月10日,法国总统外事顾问博纳访华,和中央外办主任王毅举行中法战略对话。
两场高层沟通几乎挨在一块儿,信号再明白不过:中欧关系从来不是只有对抗这一条路,但欧洲也得认个现实——中国制造的竞争力,早就不是十年前的档次了,老眼光不管用了。
把时钟往回拨十年,中欧汽车贸易完全是反过来的光景。
根据欧洲汽车制造商协会的统计,2015年欧盟往中国卖了约47万辆乘用车,货值约179亿欧元。
那时候欧洲品牌攥着技术和品牌优势,在中国市场赚得盆满钵满,中国车企连国门都没怎么走出去。
欧洲车卖进中国,那就是高端工业实力的代名词。
到2023年,剧本直接翻了面。
中国当年往欧盟出口的乘用车超70万辆,货值约129亿欧元,贸易流向和产品结构全变了。
最新2025年的数据,反差更扎眼。
同样是欧洲汽车制造商协会的统计:欧盟自中国进口新车约110.6万辆,货值151亿欧元;反过来欧盟卖到中国的新车,只有约16.2万辆,货值85亿欧元。
十年时间,攻守彻底换位。
欧洲的应对来得很快,2024年直接对中国制造的纯电动汽车加征反补贴税,摆明了想靠关税把中国车拦在门外。
结果呢?
中国车企半分没退。
转头就加快研发插电式混合动力车型,同时砸钱布局欧洲本地生产,慢悠悠调整产品和供应链布局。
路透社10月13日的报道看得明白:长安汽车直接定下目标,到2030年要在欧洲实现年产35万辆;奇瑞、广汽、小鹏,全在寻觅欧洲本地化生产的机会。
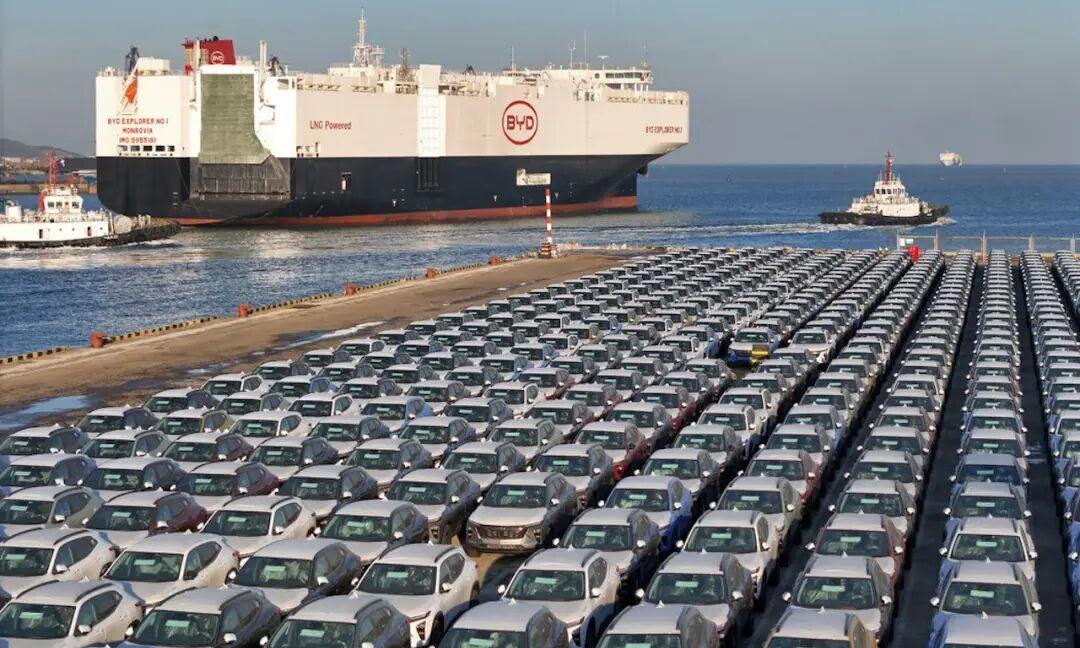
说白了,关税改的只是企业进市场的成本,动不了实打实的技术竞争力和制造效率。
只要欧洲市场还需要高性价比的新能源车,满世界转一圈,中国车企就是绕不开的选项。
这可不是中国车企逞能,背后是攒了十几年的全产业链底气。
国际能源署《2026年全球电动汽车展望》报告里的数字,摆出来就够有分量:2025年全球电动汽车产量接近2200万辆,中国自己就产了约1600万辆。
算下来,中国占了全球电动汽车产量约70%,动力电池电芯产量占比超80%。
再往上游捋,动力电池正极活性材料,中国占全球产量约85%;负极活性材料占比,更是超过90%。
这不是某一家车企单打独斗的优势。
是从原材料加工、关键材料、零部件到整车组装,一整条链条磨出来的规模效应,还有快到追不上的技术迭代速度。
这就是为什么欧洲车企就算靠着关税筑墙,还是拼不过中国货。
欧洲也不是没出政策扶持本土电池产业,可制造业集群从来不是发个文件就能凭空长出来的。
成熟的产业要熬多少年的工程人才积累,要织多密的供应商网络,要攒多少生产线的实操经验,还要够大的市场托着,哪一样都省不了。
中国企业攒了十几年攒出来的优势,不可能因为一道贸易壁垒就凭空消失。
路透社引述欧洲行业人士的说法也很实在:欧洲本土能源成本偏高,电池产能跟不上,电动化转型中的生产调整又拖了后腿,企业压力本来就大。
把所有锅都甩给中国竞争,怎么看都像是在回避自己的结构性问题。
汽车还只是最扎眼的一个赛道。
中国制造的优势,早就往更多产业领域蔓延了。
欧盟统计局自己公布的2025年数据摆着:欧盟当年从中国进口商品5594亿欧元,卖给中国的才1996亿欧元,货物贸易逆差约3598亿欧元。
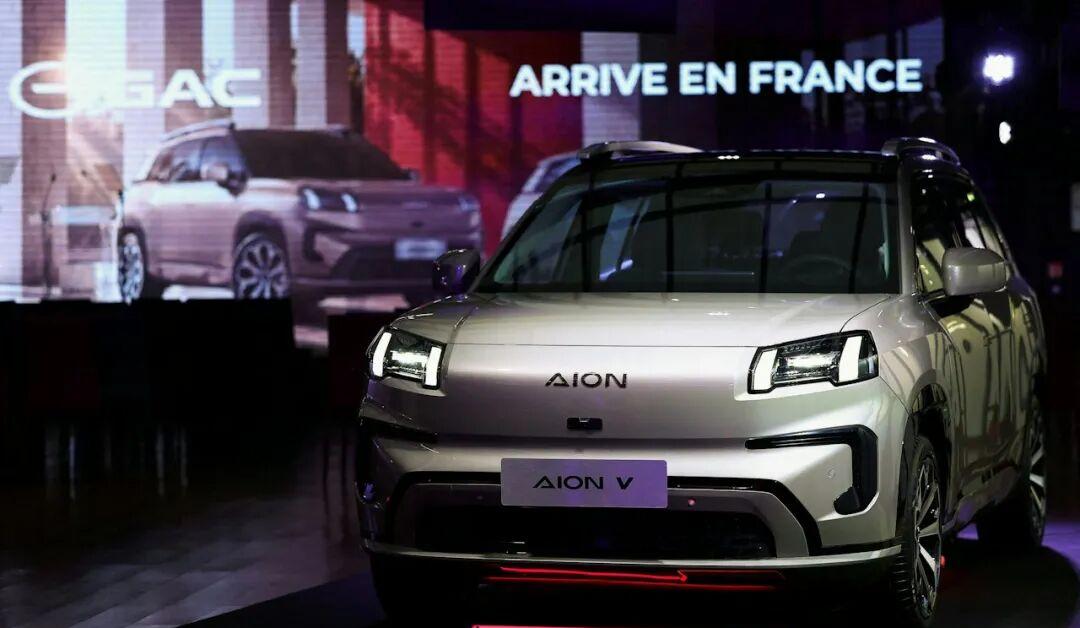
十年间,欧盟对华出口涨了约37%,从中国的进口涨了约89%。
更关键的是进口结构:中国卖到欧洲的商品里,制成品占97.3%,机械设备和车辆这类中高端产品,占了54.4%。
换句话说,早前中国卖到欧洲的多是服装、家电这类传统货品,现在已经能在机械设备、电子产品、汽车、化工这些欧洲人引以为傲的赛道上正面交锋,甚至慢慢建立竞争优势。
10月14日路透社又发了报道,欧盟领导人正在讨论怎么进一步应对对华贸易失衡,汽车领域的安排还只是个开头。
欧盟内部已经有声音喊着,要把贸易保护措施扩大到更多产业。
之前还有44个欧洲行业协会联名上书,要欧盟拿更强硬的措施出来,张口就说中国贸易竞争压了欧洲制造业、抢了本地人饭碗。
可这套逻辑根本站不住脚。
贸易保护措施既替欧洲企业付不了高额能源账单,也变不出有竞争力的本土供应商网络。
就算把中国企业全拦在门外,欧洲消费者也未必就会转头买性价比不占优的本土品牌。
自己不直面竞争补短板,反倒把关税当产业升级的替代品,拿什么去拼全球市场?
真要是把贸易保护当长期饭票,往后欧洲企业怕是更愿意砸钱游说政府要政策,根本舍不得投钱搞研发、降成本、做新品。
这和饮鸩止渴有什么区别?
再说了,欧洲内部从来不是铁板一块,各国心里都有自己的小算盘。
法国一边在对华汽车贸易上喊得最凶,一边又盼着中国车企去投资建厂,带活本地经济和就业。
德国汽车产业早和中国市场、中国供应链绑得深,既怕中国车抢自己的本土份额,更怕贸易战打起来,自己在中国的利益先受损。
匈牙利更直接,敞开大门接中国制造业项目,图的就是实实在在的就业岗位和工业投资机会。
嘴上喊的是统一立场,心里算的全是各国自己的现实利益账。
中国这边的态度,从一开始就坦坦荡荡。
我们没要求欧洲放弃自己的产业政策,也不反对欧洲企业在公平规则下参与竞争。
我们反对的,是把正常的产业竞争政治化,是把中国企业的正常发展全当成威胁,是披着贸易保护的外衣行排斥竞争的实。
中国车企去欧洲开厂,带去的有真金白银的投资、有就业岗位、有供应链合作的机会,当然也会带来更直接的市场竞争,好处和挑战都摆在台面上,没什么藏着掖着的。
现在选择题,实打实拍在欧洲面前了。
到底要怎么和一个已经完成升级的中国制造相处?
是铆着劲把人挡在门外当必须打压的对手,还是守着公平竞争的底线,接住投资、合作、技术交流的实在收益?
这个问题,布鲁塞尔要答,巴黎要答,柏林,同样要答。