欧洲加了45%的税,还是没拦住中国车销量增长

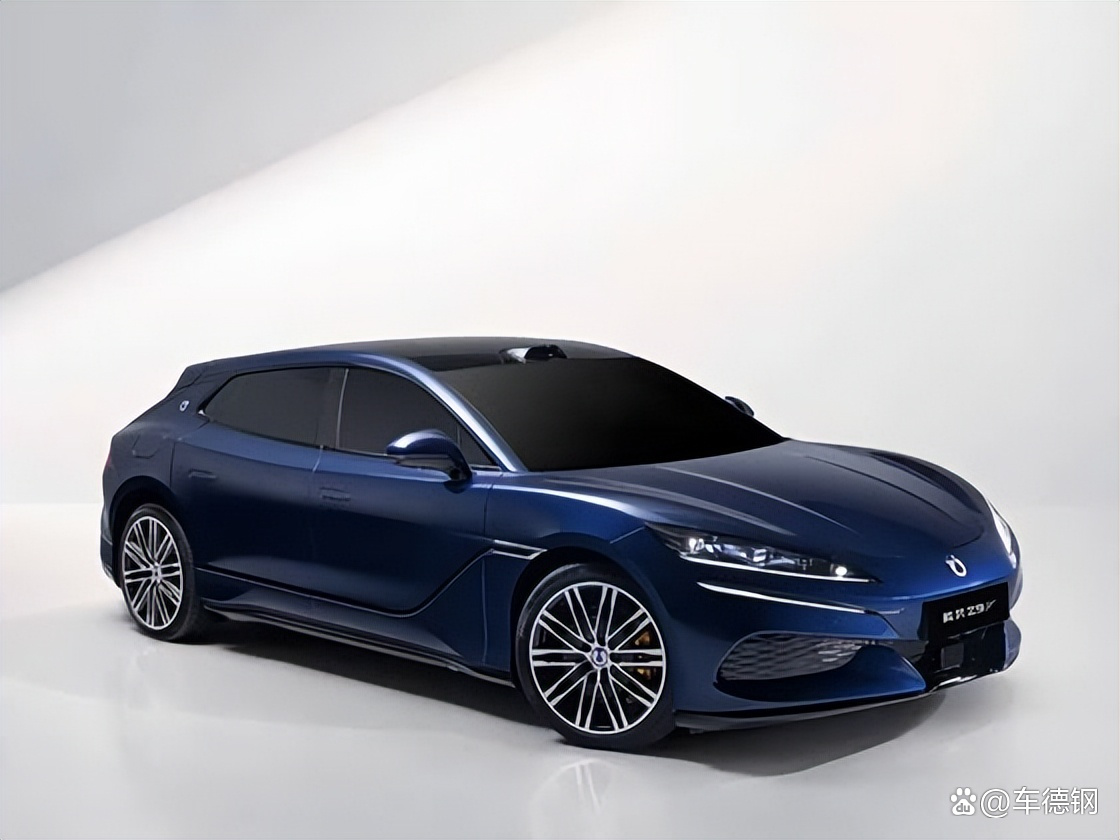
类似的价差,欧洲消费者早有体感,但“觉得贵”和“贵多少”是两码事。最近美国咨询公司艾睿铂算了一笔明白账:中国车企造一台电车的成本是2万美元,欧洲同行得花3.1万,中间差的1.1万美元,按眼下的汇率,折合人民币7.3万——一台五菱宏光MINI的钱,就这么省出来了。
这个差距,光靠“感觉”是糊弄不过去的。
先看销量。按Dataforce的数据,今年1到8月,中国乘用车在欧洲卖了91.3万辆,同比翻了一倍还多,增幅是大盘的24倍,市占率也从5.2%爬到9.9%,8月单月干到11.7%。啥概念?欧洲街头每停十台新车,至少有一台挂的是中国标。搁三年前,这话没人信。
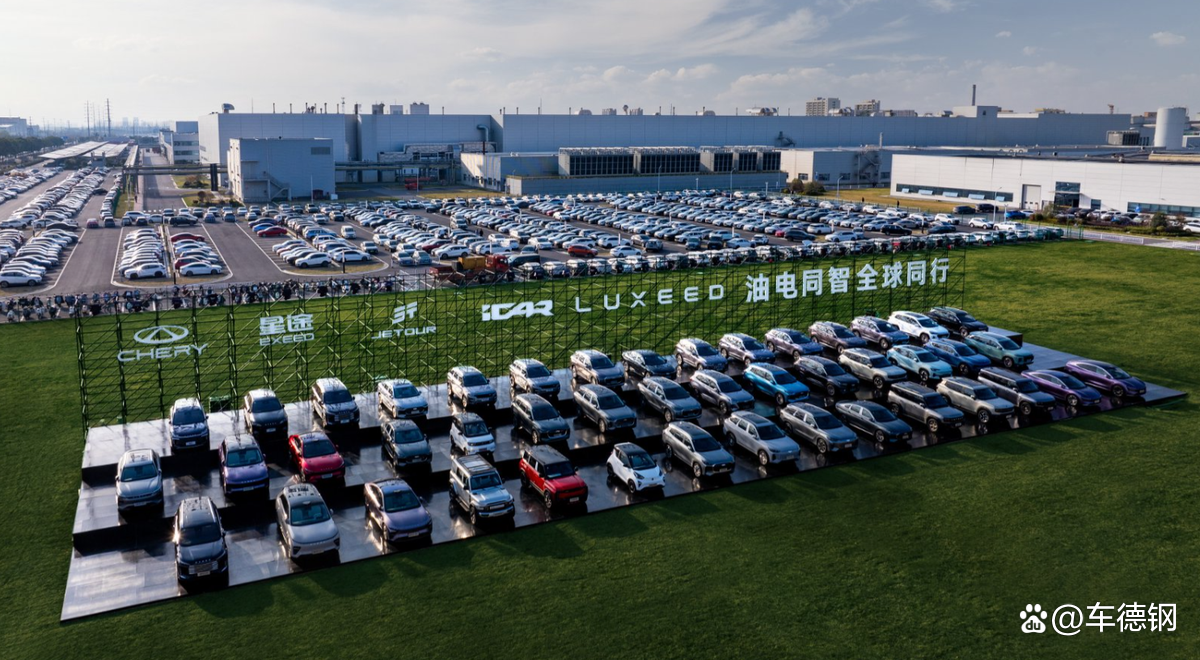
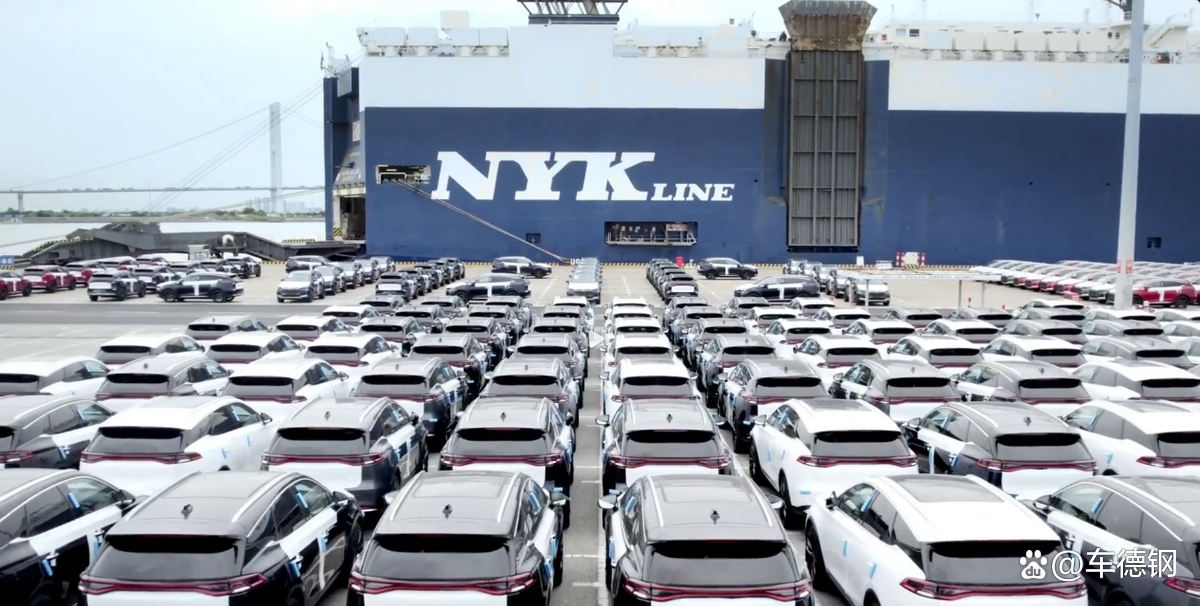
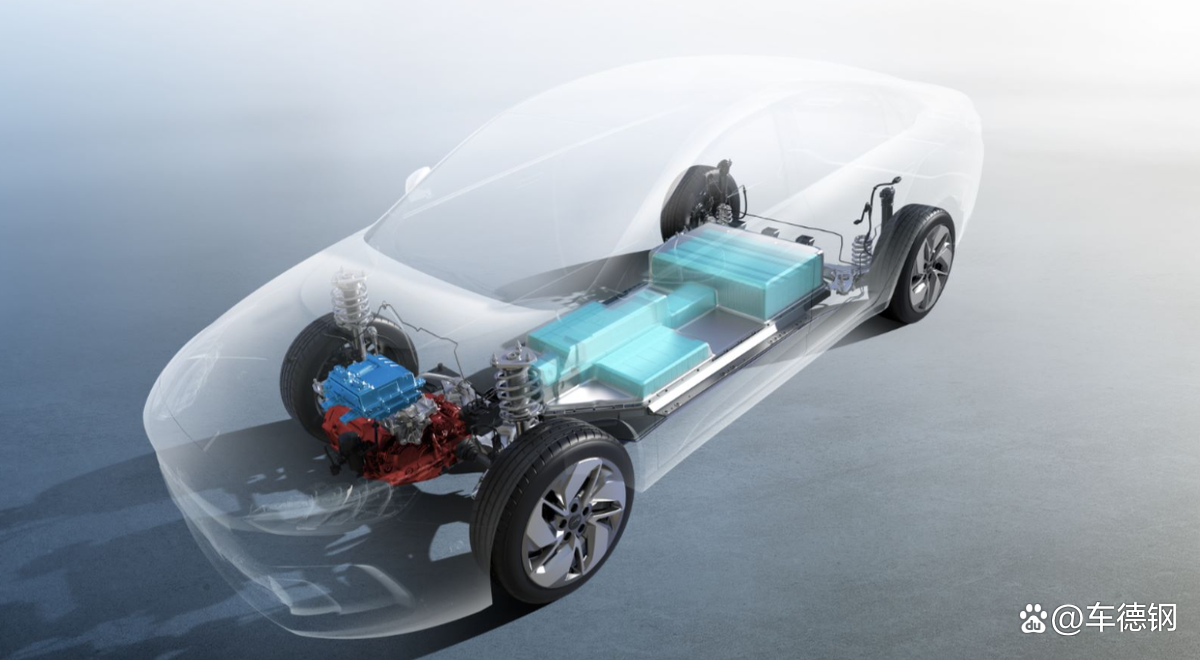
更值得关注的是,这波增长还是在欧盟2024年对中国电动车加征最高45.3%关税之后打出来的。有人放话:税一加,中国车得凉。结果呢?车不但没凉,还换了个姿势接着增长——纯电增速放缓,插混撒丫子猛冲。去年欧盟进口中国混动10.7万辆,今年光7月就进口了5万多辆插混,同比飙了163.2%。这叫什么?按下葫芦浮起瓢,瓢还浮得更高。
欧盟又掏出“混动配额”方案:四年内出口砍掉一半以上,第一年只许进35万辆,总额约150万辆。可照7月的势头,光2026年一年就能进口60万辆,比第一年配额高出70%。拿尺子量海水,量得准吗?
平心而论,欧盟也有委屈。一台车,欧洲人自己造要3.1万美元,你2万美元就生产出来了,还带智能座舱、高阶智驾,咋打?可委屈归委屈,账得算明白:这1.1万美元的差价,不是政府补贴砸出来的,是供应链集群、自研自产、规模效应一点点磨出来的。中国车企开发一款新车,普遍24个月搞定,欧洲同行动辄要60个月;中国车企近三年新车型撑起76%以上销量,欧洲车企只有33%。电芯价格,按国际能源署的数据,中国比欧洲便宜三成以上,全球超八成的动力电池产能,都攥在中国手里。说白了,人家是自家菜园子现摘现炒,欧洲人还在超市买半成品,光物流这一环就差着十万八千里。
这种长在骨头里的差距,关税和配额想填平?难。
政策风向也在变。明年4月,新能源车出口退税率从13%降到9%,不算税,出厂价每10万元,出口成本多掏4000块。等于给低价出海的路,悄悄收了一笔过路费。短期看,车企八成赶在春季前抢着备货;长期看,光靠低价糊口的日子越来越紧巴,逼着大家去海外建厂、立品牌。
从价差到关税,再到配额,欧洲的防御工具一层套一层;中国车企的进攻路子,也越走越宽。关税是应急的创可贴,体系出海才是治本的那味药。两套产业体系硬碰硬,火花四溅,但谁心里都明白:这盘棋,远没到收官的时候。