2026电动汽车滑板底盘市场报告:市场规模、市场份额与十五五新趋势
一、市场规模与产品定位:高度集成的模块化电动汽车底层平台
电动汽车滑板底盘是一种将动力电池、电驱动系统、悬架、转向、制动、热管理及电子控制单元等核心系统高度集成于扁平化底盘结构中的模块化电动汽车平台。该产品通常采用上下车体解耦设计,将底盘与车身进行相对独立开发,通过标准化机械接口、电气接口和软件控制系统,使不同车型能够共享动力、储能及底盘控制等关键模块。根据Global Info Research调研统计,预计2032年全球电动汽车滑板底盘收入达到11636百万美元,2026至2032年期间年复合增长率CAGR为20.0%。2025年全球行业平均毛利率约为23%,平均产能利用率约为55%。
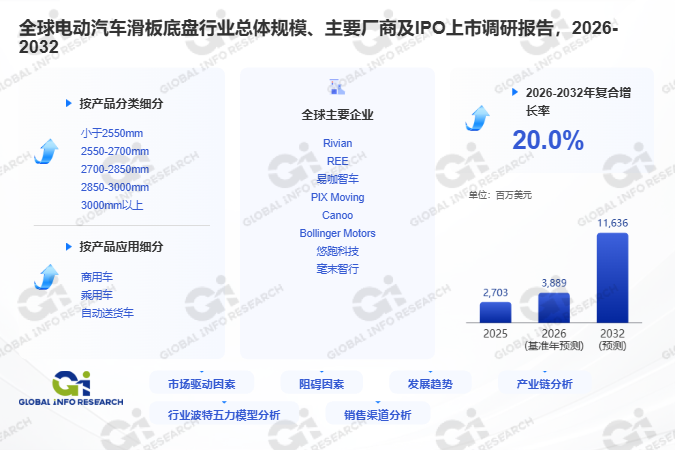
首先,从技术架构看,电动汽车滑板底盘可集成电池底盘一体化、线控转向、线控制动、集中式整车运动控制及可配置电驱动系统等技术,在提高空间利用效率的同时,支持不同轴距、电池容量、车身布局和承载需求。其次,从产品分类看,按轴距分为2550mm以下、2550-2700mm、2700-2850mm、2850-3000mm和3000mm以上五个细分市场,按驱动形式分为两轮驱动和四轮驱动,按电压平台分为400V平台、800V平台和其他。此外,从应用分布看,主要应用于电动乘用车、电动商用车和自主配送车,为车辆电动化、模块化制造及智能移动应用提供集成式底层平台。核心结论显示,模块化架构能够降低不同车型之间的重复开发投入,提高整车设计灵活性。
二、技术演进与核心难点:线控冗余安全与上下车体解耦的工程平衡
全球电动汽车滑板底盘行业正由传统电动化平台向模块化、高度集成和软件定义的底盘架构发展。首先,从上下车体解耦看,通过将动力电池、电驱动、悬架及车辆控制系统集成于底层平台,实现不同车身形式对核心底盘模块的共享。电池底盘一体化技术的发展进一步推动动力电池由独立安装部件向车身承载结构的重要组成部分转变。宁德时代推出的磐石底盘采用以电池为中心的结构设计,结合标准化接口和可扩展平台架构。其CIIC一体化智能底盘可实现上下车体解耦和平行开发,缩短开发周期,底盘承担车辆运动与能量管理功能,可吸收高达85%的整车正碰能量,降低对造型设计的限制。其次,从线控冗余安全看,线控转向、线控制动和整车运动控制技术逐步成为智能滑板底盘的重要组成部分,使车辆能够根据不同使用场景调整底盘控制策略,并为自动驾驶系统提供标准化执行接口。东风汽车研发团队指出,线控底盘的备份和冗余设计、功能设计、控制逻辑和算法设计是关键技术瓶颈,需要在冰面、雪地等不同路面工况下进行大量测试验证。此外,从系统集成看,滑板底盘集成动力电池、转向、制动、电驱动和电子控制等多个安全关键系统,需要进行大量结构测试、功能安全验证及系统协同开发。不同车型在轴距、载重、碰撞安全和法规认证方面存在明显差异,限制了统一底盘平台在不同应用中的直接复用。悠跑科技、PIX Moving等企业已开发具备模块化结构和电子控制能力的滑板底盘产品。不同下游市场的技术需求也更加明确:乘用车重视碰撞安全、操控性能和电池集成,商用车强调载重能力、上装适配及运营效率,自主配送车则重点关注紧凑化设计、控制可靠性和自动驾驶兼容性。
三、需求驱动与竞争格局:专用车辆电动化与模块化开发双轮驱动
首先,全球电动汽车产业发展、专用电动化平台应用增加以及整车模块化开发模式推广,是电动汽车滑板底盘市场的主要驱动因素。传统整车开发需要投入大量资源进行底盘结构、电驱动系统、安全验证及电子控制系统研发,而模块化滑板底盘能够为新兴汽车制造商和专用车辆企业提供相对成熟的底层技术平台,使客户将研发资源集中于车身设计、应用功能和差异化产品开发。商用车电动化也带来持续需求,物流运营商及专用车辆制造商需要能够适配不同载重、电池容量和货厢结构的电动底盘。与此同时,自主配送和工业智能移动设备的发展推动了可编程线控底盘需求。其次,从市场限制看,较高的研发投入、复杂的系统集成要求及严格的安全验证标准,是制约规模化发展的主要因素。传统大型汽车制造商通常拥有自主开发的电动化平台,对独立第三方底盘产品的依赖程度相对较低。2025年全球行业平均产能利用率约为55%,反映出行业存在较明显的闲置产能。对于固定资产投入和研发费用较高的企业而言,订单规模不足将增加单位制造成本,并影响平台业务的盈利能力。此外,从市场机遇看,电动商用车、专用移动平台和自主配送车是独立滑板底盘制造商具有实际商业机会的重点领域。宁德时代与土耳其汽车品牌Togg于2026年5月达成磐石底盘量产合作,聚焦Togg全新B级平台下3款车型进行联合开发,首款车型计划于2027年实现量产。这是国内首个一体化智能底盘面向海外乘用车市场实现供货的合作项目。宁德时代磐石底盘原生支持800V高压平台,为未来超充网络预留接口。
从竞争格局看,中游主要企业包括Rivian、易咖智车、PIX Moving、悠跑科技、Schaeffler、Applied EV、Harbinger Motors、宁德时代、尚元智行和远程汽车,不同企业分别涉及整车自有底盘平台、模块化底盘供应、电动商用车平台及自主移动系统等业务。其中,宁德时代重点发展以动力电池为核心的一体化智能底盘,悠跑科技提供面向整车制造商及商用场景的模块化滑板底盘,PIX Moving和Applied EV则更加注重可编程底盘及自主移动平台。据Global Info Research数据,全球前三大厂商合计份额超过93%,北美是最大市场,约占49%,欧洲和亚太分别占29%和20%。按轴距划分,3000mm以上产品占比约60%,商用车应用占比约71%。行业主要商业模式包括整套底盘销售、定制开发、平台技术授权和联合研发。盈利水平与量产规模、零部件采购效率、平台模块复用程度以及软件和工程服务附加值密切相关。
四、区域格局与展望
北美是电动汽车滑板底盘的重要市场,Rivian以整车自有滑板平台模式参与竞争,REE以模块化底盘技术形成差异化。中国市场在滑板底盘商业化和产能扩张方面表现活跃。宁德时代磐石底盘通过时代智能与Togg的合作实现海外乘用车市场供货,标志着中国滑板底盘技术从零部件供应向整车平台输出延伸。悠跑科技推出商用滑板底盘,具有3050mm和3380mm两种轴距配置,并提供42kWh和54kWh电池选项,体现了长轴距模块化底盘在电动商用运输领域的应用特点。PIX Moving开发了具备开放控制接口和模块化上装能力的自主移动底盘,Applied EV提供面向工业及物流应用的可编程自主车辆系统。东风汽车自研滑板平台集成了800V高压系统和线控底盘技术,可乘商兼用、无限拓展。欧洲市场受汽车电子和工业自动化基础支撑,Schaeffler等企业在集成式零部件和底盘系统领域形成供应能力。
展望2026至2032年,电动汽车滑板底盘将向更高线控冗余安全等级、更优电池底盘一体化集成及更深场景专用化方向迭代。核心挑战在于实现稳定量产、提高产能利用效率以及将平台开发项目转化为持续订单。2025年行业产能利用率约55%,表明部分企业的产能投入尚未与实际市场需求充分匹配。滑板底盘需要满足不同车型的碰撞安全、功能安全、耐久性和法规认证要求,研发验证周期较长。商用车客户通常需要较高程度的定制化设计,而乘用车制造商对操控性能和结构安全要求严格,增加了平台通用化难度。同时,大型整车企业通过自主研发掌握核心底盘架构,传统汽车零部件企业也在向系统集成领域延伸,使独立滑板底盘供应商面临竞争。自主配送车市场还需要解决底盘控制与自动驾驶软件之间的可靠协同问题。客户集中度较高、整车项目量产延期及车队采购计划调整,都可能造成订单波动。具备线控底盘冗余设计能力、电池集成结构工程经验及多车型平台复用能力的企业,将在这个赛道中确立结构性优势。