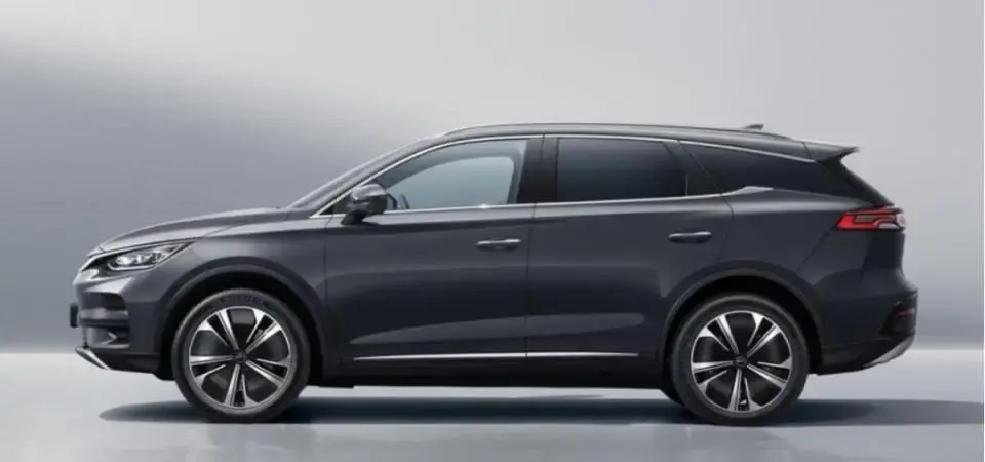
比亚迪在中国卖20万的车,欧洲为何能卖到90多万呢?

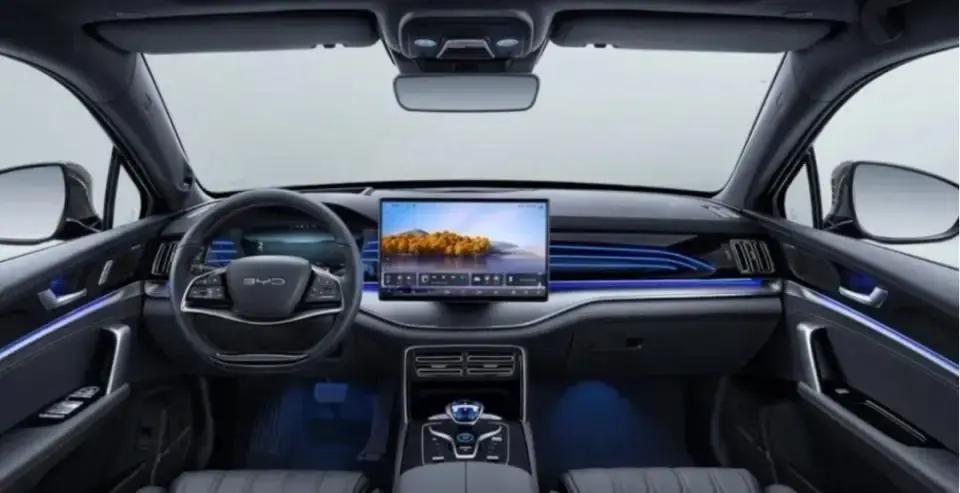
我在青岛有个固定场景,每次去车场看车,最先跳进眼里的不是车型海报,而是停车位上那种熟悉又不太“进口感”的电车车尾。前几天我看到一台从海关口岸一路“绕海风走过来”的纯电车,铭牌上写着欧洲市场同一套标准,结果标价直接把人看懵了。它不走低价路线,甚至用很硬的数字告诉你,中国车不是来“打折求生”的,是来做溢价的。
这个画面背后,正好对应原文那句关键话:中国品牌的反向输出,在欧洲是把售价抬上去,在巴西是把销量打进去。更直白一点说,就是你原来以为国外价格贵、配置厚,那是过去式。现在越来越多的情况变成了,中国品牌用更强的供应链和更成熟的产品体系,在海外市场直接把“定价权”拿到手里。
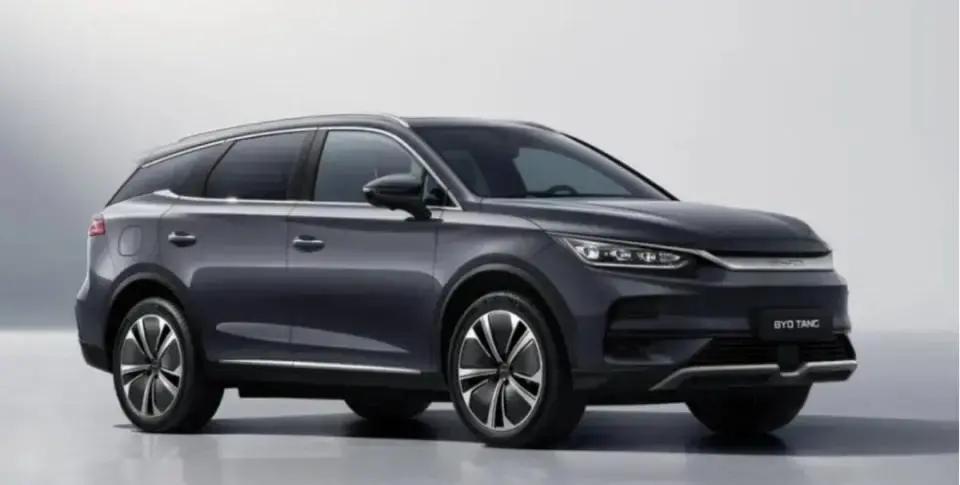
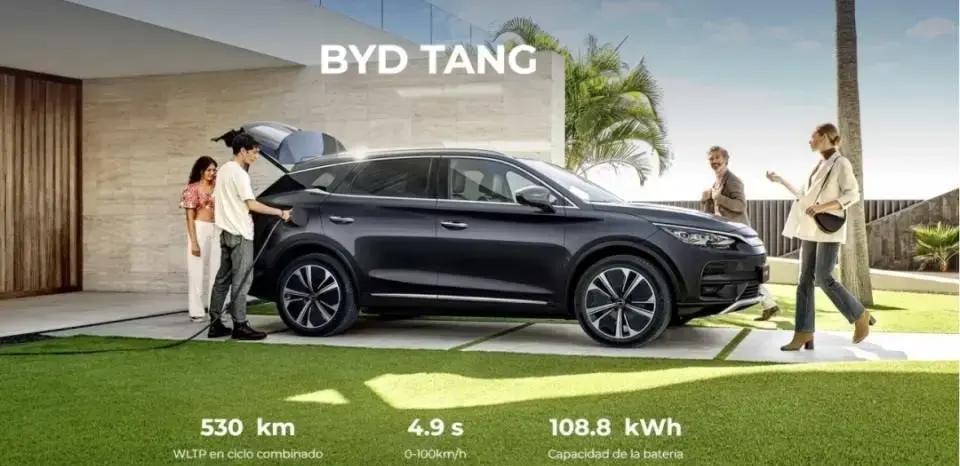
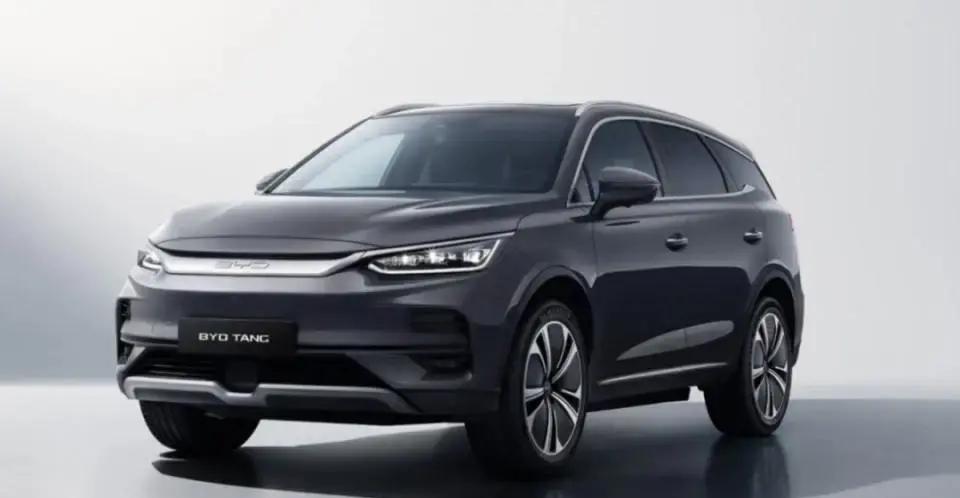
先把欧洲这组账算清楚,算到你心里会发热。原文提到一款国内26万左右的纯电车型,出口到欧洲后基础售价标到7万多欧元,折合人民币已经50多万。你以为只是运费和手续?不止。欧盟对中国进口电动车征收10%关税,再加各国增值税,德国19%、法国20%、北欧一些国家高达25%。这还不算运输、仓储、认证费用,最后再叠上经销商加价。
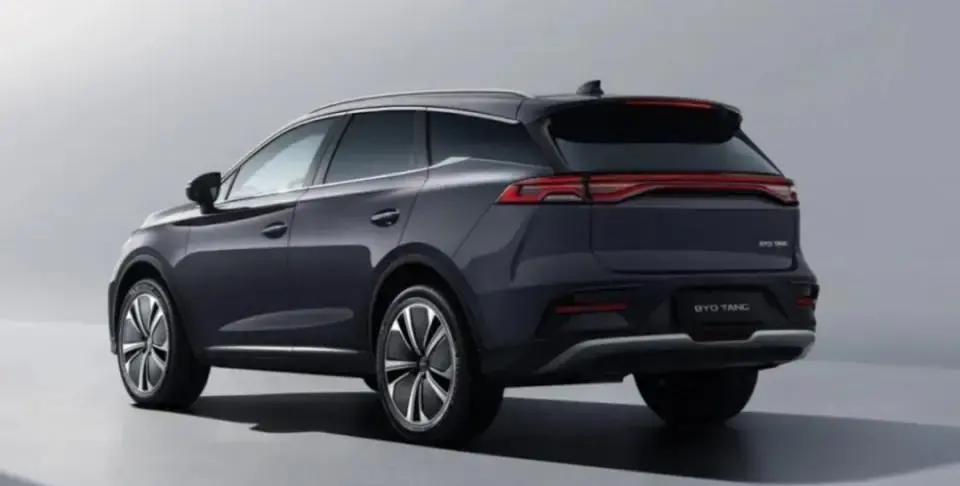
为什么在成本都这么“硬”的情况下,中国车企还能把落地价推到接近90万人民币?原文给出的答案是,比亚迪在欧洲压根就没打算走低价路线。换句话说,它不是靠价格诱惑你,它是在用更高的价格区间做品牌对标。你看欧洲在卖的ID.4也在十几个到二十多万欧元区间徘徊的故事里,原文直接给了参照:大众ID.4在欧洲4万多欧元,特斯拉Model Y卖5万多欧元。比亚迪选择对标BBA并拉到更高位,本质是把产品力、成本控制能力、规模效率一起用上。
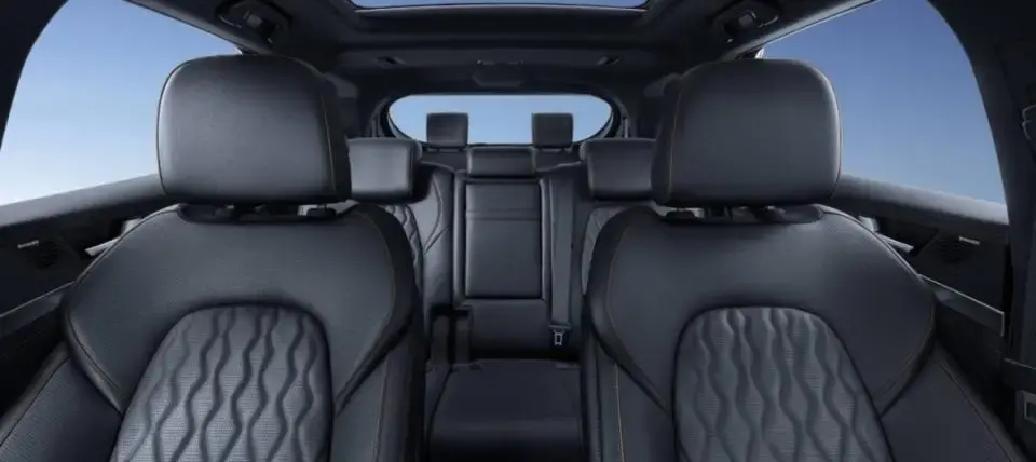
这里面有个很容易被忽略的逻辑点:关税和增值税确实会推高售价,但车企真正能争取的,是“你凭什么愿意为它掏钱”。过去进口车吃的往往是渠道利润和品牌溢价,现在反过来,中国车企在海外把这块利润结构重新排布。比如同样是电池和电驱系统,国内已经经历过规模化迭代和成本下探,供应链成熟度、整车平台效率在海外反而更占便宜。你在国内觉得配置卷,是因为市场大、竞争密;你在欧洲看到溢价,是因为它把高端定位做成了产品体系的一部分。
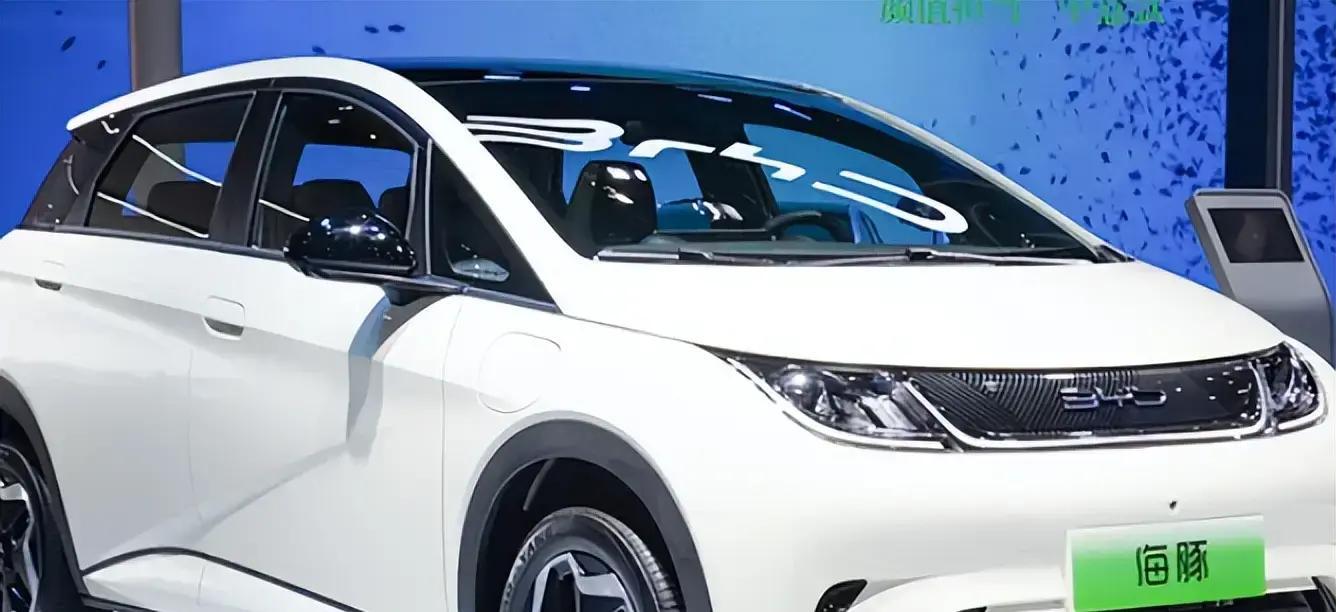
这种反向输出不仅发生在欧洲。原文提到在巴西,里约街头很容易见到中国电动汽车,甚至出现了街头对话那种直观感受。有人说街上能看到很多比亚迪的车,也有很多电动车,因为价格合适,大家都在接受它。注意,这句话的落点不是品牌多神,是“价格合适”和“大家接受”。这就是跨地区差异:欧洲更像是在谈品牌和定价,巴西更像是在用可负担性撬动认知。
关键数据同样很具体。原文写到,2024年巴西从中国进口了约13.8万辆电动车和混合动力车,比2023年增长近10万辆。并且提到一种更强的趋势信号:2025年第一季度,中国品牌占据巴西电动车销售的80%以上。你要是把这放在一起看,就能理解为什么巴西会成为中国电动车扩张的前沿阵地。它不是只有“政策风向”,还有“市场接受度”。电车不只是一个概念,在城市里跑起来才叫真本事。
巴西政策也给了推力。原文提到从2015年开始,巴西将35%的电动车进口关税降为零。后来关税在2024年重新引入,并在2026年7月达到35%。很多人会担心政策变脸影响销量,但原文的叙述角度很现实:哪怕消费者谨慎,只要中国电动车在价格上仍然有吸引力,购买行为就会被拉动。换句话说,利好期的销量没消失,而是被政策不确定性加速成“先买更划算”的选择。
这种“灵活”和“在家充电”的表述,对汽车工程也不是玄学。对多数家庭用户来说,充电方式决定了电车能不能融入日常。家用慢充、公共快充、甚至在非工作日的补电策略,都会直接影响用车成本和使用频率。原文强调的是消费心理,而消费心理背后恰好是电车最强的优势之一:把能源和日常管理变得可控。你要是只看续航参数不看场景,那你永远说不清为什么一台车能在街上被接受。
再把视野拉到更大格局:为什么中国车企在部分海外市场能形成连锁反应?原文给出“关税把中国车挡在美国市场之外,于是转向东南亚、中东和拉丁美洲等新兴市场,销售过剩产能”的思路。这个判断不只是叙事,它和全球汽车工业的产能逻辑高度一致。中国从电池、材料到整车制造,早就形成了完整的产业链与规模效率。当外部市场的准入门槛提高,车企就会把产能更聪明地“换个方向用起来”,同时用在地化建厂把贸易摩擦转化为供应链优势。
原文也提到了一个会让人沉默的对比。2024年中国生产了3120万辆乘用车、商用车和卡车,而美国同期仅生产1060万辆。产能差距意味着什么?意味着中国车企更容易在某些阶段把产品迭代速度拉起来,也更容易在海外找到性价比与规模之间的平衡点。再加上原文提到巴西与中国同属金砖国家联盟,按销量计算是全球第六大汽车市场。市场大到足够容纳新技术渗透,同时又能承接产能扩张。
原文写到在巴西已有至少四个中国汽车品牌销售或生产,包括长城汽车、奇瑞、极氪和广汽,而最受欢迎的是比亚迪。比亚迪在2024年收入1079亿美元,同比增长29%。更具体的是进入时间与产能布局:原文说比亚迪于2015年进入巴西,开始生产电动巴士;2023年比亚迪收购了福特已关闭的工厂,计划生产电动车。这个时间线不是摆设,说明它不是“来试水”,而是用多年累积建立本地供应与渠道协同。
产能规划也给得很硬。原文提到该工厂占地460万平方米,相当于约645个足球场,号称拉丁美洲最大的电动车工厂之一,并提到公司表示最终达到年产30万辆汽车规模。你可以用青岛的直观理解去想:港口吊机多不多、码头吞吐快不快,决定了货能不能及时上岸。工厂的规模就是这种“物流和制造吞吐”的硬底盘。车企敢在巴西做这种布局,也说明它看到的是长期市场,而不是短期促销。
长城汽车的路径也在原文里出现:2021年收购一家已关闭的梅赛德斯工厂,因销量下降而关闭;2025年上半年在巴西销售近1.6万辆汽车,同比增长近20%。这也是一个很值得讨论的话题。市场里常有人说中国车走得快是靠价格,但你看这些收购动作就知道,真正能长期占地盘的不是某一款车,而是产线、供应链、组织能力。工厂不是为了写年报好看,是为了能持续供货、稳定维修体系、让经销网络真正敢卖。
还有一个原文点名的反差:巴西长期是美国车企在南美的重要据点。福特、通用等在巴西生产汽车已有一个多世纪。可它们面临的挑战同样具体。原文提到2021年福特以财务压力为由关闭其巴西工厂;2019年仅在南美就损失超过7亿美元。美国车企把资源更多投向保护北美利润,于是从智利、阿根廷、巴西等市场收缩。注意这里不是站队,是产业逻辑:当利润压力变大,跨洋布局就会优先选择回报更确定的区域。
原文还提到通用汽车在2024年宣布将投资14亿美元用于设施和运营,但它依然担心中国品牌在巴西增长的速度。你可以把这种担心理解成两种压力:一是市场份额变化,二是电动车竞争形态已经不同了。燃油时代主要拼发动机和渠道,现在电动车更依赖电池成本、软件策略、电驱效率和制造规模。对传统车企来说,转型慢不是因为技术做不出来,而是因为组织、供应链、成本结构很难在短期内完全对齐。
这些变化放到更“讨论感”的话题上,就是很多人都在问的那个问题:中国车凭什么能在新兴市场创造市场,而不是只做价格搬运工?原文给出的答案接近于策略层面的关键词:成为第一个在新市场开始销售电动车的公司,创造市场;并且是一种非常长期的思考方式,而不只是关于盈利的策略。换句话说,它会先把使用场景跑通,把售后体系铺出来,把用户用车体验变成现实口碑。口碑一旦形成,车企就能把“销量增长”转化为“规模优势”,再用规模优势去压成本、稳配置。
但把话说到这儿,讨论最容易走偏的地方也要拦一下。原文没有说中国车企在海外都是一路顺风,也没有说其他品牌没做努力。它反而把美国车企在南美撤退、亏损、工厂关闭这些事实摆出来,再把中国车企通过收购和在地化生产接住市场的动作讲得很清楚。你的结论如果只剩“我们很强所以别人都不行”,那就会丢掉事实的肌肉感。真正值得认可的是,产业升级的速度、供应链成熟度、以及在不同政策环境里的应对方式,确实在改变新兴市场的格局。
到这里你再回头看原文开头那段欧洲高价落地,你会发现它和巴西的低落地并不矛盾。欧洲市场里,比亚迪用更高的价格区间对标BBA;巴西市场里,用价格合适和场景适配抢用户接受度。差异在于市场结构不同:欧洲更强调品牌与定价体系,巴西更强调预算可达和使用便利。把这两点合起来,你会更容易理解中国车企海外打法为什么能跑通。
再聊一个容易引发争论的话题:到底是“过剩产能”在出海,还是“技术与品牌溢价能力”在反向建立市场?原文两种说法都提到了,一边是因关税外部约束而转向新兴市场,另一边是反向输出溢价并对标高端品牌。我的理解是,真正能把这两种叙事统一起来的,是整车体系的竞争力。能把成本控制做到位,才能在巴西把落地价打下去;能把配置和产品定位做得足够完整,才能在欧洲把价格抬上去。一个靠价格,另一个靠溢价,最终都指向同一个底座,就是工业能力与规模化效率。
最后把话题落回到普通人最关心的地方:你在巴西街头看到中国电动车多,并不是因为大家突然都懂了电驱电池,也不是因为媒体报道有多热。原文里那句来自消费者的话很直接,基于价格选择,电动车灵活,在家充电也可以停在加油站,还带来一种做更好事情的感觉。电车是不是更省、更方便、是不是更符合家庭用车节奏,这些才是销量发生的根。
你在青岛也能感受到同样的逻辑,只是场景不同。欧洲的对标是品牌和定价体系,巴西的接受是价格与使用体验。把这些信息摆在一起看,中国品牌在海外并不是单点突破,而是用不同地区的策略组合把同一个工业成果落地成“能卖、能跑、能被接受”的结果。这样的变化,不需要靠喊口号就能在街上看见,也能在账本里算出来。