奔驰官降30万卖不动、LVMH股价暴跌37%,中国消费者手里的定价权正在被自己拿回来

2026年9月底,LVMH集团股价年内跌幅37.6%,老板阿尔诺亲自跑到中国考察老铺黄金和山下有松两家本土品牌。
同一时间,奔驰、宝马、奥迪在中国市场集体官降最高三十万元,依然卖不动。
这不是简单的消费降级,而是一场定价权的转移中国消费者正在用钱包投票,把过去二十年习惯支付的品牌溢价,一分一厘地收回来。
这件事的信号意义,比表面数字更值得琢磨。
先看汽车这块最硬的骨头。
2025年BBA在华销量分别下跌19%、12.5%和5%,到2026年上半年直接变成-28%、-20.4%和-19%。
7月三家同时祭出官方大降价,部分车型砍价幅度直逼三十万元,等于把过去靠品牌标签堆起来的溢价一次性抹平。
但降价也没能救市。
原因很简单,中国新能源车渗透率已经连续三个月超过60%,游戏规则彻底变了。
更扎眼的是四十万元以上这个价格带。
J.D.Power的数据显示,四十万元以上新能源豪华车市场,中国自主品牌已经吃掉83%的份额。
极氪半年交付近18万台,均价37万元,旗舰车型9X超过53万元。
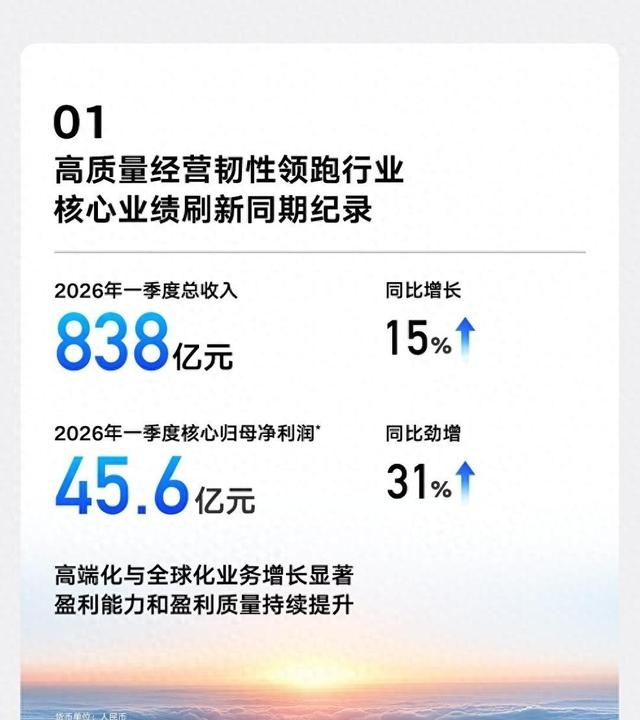
现在这些数字读出来,确实有点魔幻。
那中国本土品牌凭什么能吃下这块市场?
不是靠嘴皮子讲东方审美讲出来的。
老铺黄金的案例已经把这条路证伪了2025年营收273亿、净利润48.7亿,2026年一季度单季度就赚了去年七成,业绩堪称炸裂。
但二季度环比暴跌超过八成,国际金价从每盎司5600美元跌到4000美元以下,公司高位囤的一百六十亿黄金库存没做对冲,账面利润瞬间打回原形。
市场把它包装成东方爱马仕,专挑爱马仕对面开店,一口价定价、脱离克重,硬生生做出三倍溢价。
可当行情一转,市场立刻从讲故事模式切到算账模式,那三倍溢价就变成了要还的账。
这一年蒸发的1300亿港元,就是叙事红利该交的学费。
真正能扛住算账模式的,靠的是三样东西制造底盘、资本支撑、审美话语权。
制造这一头,中国二十年砸出来的全产业链早就不是秘密。
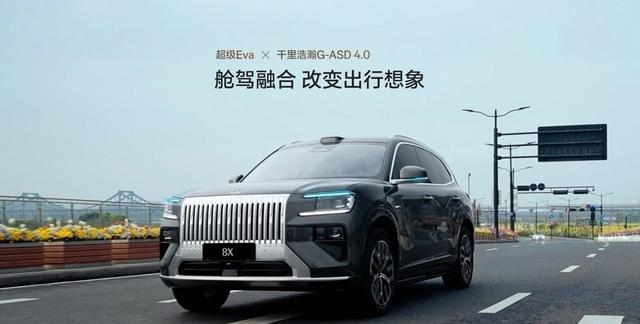
奥迪现在都在跟华为深度合作,Q6L e-tron和A5L要装华为的乾崑智驾系统,上汽还联合奥迪推了一个全新AUDI品牌专供中国市场。
注意方向,是德国人来学中国人怎么造电车,不是反过来。
资本这一头,从科创板到北交所到港股18C,从人民币基金到美元基金再到中东主权基金,这两年该输血的都在输血。
极氪、小鹏、理想、蔚来、赛力斯、比亚迪,融资节奏和产品节奏是咬合的。
这套体系能容错,也能续命,是欧洲那种依靠家族资本、慢慢积累的百年模式追不上的时间差。
最容易被忽略的是审美话语权。
过去中国消费者觉得贵=好=有面子,锚点在欧洲。
现在小红书、抖音、B站已经把审美锚点重新拉回本土。
年轻人看一个包,先看设计师是谁、面料是什么、五金件用的什么、门店空间是不是有意思,最后才看Logo。
山下有松均价500美元一只手包,能跟国际大牌贴身肉搏,就是因为它把高级感这个东西从欧洲手里拿了过来。
阿尔诺跑去看它,不是好奇,是焦虑。
这场牌桌重排,已经外溢到海外市场。
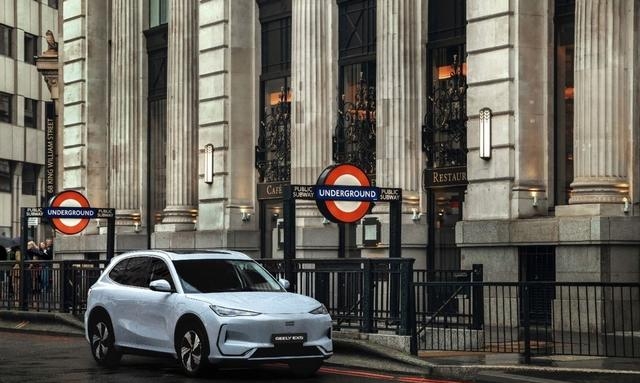
2026年5月,中国五家车企在欧洲31国合计卖出13.8万台新车,同比增长超过64%,中国车企在欧洲的月度新车注册量第一次超过了日本车企。
同一个月,中国首次成为德国最大的汽车进口来源国德国从中国进口的车,超过了它从其他任何一个国家进口的规模。
十年前,这是绝对不敢想的事。
2013年中国汽车年出口才97.7万台,2025年已经飙到709.8万台,翻了七倍多。
2026年1到7月出口614万台,同比增长66.8%。
其中新能源车出口从2020年的6.9万台冲到2025年的261.5万台,五年翻了三十七倍。
远程新能源商用车上半年出口同比增长123%,在英国、澳大利亚、阿联酋等28个国家和地区排出口第一。
德国、法国的经销网络都已经铺开了。
把这些线头串起来,你会看到2026年这个时点上一个真正颠覆性的变化中国不只是在国内市场把标签溢价这种商业模式收走了,还在把这种回归产品本身的估值方式,输出到全世界。
欧洲奢侈品股价集体跌37%、日系车在欧洲被中国车企反超、BBA在中国被迫官降三十万,这三件事其实是同一件事全球中产的钱包,正在集体从我买标签切换到我买产品。
这场转变不吵不闹,没有关税战那种血淋淋的场面,也没有芯片战那种针锋相对。
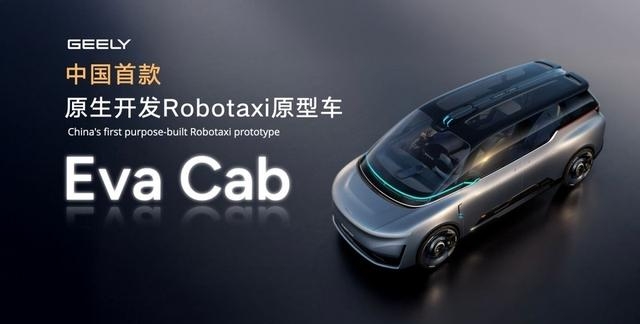
它只是在每个中国人下一次买车、买包、买首饰的那一瞬间,做一个小小的选择。
一亿次、十亿次这样的选择累加起来,就把全球商业秩序推着往下走了一个刻度。
中国本土品牌接下来要做的,不是成为下一个讲故事型的老铺黄金,而是做能扛住算账模式的长期主义者把产品做到别人抄不动,把渠道铺到别人碰不着,把审美做到别人学不会。
这条路是长的,方向是对的。
你下一次要花大钱的时候,还会为一个Logo多付一倍溢价吗?