同是14亿人口中国汽车普及超印度7倍,为何十万卢比神车最终惨败?

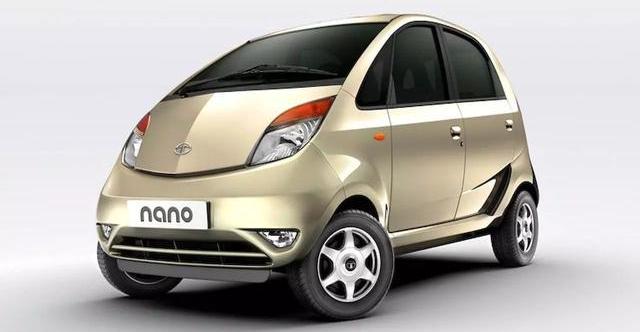
二零零八年一月印度新德里车展期间塔塔集团公开十万卢比四轮车项目引起全球汽车行业关注当时掌门人计划让本国普通居民摆脱两轮摩托车出行状态。
同年中国国内电池制造企业开始研发并推出全球首款量产插电式混合动力汽车标志着两国新能源与传统汽车工业起步阶段的路线差异。
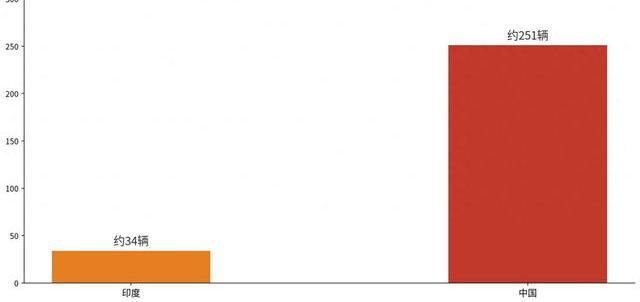
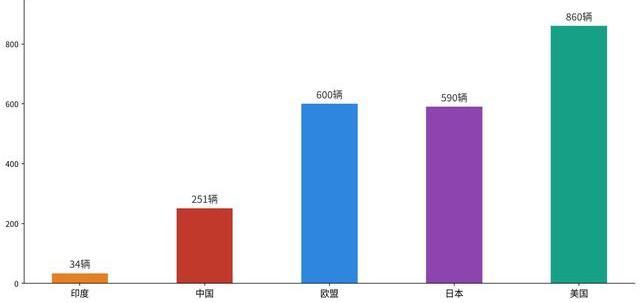
经历十七年时间演变中印两国在机动车登记数据上拉开明显差距按照二〇二四年底机动车保有量统计中国千人汽车拥有量达到二百五十一辆左右而印度行业估算数据停留在三十四辆上下。
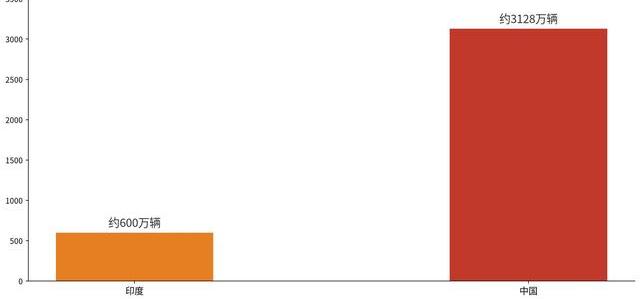
这种七倍以上的悬殊倍数同样体现在汽车年产量方面国际汽车制造商组织统计显示中国全年下线汽车数量突破三千一百万辆而印度汽车产出维持在六百万辆区间。
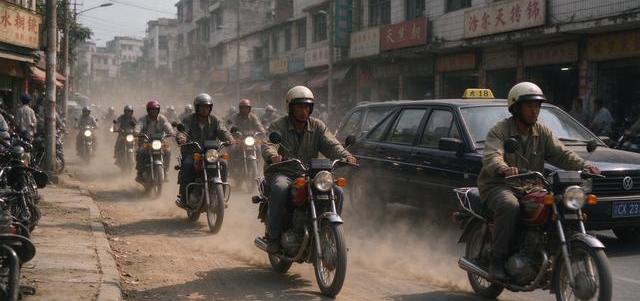
两个国家在汽车制造成本控制方面均具备量产能力中国汽车年产量为什么是印度五倍这个问题的答案显而易见,然而中国汽车产业与印度汽车产业在整体发展速度以及市场规模上形成巨大鸿沟。
塔塔Nano车型开发初衷源自企业掌门人孟买街头雨中观察四口之家共乘摩托车的场景随后决定设计制造售价十万卢比的平民四轮车。
研发团队为了压缩制造成本取消车内空调系统仅保留单侧后视镜并将发动机排量限制在六百二十四毫升。
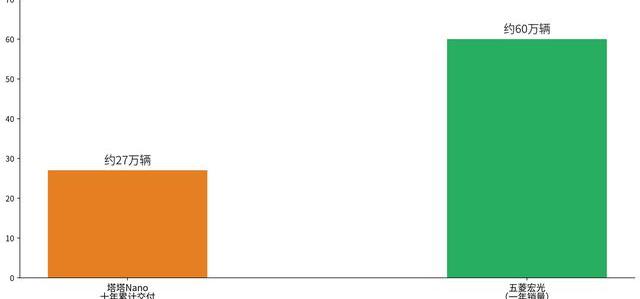
这种低价策略在人口规模庞大的印度市场未能产生预期销量十年间累计交付二十七万辆远低于原定年产二十五万辆的目标。
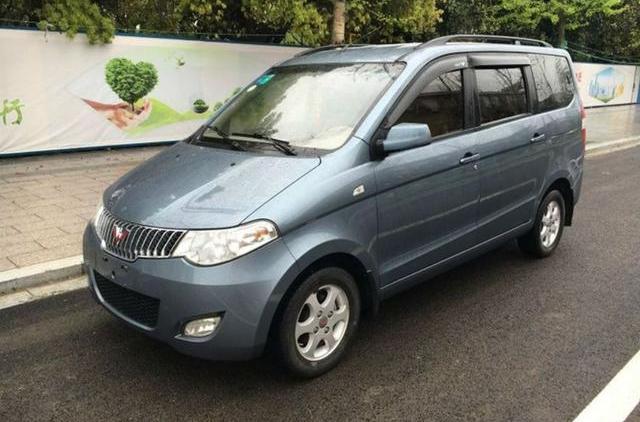
Nano销量失败的核心原因在于印度社会阶层文化对汽车身份象征的定义。
当地消费者认为轿车属于地位门槛产品被打上平民标签的廉价汽车无法满足车主的社会面子需求。
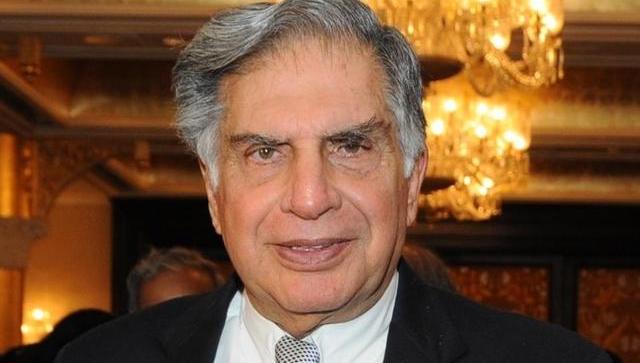
企业掌门人计算准确了居民钱包购买力却忽视了当地传统文化对汽车消费行为的长期制约作用。
汽车产品实现正常通行需要依赖公路交通网络与能源补给体系作为基础支撑。
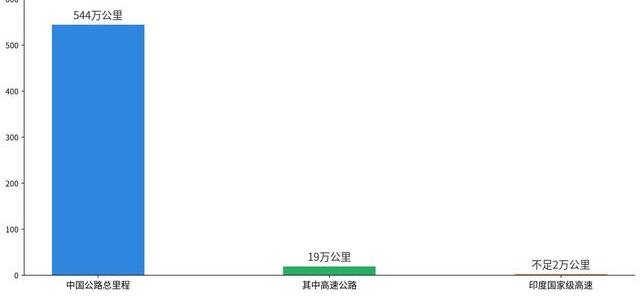
中国交通运输部门统计数据显示中国公路总里程是多少的答案已经超过五百四十四万公里其中高速公路里程达到十九万公里柏油路面覆盖偏远山区与乡村。
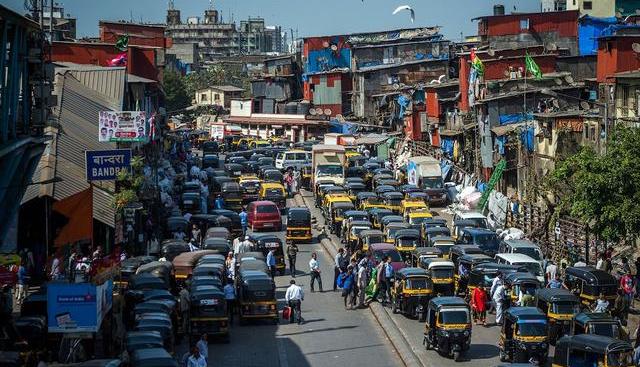
印度国家级高速公路总长度不足两万公里城市道路早高峰拥堵状况持续数小时卡车与行人混行限制整体通行效率。
电动汽车产业发展同样面临类似挑战印度电动车企奥拉创始人离世导致公司陷入动荡印证单点制造企业无法独立支撑完整出行体系。
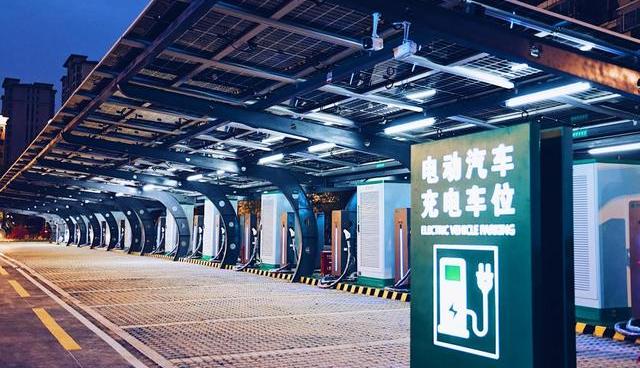
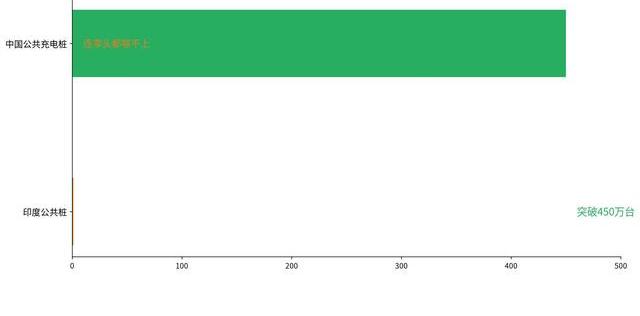
中国在全国范围内建设公共充电桩数量在二〇二五年底突破四百五十万台甚至四线城市商场地下车库均可提供充电位。
印度充电桩数量与中国差距巨大,印度在充电桩及配套维修网络建设方面进度缓慢。
中国用三十年时间完成交通与能源网络建设而印度在这个方向尚未建立起完整的产业基础。
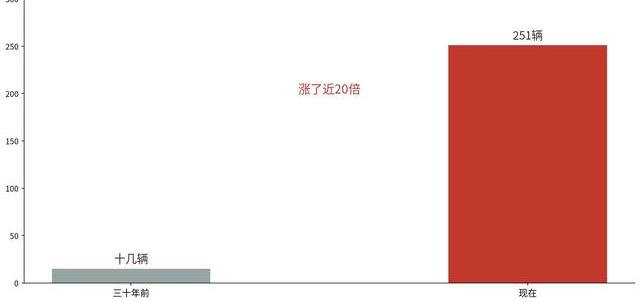
经过三十年发展千人保有量增长接近二十倍。
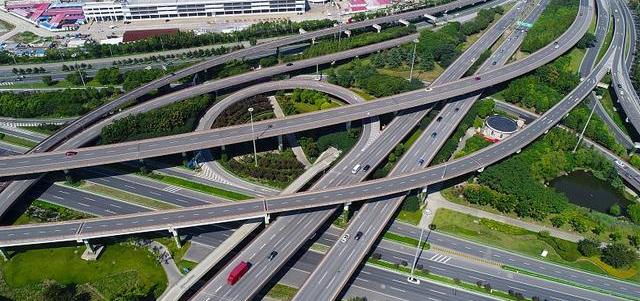
中国汽车保有量增长原因在于国民经济持续向好与基建的超前投入。
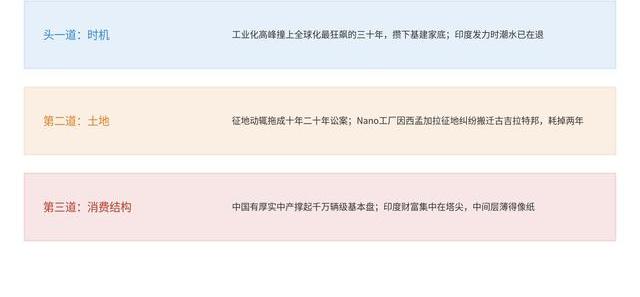
印度如果希望复制中国汽车产业增长曲线必须跨越时机、土地、消费结构三项阻碍。
中国工业化进程恰逢全球化高速发展时期为基础设施建设积累资金与物质条件。
印度在征地环节面临长期诉讼纠纷导致工厂整体搬迁耗费两年时间。
中国汽车市场拥有庞大且稳定的中产阶层群体支撑千万辆级别基本盘。
印度国内财富高度集中于塔塔尖阶层中间消费层数量过少,通过印度汽车消费结构分析可以看出这种财富分配直接限制了大众市场的发育。
中国市场规模依靠上亿摆脱温饱问题的家庭持续购买汽车形成支撑。
印度缺乏庞大的中间消费群体导致汽车产业缺乏纵深发展空间无法通过大众消费推动整车制造规模扩大。
二〇二四年十月印度塔塔集团前掌门人在孟买逝世终年八十六岁其生前主导的平民汽车项目早在二〇一八年宣告停产。
中国千人汽车保有量达到二百五十一辆横向对比美国欧盟日本等发达经济体仍处于中间阶段然而中国已经完成底层交通与充电网络建设汽车保有量随网络完善持续增长属于必然结果。
展望中国汽车产业未来发展趋势,智能化与电动化将继续深化。
印度汽车工业能超越中国吗,答案藏在两国基础设施建设的底层逻辑里。
印度汽车产业发展过程中缺少制造技术人员但核心问题在于缺乏几代人共同建设的基础出行网络。
塔塔Nano的停产以及印度汽车保有量落后现象表明汽车工业竞争本质属于国家综合体系对抗。
单纯依靠降低生产成本制造廉价汽车无法解决出行体系缺失问题。
当低价策略遭遇复杂的阶层文化与薄弱的基础设施时汽车工业究竟应当优先解决产品价格问题还是优先构建社会交通网络。