马斯克回应中国9月燃油车市占率降至仅三分之一:中国对石油依赖正迅速下降

2026年10月15日,周四。
埃隆·马斯克在X上转了一张图。
没配长文,就一句:中国对石油的依赖正迅速下降。
图是Ember分析师富尔格姆发的。
上面写着:9月,中国燃油车销量占比,33%。
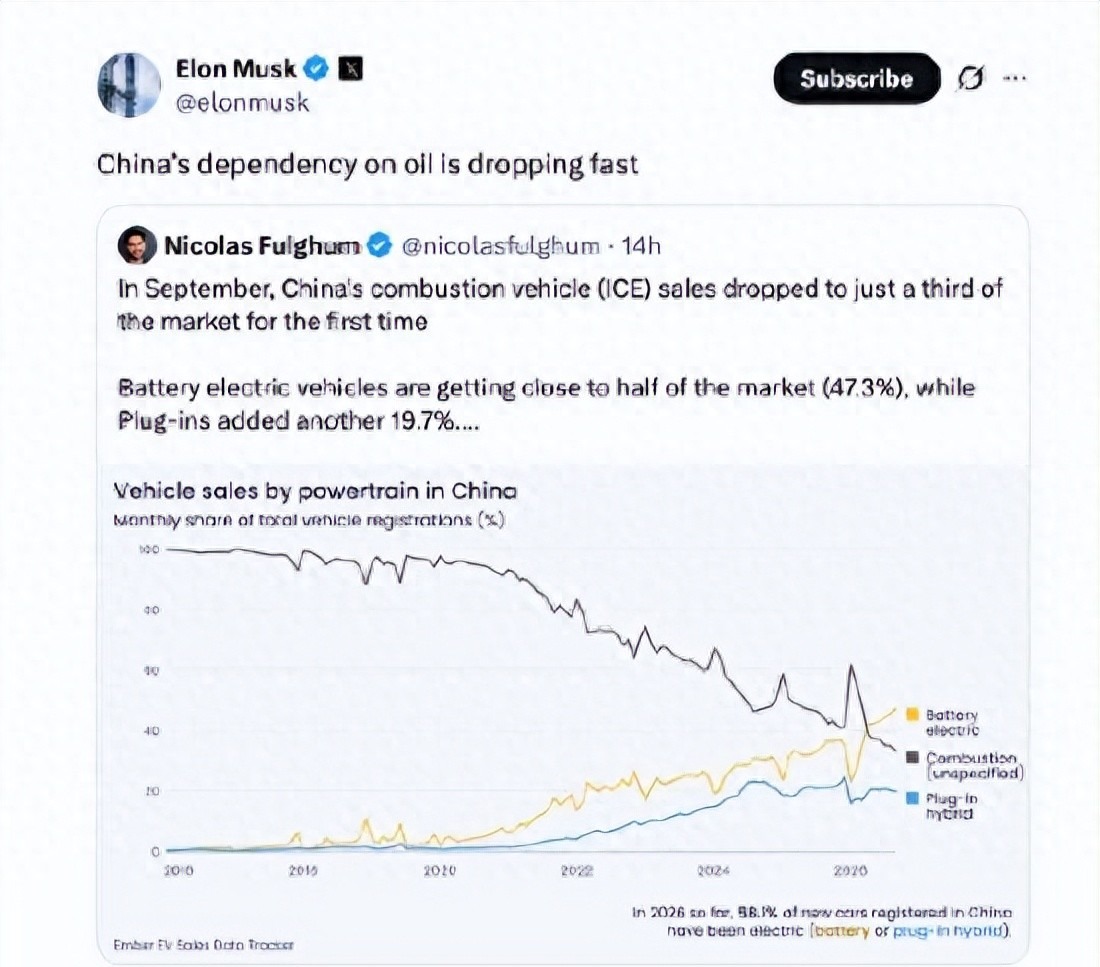
33%。
五年前,这个数字还在90%以上。
纯电占了47.3%,插混19.7%。
乘联分会10月12日的数据更细:9月狭义乘用车零售161.8万辆,新能源零售108.4万辆,零售渗透率67.0%,历史新高。
先别急着下结论。
33%有个口径陷阱。
这是乘用车零售口径。
换成中汽协全口径,把商用车算进去,燃油车还占38.4%。
商用车的新能源渗透率,比乘用车低得多。
33%是乘用车的里程碑,不是中国全部汽车的里程碑。
更扎心的地方在于,这不是一个扩张市场里自然发生的替代。
9月乘用车零售同比下降28.0%。
燃油车零售同比下降43%,纯燃油车下降49%。
新能源零售下降16.7%。
跌得少,就是赢。
份额的此消彼长,发生在总需求收缩的挤压之中。
高油价补了一刀。
9月末以来,年内汽油累计上调2375元/吨。
乘联分会原话是高油价持续抑制燃油车消费。
燃油车不是在和新能源抢增量,是在缩量的池子里被抽水。
就算明天新车全不烧油,路上还有3.2亿辆存量燃油车。
平均寿命10到15年。
一辆2026年卖出去的油车,要烧油烧到2030年代中期。
新车渗透率改变的是边际结构,存量消费的削减,是慢变量。
IEA给了一个可以摸到的量级。
2026年二季度,仅新能源汽车就给中国带来日均150万桶原油消费替代,约等于法国全国一天的石油消费总量。
同一份数据里,IEA把中国石油需求峰值定在2027年,比此前预测提前了约两年。
进口端已经在动。
2026年前九个月,中国原油进口量同比下降15.3%。
6月单月,2927万吨,同比暴跌41.3%,2016年10月以来最低。
数字很猛。
但十五五期间,石油对外依存度仍预计保持在70%左右。
替代的是增量方向,不是存量绝对量。
挪威2025年纯电渗透率95.9%,12月单月接近98%。
可挪威一年新车注册不到18万辆。
中国9月一个月的新能源零售,就是108.4万辆。
挪威是终点可达的存在性证明,中国是大规模中间态怎么走的样本。
海南2026年7月把时间表钉死了:2030年全域禁售燃油车。
车桩比保持2.5:1以下。
明确禁售不等于禁行,存量燃油车照常上路。
全国充电枪到7月底是2368.3万个,整体车桩比约1.77:1。
政策先改变预期,预期再改变投资和残值。
谁在买单?
9月自主品牌新能源零售渗透率84.5%,主流合资只有15.9%。
燃油车是合资的基本盘。
33%这个数字落在合资体系身上的重量,远远大于自主体系。
经销商最诚实:乘联分会说,绝大部分经销商认为金九银十旺季效应明显弱于往年,新车进货更谨慎。
马斯克不是做慈善。
特斯拉上海超级工厂生产其全球一半以上的新车。
他需要电动化不可逆的叙事,把能源安全绑到电动化上,政治优先级就完全不一样了。
中国跑在前面,是他讲给全球投资者和美国政策制定者听的信号。
十年后中国每天进口原油可能减少一千万桶,沙特对华出口砍掉一半——这是趋势的斜率。
但3.2亿存量燃油车的报废节奏,决定下降曲线是陡还是缓。
33%是新车市场的里程碑,不是石油消费的终点线。
新车不烧油了,旧车还在烧。
你觉得,加油站先消失,还是合资4S店先消失?
创作声明:本文为基于公开新闻与权威报道的深度解读,部分细节为合理推演,不代表任何官方立场,请勿与现实绝对关联。