印媒曾口出狂言:比亚迪、特斯拉再不使劲,分分钟就要被印度车企反超

最近不少股友刷到印度媒体的通稿,说自家电动车企能效拿了全球第一,特斯拉、比亚迪都排在后头,再熬两年就要反超,慌慌张张跑来问我:是不是新能源车的板块逻辑要变?印度产业链会不会抢了中国车企的饭碗?
我先把话撂在这:这就是典型的挑着数据自嗨的障眼法,别说反超,印度塔塔的高端电动车现在还得找中国车企买平台、进口散件才能攒出来。这事儿不仅不是中国新能源车产业链的利空,反而把咱们的全产业链优势摆到了明面上,但大家千万别拿着这种边角花边消息当炒作由头,短线追高的风险远大于赚快钱的可能。
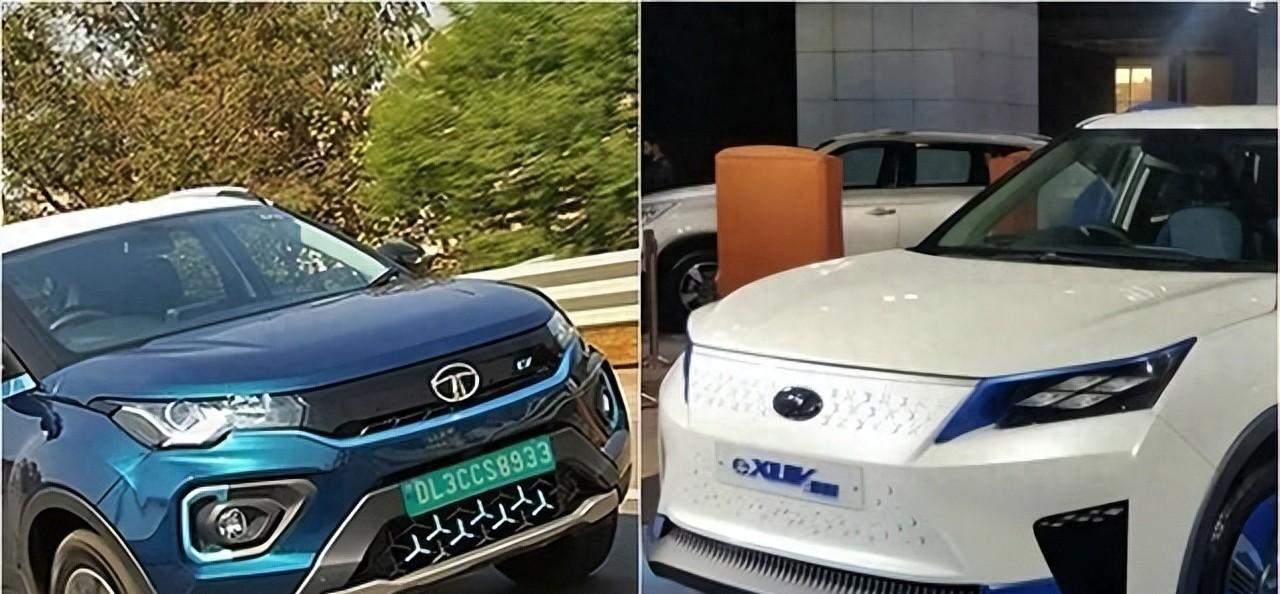
那份被印度舆论捧上天的榜单,出自国际清洁交通委员会(ICCT)2026年的《全球车企评级》报告,一共覆盖22家跨国车企,设了十项评级指标,能效只是其中一项。
印度方面只截了能耗那栏的图:塔塔汽车调整后能耗为每公里106瓦时,排全球第一,马恒达113瓦时排第二,特斯拉、比亚迪只拿了第三、第四名。可翻到综合总分页,画面完全反过来:特斯拉拿83分居首,比亚迪72分排第二,中国的吉利、长安、上汽紧随其后包揽三到五名,宝马、奔驰、大众这些传统车企也排在前列。塔塔总分只有33分,排第15位,刚踩中“转型者”档位的末班车;马恒达更靠后,30分排第17名,直接被ICCT划进了“落后者”阵营。
说白了,这就像班里考十门课,有个学生只挑自己得分最高的那门单科,到处说自己是年级第一,剩下九门挂科的事儿半个字不提。
有人可能会抬杠,就算是单项,能耗低总归是技术优势吧?还真不能这么算。
真要评价一家车企的电动化技术底子,得先把车重、风阻系数、电池能量密度这些约束条件拉平,再看同等条件下的百公里综合电耗,更核心的是三电系统——说白了就是电池、电机、电控三大件,相当于燃油车的发动机、变速箱加底盘——是不是自己啃下来的。这方面,特斯拉手里握着碳化硅逆变器、4680大圆柱电池、一体化压铸后底板;比亚迪拿出了第二代刀片电池、CTB电池车身一体化,以及e平台3.0 Evo架构下的八合一电驱模组。这些才是别人短期抄不走的硬壁垒。
更有意思的是,这边印度舆论吹着“技术碾压中美”,那边榜单里的“头号功臣”塔塔,搞高端电动车还得靠中国技术输血。
一边拿着单科榜单封王,一边高端项目离了中国平台连量产都难,到底谁的技术更扎实,其实不用多辩。
可能还有人觉得,印度人力成本低,现在落后点,追个三五年说不定就赶上来了。不妨算几笔实账,产业的差距从来不是某一款车能拉开的,是全链条的代差。
头一笔是电池的账。作为电动车成本占比最高的核心部件,印度本土至今没有一条真正意义上的规模化电芯量产线,车用锂离子电芯高度依赖从中国、韩国进口。塔塔集团旗下Agratas规划的桑德本地电芯工厂,最快2026年底才能试产,实际量产爬坡要排到2027年之后,远水解不了近渴。
再往核心零部件里看。电机轴承、IGBT功率模块——就是电驱系统里控制电流的核心开关,直接影响动力输出和能耗水平——SiC碳化硅器件、车规主控芯片这些关键部件,印度车企基本都得从中国、日本、德国进口,本土供应链根本撑不起量产需求。
补能基建的落差更直观。印度重工业部向议会提交的官方数据显示,截至2026年8月,印度全国已安装电动汽车充电设施共67657个。作为对照,中国电动汽车充电基础设施促进联盟发布的2026年6月运行数据显示,中国充电基础设施总量已达2305.7万个,同比增长43.2%,其中公共充电桩保有量突破500.9万个。就算只拿公共充电桩的数字对比,中国的规模也接近印度的74倍。没有基建托底,电动车普及就是空话,更别说支撑产业往高端走。
回到咱们投资者关心的正题,这事儿其实补上了之前市场纠结的一个预期差。之前总有人担心,印度会复制中国的新能源车发展路径,靠低成本优势抢出口份额,甚至替代国内产业链。现在看根本没那么容易,反而因为本土供应链跟不上,要发展电动车就得从中国进口技术、部件、设备,相当于中国新能源车的出海生意,从之前主打卖整车,多了“卖平台、卖技术、卖核心零部件、卖基建设备”的新路径,长期产业逻辑反而被加固了。
但我必须泼盆冷水,别看见“利好”两个字就急着冲。这事儿本质是行业花边新闻,既不是大额订单落地,也不是超预期的产业扶持政策,没有直接的当期业绩增量。真借着这个由头拉出脉冲行情,多半是短线资金炒一波就走,追进去的散户大概率要在高位接盘。
我炒了十几年股,始终认一个理:风控永远排在收益前面。给大家两套应对思路,涨了跌了都有章法,不用瞎赌方向。
要是接下来几天新能源车板块真借这个消息冲高,手里有持仓的别着急加仓,先盯两个信号:一是板块成交量能不能连续3个交易日维持在20日均值的1.5倍以上,没有量能支撑的上涨全是虚的;二是自己持仓的公司有没有官宣对应的海外合作或者订单,没有实锤落地的话,短线浮盈该落袋就落袋一部分,别贪最后一个铜板。空仓的更别追高,真看好出海的长期逻辑,等后面情绪退潮、板块缩量回调的时候再慢慢研究,比现在冲进去稳妥得多。
要是后面板块不涨反跌,也别急着割肉,先分清下跌的原因。如果只是大盘情绪带动的普跌,而国内车企的海外出口数据、平台授权公告还在持续落地,那长期逻辑就没破,不用被短期波动洗下车;如果是出现了海外加征关税、印度本土扶持政策超预期、核心厂商订单不及预期这类基本面变化,那该止损就止损,别死扛着耗本金。
还要提醒大家一个常见误区,别把“能耗低”直接等同于“技术好”,就像买燃油车不能只看油耗,不看车重、安全性、配置一样。塔塔、马恒达扎堆做小型低价车,本质是适配本地市场的选择:印度居民可支配收入偏低,大电池车型的受众本来就少,充电基建又稀疏,长续航车型的使用回本周期太长,做小车是务实路线。但硬要把这种因地制宜的市场选择,包装成掌握了什么被中美忽略的“技术密码”,甚至靠舆论自我催眠真的领先全球,那反而会耽误长期研发的节奏。
现在全球电动车的竞赛,早就从电动化的上半场跨进了智能化的下半场。高阶智能驾驶方案、AI大模型上车、端到端自动驾驶算法正在陆续变成量产标配,比亚迪的“天神之眼”系统已经下放到10万元级车型,特斯拉的FSD V13也在持续迭代。在这条新赛道上,还沉浸在单科第一喜悦里的印度车企,如果拿不出真金白银的研发投入,恐怕连陪跑的资格都难保。
临了还要提个醒,今天所有内容都是基于公开信息做的产业逻辑梳理,不构成任何投资建议。新能源车本身就是波动很高的赛道,海外贸易政策变动、上游原材料涨价、车企价格战超预期,都可能让短期走势和基本面脱钩。大家下手前先掂量自己的风险承受能力,别拿急用的钱炒股,股市永远不缺交易机会,本金保住了才有资格谈后面的收益。
聊到这儿想问问大家,你更看好中国新能源车靠技术输出吃下印度等新兴市场的红利,还是更认可国内智能化竞赛带来的本土产业链机会?欢迎评论区说说你的判断。