中欧刚达成16项合作共识,欧盟又传出40万辆混动车配额,究竟是反悔还是逼中企赴欧建厂

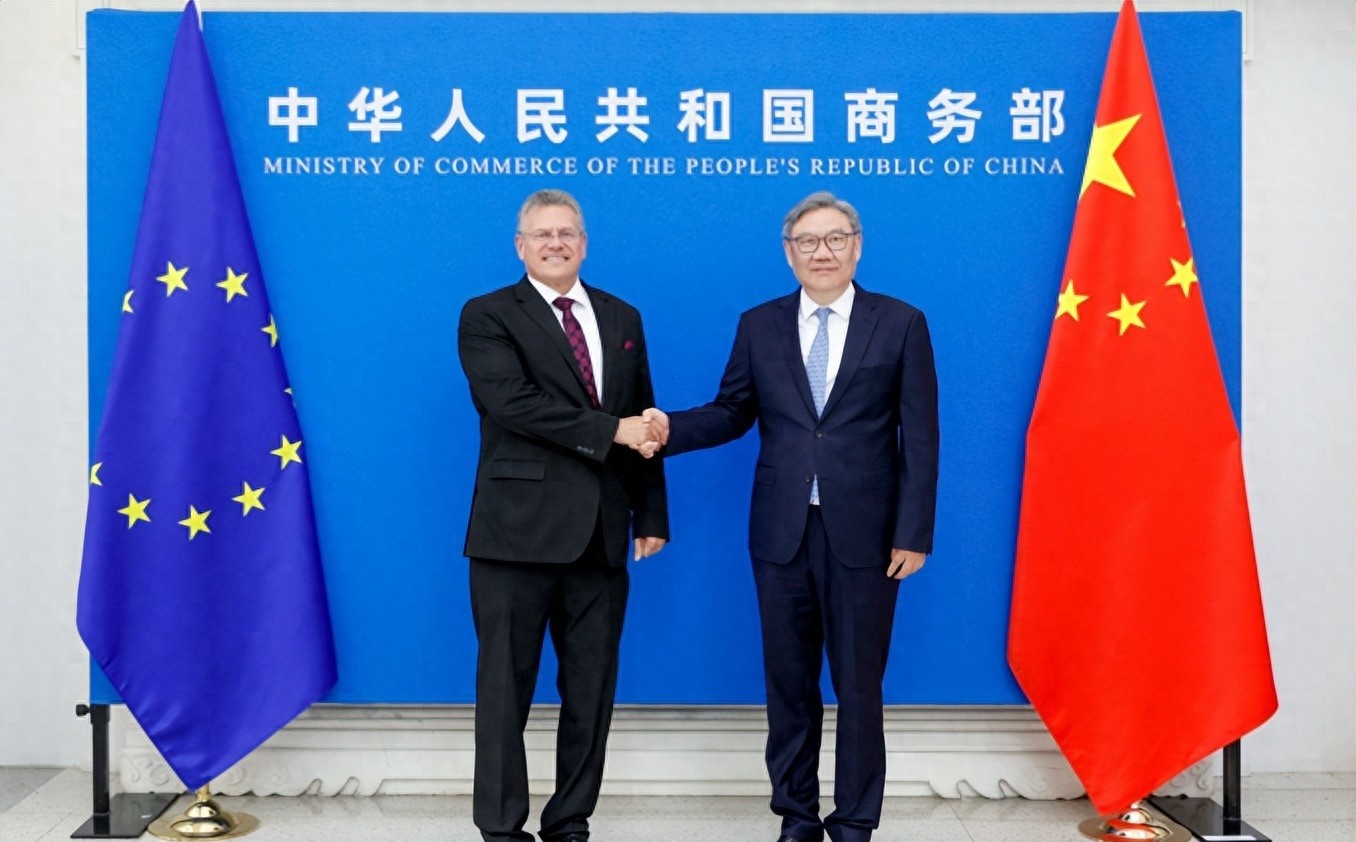
谁能想到,中欧刚传出经贸磋商达成16项合作共识,欧洲就又把手伸向了中国混动车。
一边是白纸黑字的合作安排,一边是传闻中的40万辆进口上限;一边喊着稳定供应链,一边又拿配额给中国车企“套缰绳”。
这到底是欧洲出尔反尔,还是一场精心设计的产业博弈?话说回来,真正值得关注的,不只是中国混动车还能卖多少辆,而是中欧高端制造业的规则争夺,已经进入深水区。
先把背景摆清楚。
过去两年,欧盟对中国新能源汽车的主要压力,集中在纯电车型上。2023年10月,欧盟委员会宣布启动针对中国电动汽车的反补贴调查;2024年10月,欧盟又公布 definitive countervailing duties,对部分中国纯电动车加征最高达到35.3%的额外税率。
这道关卡一落地,中国车企并没有停止出海,而是迅速寻找新的突破口。
混动、插电式混动,恰好成了绕不开的关键品类。
原因很简单:欧洲消费者既想要电动化,又担心充电设施、长途续航和冬季性能。插混车型既能满足城市低碳出行,又保留燃油机作为长途保障,实际上更符合欧洲不少家庭的过渡需求。
而中国车企在这一领域的优势,不只是“价格便宜”。
电池、电机、电控、整车制造,国内已经形成了高度协同的产业链。研发周期更短,零部件供应更稳定,规模化生产又能摊薄成本。于是就出现了一个让欧洲本土车企非常尴尬的局面:
同级别、同续航、同样具备智能座舱和辅助驾驶功能的车型,中国品牌在部分欧洲市场的终端价格,可能比欧洲品牌低出上万欧元。
这不是简单的价格战,而是供应链效率的较量。
欧洲真正焦虑的,也不是某一款车卖得好,而是中国车企的迭代速度正在打乱当地汽车工业的转型节奏。
欧洲车企在电动化上投入巨大,工厂、工人、经销商体系都需要重新调整。可新能源汽车市场不会等人,消费者更不会因为某个品牌历史悠久,就主动接受更高价格和更慢更新。
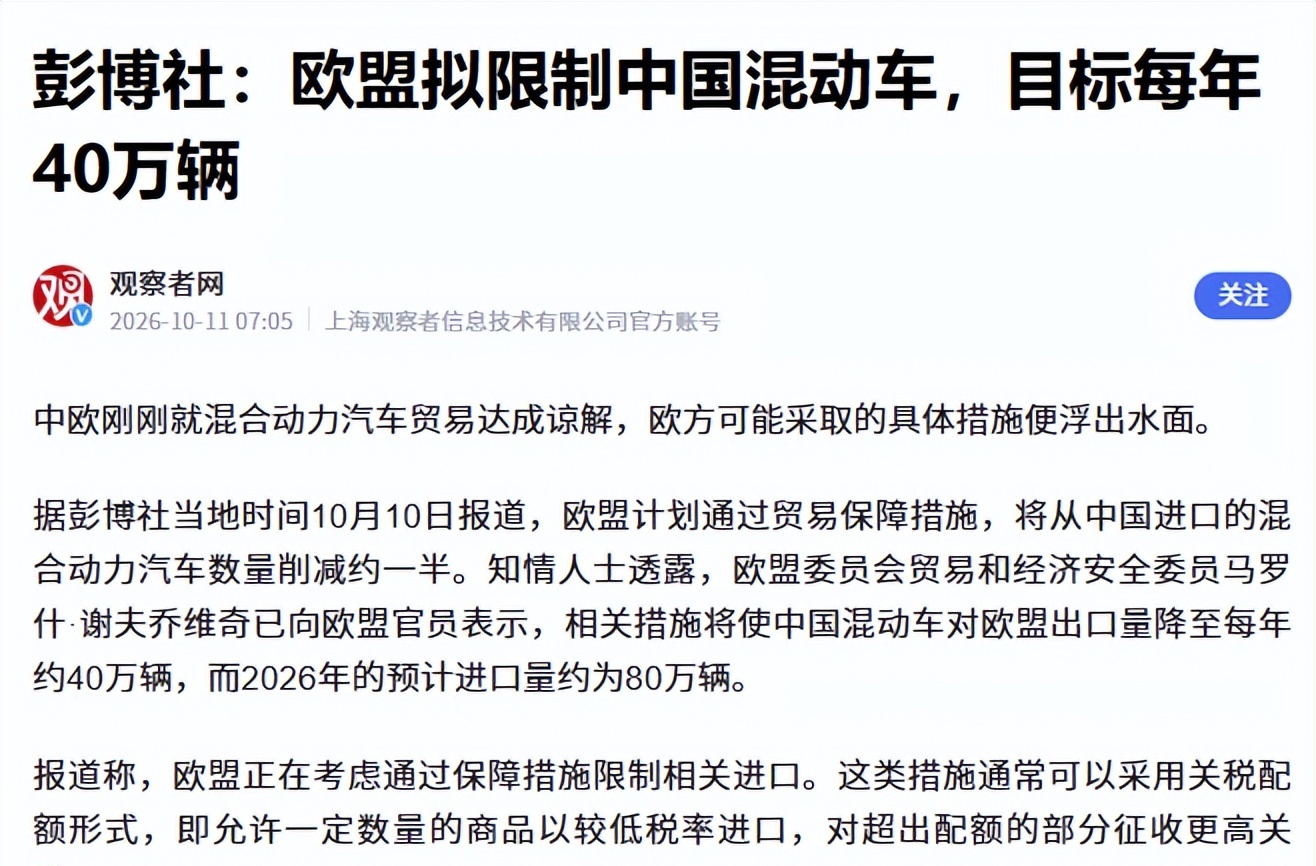
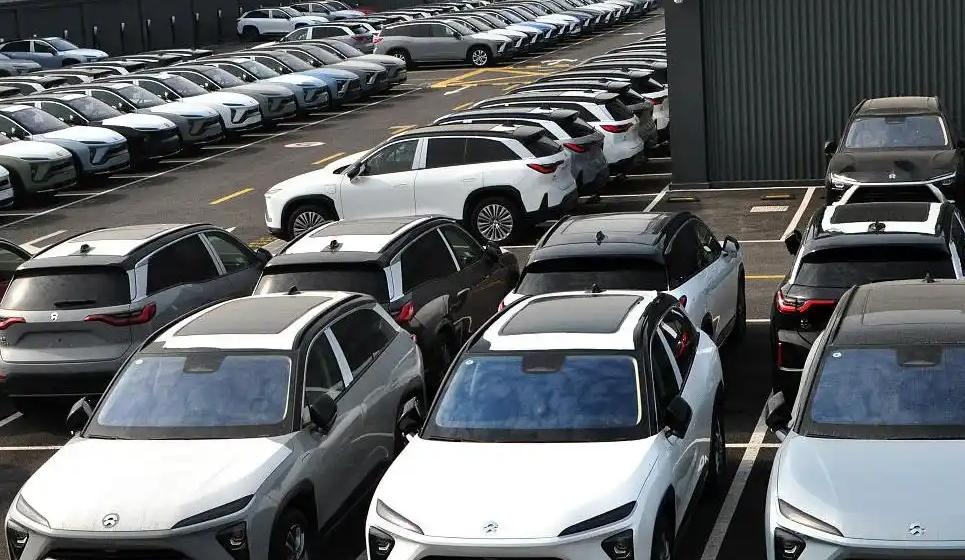
按照参考素材提供的说法,欧盟内部正在讨论针对中国混动车的贸易保障方案,甚至可能采取年度配额方式,将对欧进口规模限制在40万辆左右。若这一方案最终正式落地,相比预估的80万辆规模,相当于直接砍掉一半增长空间。
但需要说明的是,截至目前,关于“40万辆正式配额”以及所谓“16项共识”的完整官方文本,必须以欧盟委员会、中国商务主管部门和双方正式联合文件为准,不能仅凭外媒消息下定论。
可即便这项数字仍处于讨论阶段,欧洲的政策意图已经很清楚:纯电车设了关税门槛,混动车如果继续高速增长,就可能成为新的监管对象。
这便是中国车企面临的至暗时刻——不是产品卖不出去,而是产品越有竞争力,越容易触碰当地产业保护的红线。
更麻烦的是,欧洲提出的可能不是简单加税,而是“关税配额”。
配额以内,按相对正常的税率进入;超过额度,缴纳更高惩罚性关税。表面看,这比一刀切加税温和,甚至可以包装成符合贸易规则的管理措施;但在企业层面,它同样是一把精准的限流阀。
欧洲的算盘其实并不难猜。
如果中国车企继续把整车从国内生产,再运到欧洲销售,就要面对数量限制;但如果把工厂建在欧洲,在当地完成组装或制造,可能就能绕开部分进口壁垒。
这相当于把一道贸易题,变成了一道投资选择题:
你可以继续出口,但空间有限;也可以把资金、产能、供应链和就业岗位一起搬过去。
从欧洲角度看,这是一举多得。它既能减缓本土车企的市场压力,又能吸引中国企业投资建厂,还能带动当地零部件、物流和售后服务发展。说得直白一点,欧洲希望中国企业的产品留下来,但更希望中国企业的工厂、税收和就业也留下来。
这招并不粗糙,甚至可以说相当精明。
但它也暴露了欧洲内部的矛盾。德国、法国等汽车工业强国,当然希望给本土品牌争取喘息时间;南欧国家、当地经销商和消费者,却更需要价格合理、交付稳定的新能源汽车。
限制中国混动车,保护的是部分欧洲车企,增加的却可能是普通消费者的购车成本。
所以,所谓“欧洲统一立场”,从来不是铁板一块。它更像是一场内部利益谈判:有人担心中国品牌抢市场,有人担心失去中国投资,有人则担心新能源汽车卖得太贵,最终拖慢减排进程。
而中方在经贸谈判中的关键底线,也正在这里体现出来。
如果接受“自愿出口限制”,就等于承认企业必须主动给自己设置天花板。今天是混动车,明天可能是电池、光伏、风电设备,后天还可能轮到其他优势产业。
因此,真正有价值的谈判,不是为了换取短期销量,什么条件都答应;而是在世贸组织规则框架内处理分歧,以企业价格承诺、复审机制、市场准入和知识产权保护等制度化安排,替代单方面的行政限流。
这场博弈中,中国车企不会没有压力。
比亚迪、奇瑞、上汽等企业,若继续依赖国内生产、整车出口的轻资产模式,确实会受到配额和关税影响。但压力也在倒逼产业升级。
第一步,是本土化生产。
比亚迪已在匈牙利推进新能源汽车相关布局,其他中国车企也在通过合资建厂、代工合作、收购产线等方式进入欧洲市场。工厂落地后,不仅能减少进口限制影响,也能更贴近欧洲各国的法规、补贴和售后要求。
第二步,是产品高端化。
过去中国汽车出海,常被概括为“价格便宜”。但真正要站稳欧洲市场,不能只靠低价,还要在安全认证、底盘调校、智能系统、售后服务和品牌溢价上持续投入。
第三步,是供应链本地化。
这恰恰是最难的一关。
中国混动车的成本优势,建立在成熟的电池、电控、电机和零部件体系之上。欧洲能源价格、人工成本和环保要求较高,若只是把总装车间搬过去,却没有同步建立高效供应链,最终产品价格很可能上升,原有优势就会被削弱。
所以,本土化不是把厂房盖起来就结束了,而是要让研发、采购、制造、销售和售后真正融入当地市场。
对欧洲而言,限制进口也不是没有代价。
关税和配额可以减少竞争,却不能自动提高本土车企的研发效率;可以挡住一部分中国车型,却无法消除欧洲汽车产业在成本、软件、供应链和产品迭代上的短板。
如果消费者买不到价格合适的混动车,欧洲新能源车普及速度反而可能放慢。保护产业的政策,最后也可能变成消费者买单。
谁能想到,一纸配额看似保护了市场,实际上却可能把欧洲车企放进更舒适的温室。没有足够竞争,企业就缺少降成本、提效率、快创新的压力。
因此,这场中欧汽车贸易拉扯,很难说谁是绝对赢家。
欧洲暂时获得了产业缓冲期,却可能损失市场开放形象;中国车企短期承受出口压力,却被迫从“把车卖出去”,走向“在当地扎下来”。
真正的底气,从来不是没有壁垒,而是有能力穿透壁垒。
如果未来配额措施确实落地,中国企业需要做的,不是情绪化地喊退,也不是被动等待,而是把规则研究透、把产品做扎实、把海外工厂建稳,把供应链和服务体系真正铺开。
中欧经贸关系的现实,注定是合作与竞争并存。双方贸易规模巨大,产业联系复杂,全面脱钩既不现实,也不符合双方利益。今天围绕混动车争执,明天可能围绕电池、软件、智能驾驶继续谈判。
这就是全球化进入新阶段后的常态:市场还在,但门槛更高;合作还在,但规则更细;机会还在,但不会再轻易送到手里。
欧洲想用配额换时间,中国车企则要用升级换空间。
从长远看,真正决定胜负的,不是一张临时罚单,也不是一个年度数字,而是谁能在成本、技术、质量、服务和本地化之间建立更稳定的平衡。
资料参考:
1. 欧盟委员会,2023年10月4日,关于对中国电池电动汽车发起反补贴调查的新闻公告。
2. 欧盟委员会,2024年10月29日,关于对中国电动汽车征收最终反补贴税的相关公告。
3. 世界贸易组织《补贴与反补贴措施协定》及《关税与贸易总协定》相关条款。
4. 中国商务部官方网站发布的中欧经贸磋商、汽车贸易及新能源汽车相关信息。
5. 国际能源署《全球电动汽车展望》相关年度报告。
6. 关于“中欧16项合作共识”和“40万辆混动车进口配额”的具体内容,应以中欧双方正式发布的联合声明、法规文本及欧盟委员会最终文件为准。