超45%欧洲消费者认为:中国品牌新能源汽车,品质比肩甚至超越欧洲品牌

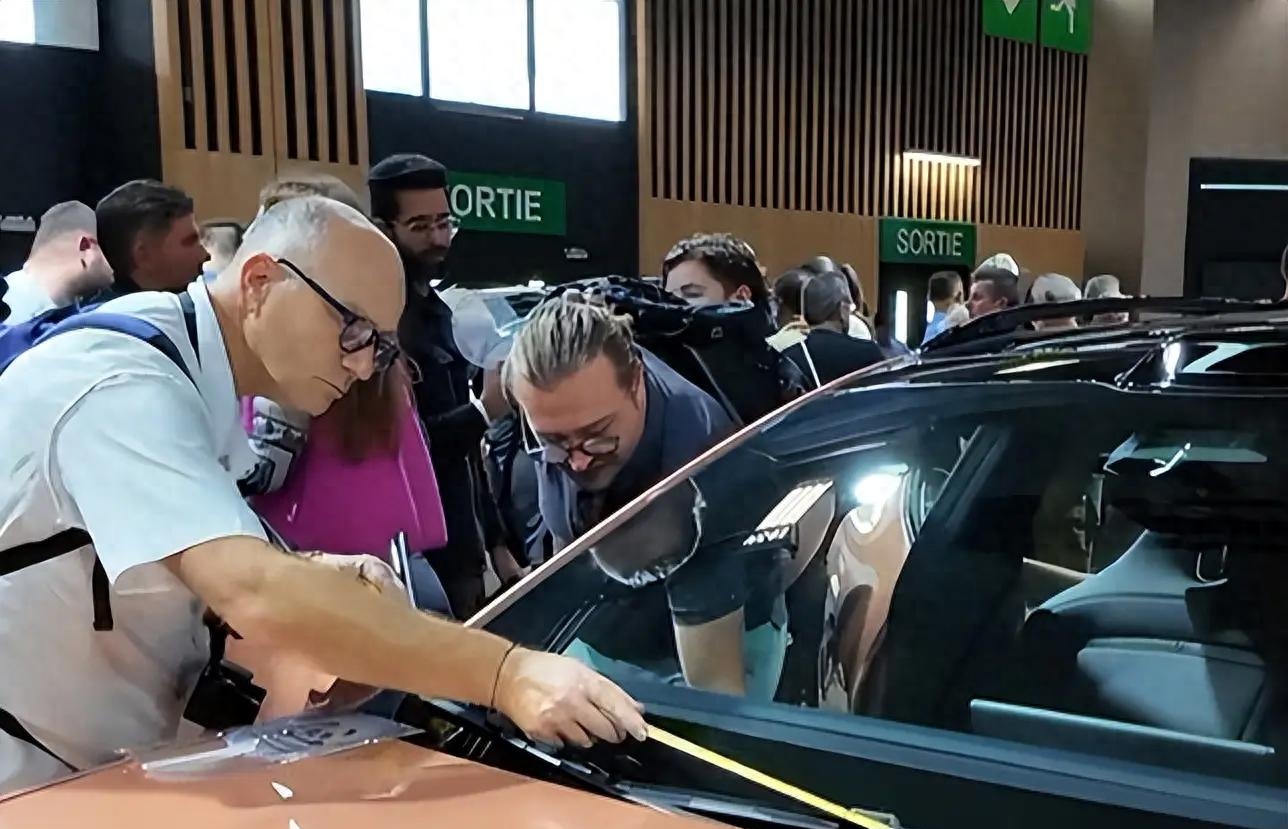
巴黎车展的展台上,几个欧洲车企工程师蹲在一台中国新能源车旁边,手里是卷尺、塞尺和手电筒。塞尺卡进机盖和翼子板之间,记下一个数;再移到车门边缘、尾门缝隙,又记一个数。有人干脆趴到地面,用手电照底盘电池包的厚度和悬架布置。
这个动作过去几十年是反过来的。车身缝隙这件事,已经不是糙不糙的问题。欧洲传统车企过去对中国车的默认判断很直接:便宜、能跑、做工不行。早期中国车出海参展时,缝隙宽、装配不均的反馈不少。
这届车展上量的结果,多款中国量产车车身外覆盖件间隙落在2.8到3.0毫米之间,前后左右误差也偏小。缝隙不是越窄越好,关键是均匀。差零点几毫米,背后是冲压模具、焊装机器人节拍、总装工装的一致性。
有欧洲工程师量完一轮又换一台车接着量。因为单台展车可以精修,交到用户手里的量产车才算数。中国车在欧洲交付后,第三方检测数据和车展现场量的对得上。说明这事不是样车特例,是产线标准。
国内15万,欧洲卖到40万,钱去哪了。一辆国内指导价15万左右的纯电车型,到欧洲终端卖到4.5万到5.5万欧元,折人民币35万到43万,并不只是车企涨价。账单是这样叠起来的:
海运滚装船,单车1500到2500欧元;欧盟对非自贸协定国家汽车收10%基础关税;2024年10月30日起再加反补贴税——比亚迪17%、吉利18.8%、上汽35.3%;本地WVTA认证、充电接口和软件协议适配、经销商返利,再叠一层。
中国车这边把驱动电机、控制器、减速器做成集成模块,线束和支架变少。瑞银提到海豹的八合一电控单元能省下大约20%成本。开发节奏也差着:欧洲一款新车从草图到量产常走4年,中国车企能把周期压到24个月左右。
同样标价40万级,欧洲本土车企采购成本更高,利润被供应商层层级级摊薄;中国车企同价位里留给自己的余量更宽。豪华品牌过去靠什么收溢价。燃油车时代,德系豪华的定价逻辑建立在发动机平顺性、变速箱标定、底盘调校这些机械积累上。普通用户拆不开、也验不了,只能信品牌历史。
电动车把这部分磨平了。电机没有换挡顿挫,十几万的电车加速能碰掉过去几十万燃油车的数据;静音、响应、低速平顺变成基础项。欧洲用户看的东西变了:实际续航、电耗、车机顺不顺、语音好不好使、后排腿部和后备箱能不能装。
OC&C今年问了9国8000多名驾驶员,44%的受访者认为部分中国电动车质量已经达到或好于西方同级,法国和意大利是48%,德国35%。环球网。在考虑买电车的人群里,40%愿意给中国车付和西方品牌同等的钱,13%愿意多付。
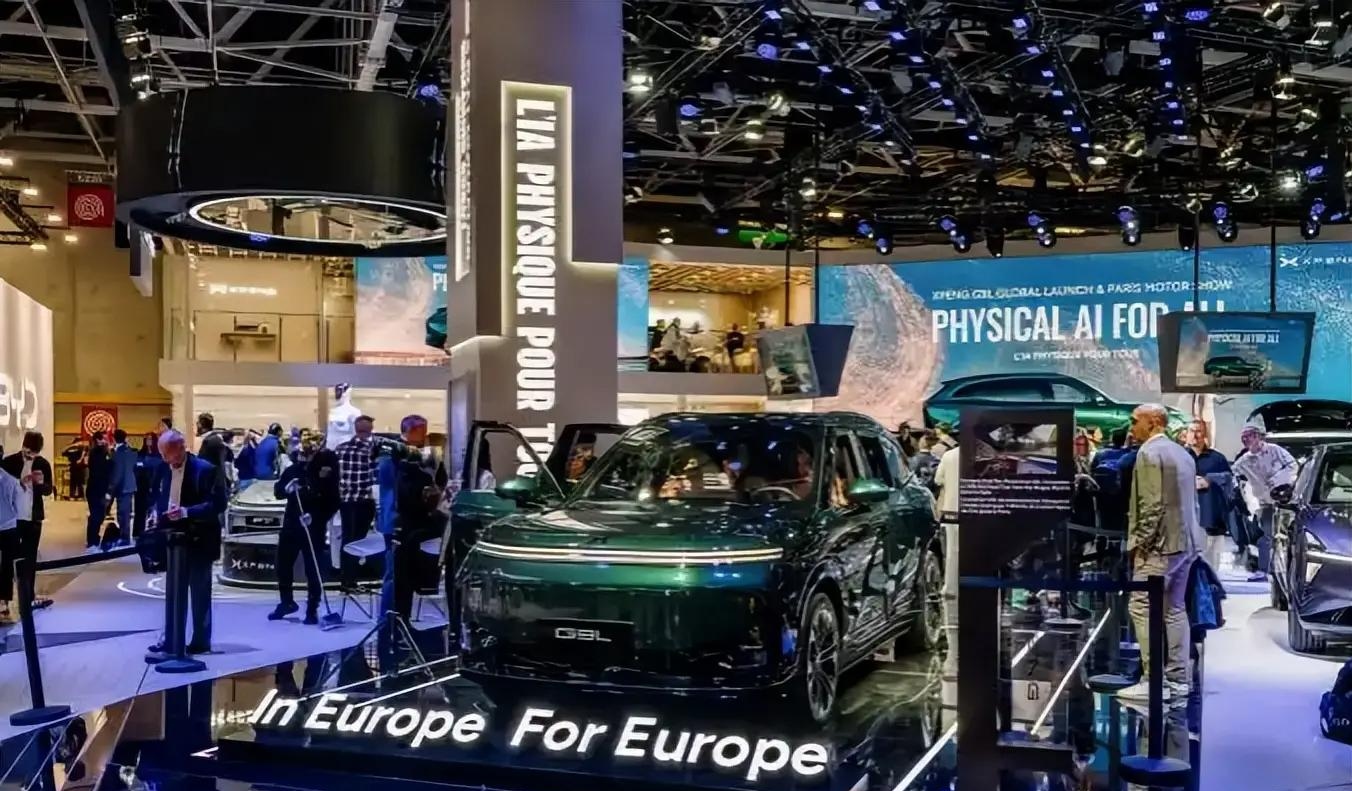
西欧插混市场中国品牌份额从两年前2.2%到了2026年二季度26%以上。欧洲车企的反应不是只防守。大众跟小鹏合作电子电气架构,Stellantis入股零跑、成立合资公司,雷诺找吉利做平台分工,这些动作背后是同一件事:欧洲品牌出渠道和认证经验,中国车企出三电和整车平台。
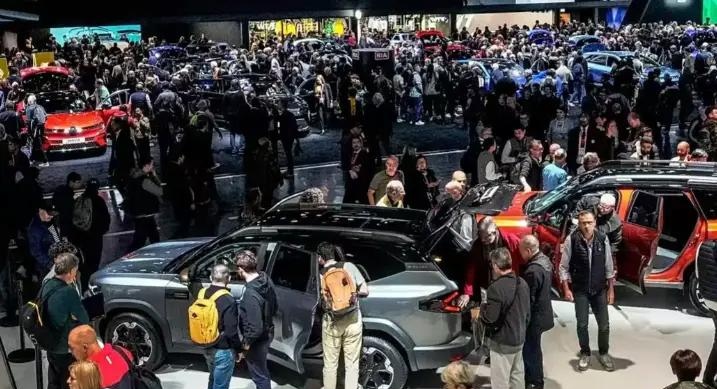
过去是他们定标准、别人来对标;现在要蹲下来亲自读数,说明中国车的装配精度已经进入被对标的位置。车身缝隙2.8毫米、空间多出15%到20%、三电成本比欧洲同级低三成——这些数单独看都不炸,叠在一起就是另一种制造方式。
传统豪华车靠机械积累撑起来的价格带,碰到电车之后,用户开始按空间、续航、车机、质量稳定性重新打分。品牌溢价不会一夜消失,但贵就等于更好这个默认项,已经被尺子量松了。