巴基斯坦人口有两亿六千万,全境汽车拢共才五百八十万辆,那咱甘肃两千四百多万人口,路上跑的汽车到底能有多少呢?

01
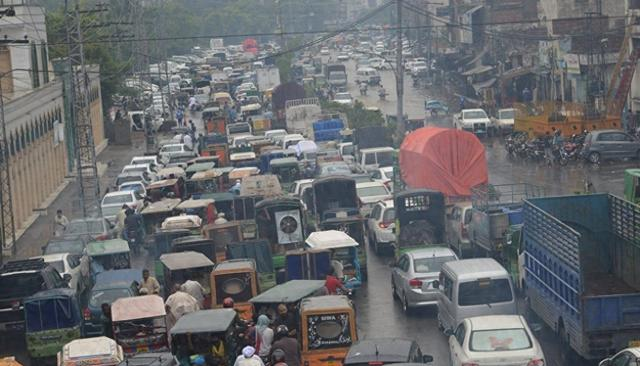
2026年10月13日,巴基斯坦汽车制造商协会公布了一组数字。
9月,巴基斯坦乘用轿车销量为10939辆,同比下降9.8%,环比下降20.3%。
就在三个月前,同一家协会的数据还显示,2026财年(2025年7月至2026年6月)全年乘用轿车销量达到155631辆,同比增长39%,理由之一是利率下降和新车型进入市场。
一边是全年近四成的增长,一边是单月两位数的下滑。
巴基斯坦汽车市场的恢复曲线并不平滑。
它在一个更深的结构里起伏:一个拥有超过2.6亿人口的国家,四轮汽车的普及程度仍然停留在极少数家庭能够负担的阶段。
按照巴基斯坦2025—2026年度经济调查的口径,全国登记车辆约3860万辆,其中两轮摩托车超过2600万辆,真正的汽车保有量约580万辆,轿车约400万辆。
把摩托车和汽车加在一起,巴基斯坦的道路上并不缺轮子;缺的是让普通家庭把两轮换成四轮的收入、信贷和产业条件。
这个数字放在区域比较中会显得更刺眼。
甘肃省2025年末常住人口2443万人,汽车保有量按公开口径已达514万辆左右。
人口相差十倍以上,汽车数量却处在同一量级。
需要说明的是,两地统计口径尚未经过严格同口径交叉核验,直接相除只能作为市场规模量级的参照,不能当作精确的人均保有量结论。
但它指向的事实是清楚的:在甘肃,购车已经进入更新换代和消费升级的阶段;在巴基斯坦,购车仍然是一道需要跨过较高门槛的消费决策。
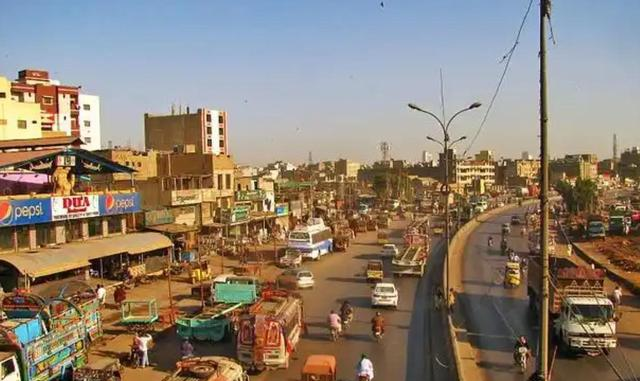
巴基斯坦的汽车市场不是没有增长。
2025年全年,铃木Alto一款车的销量达到51393辆,占整个轿车和掀背车细分市场的近40%。
Alto之所以站住这个位置,原因并不复杂:它是当地能买到的最便宜的全新汽车。
2025年年中,Alto VXR版本的价格从约282万卢比上调至2994861卢比,另一份报价显示VXR AGS版本达到3166480卢比。
一辆小型掀背车的价格以百万卢比计,对应的是一部分家庭仍然难以承受的绝对支出。
税费在其中占了很大比重,巴基斯坦本地制造汽车的总价中,税收和各类附加费用接近40%。
低价车主导市场,摩托车主导道路。
巴基斯坦的机动化进程在过去三十年里确实在加速。
PIDE(巴基斯坦发展政策研究所)2026年的一份研究梳理了1990年至2025年的数据:全国车辆从约447万辆增长到3908万辆,私人车辆(轿车、摩托车和吉普车)从142万辆增长到3587万辆。
公共运输车辆的增长远远落后,私人车辆成为机动化的绝对主体。
研究同时指出,2015年之后汽车融资的扩张与私人车辆购买的加速高度重合,信贷降低了 upfront 成本,把一部分家庭拉进了有车行列。
但融资能拉动的,仍然是那些已经具备稳定还款能力的家庭。
对于更大人群而言,摩托车不是“选择”,而是当前收入水平下唯一可及的机动化出行方式。
02
巴基斯坦当地销售资料显示,EV5在巴基斯坦提供两种磷酸铁锂电池版本,容量分别为64.2千瓦时和88.1千瓦时,起售价约1850万卢比,高配版本约2350万卢比。
这是一款纯电动紧凑型SUV,价格带远远高于铃木Alto所覆盖的区间。
它进入巴基斯坦,并不是要去争夺“最便宜的车”的位置,而是测试一个更窄但可能存在的细分市场:有一部分消费者愿意为电动车支付溢价,前提是产品在续航、配置和使用成本上给出足够的理由。
EV5的产品轨迹本身打破了传统跨国车企的投放顺序。
这款韩国品牌旗下的纯电动SUV,率先在中国推出,随后进入泰国、巴基斯坦、菲律宾、新加坡、摩洛哥以及澳大利亚、新西兰等市场,韩国本土反而较晚获得这款产品。
同一款车在不同市场之间并不是简单的配置增减。
中国市场版本与后来进入韩国、欧洲及加拿大等市场的版本,在动力电池和部分技术规格上存在差异。
韩国市场版本采用宁德时代的三元锂电池,中国及部分其他地区则采用比亚迪旗下弗迪电池的磷酸铁锂方案。
充电接口同样因市场而异:中国标准、欧洲CCS标准、北美NACS标准并行。
这种差异化不是起亚独有的做法,但它集中体现了新能源汽车时代一种正在成形的产品逻辑:全球车型的“共同点”可以停留在产品定位和核心设计上,而不必延伸到每一个技术细节。
对于巴基斯坦这种价格敏感、充电基础设施尚在起步、使用环境与东亚和欧洲迥异的市场,一套成本更低、热稳定性更好的磷酸铁锂方案,加上适应当地法规和道路条件的配置组合,比强行导入高规格三元锂版本更有可能把价格压到市场能够试探的区间。
支撑这种灵活组合的,是中国已经成型的新能源汽车供应链。
动力电池、电机、电控、电子电气架构、智能座舱,这些环节在中国形成了规模化制造能力和持续的成本下降压力。
传统汽车开发通常由整车企业先定义平台和产品,再向供应商采购零部件;中国新能源汽车产业中更常见的做法是,整车企业先审视市场上已经成熟的电池、电驱和电子方案,选择在性能和成本上合适的现成技术,再围绕它们设计整车。
有行业人员讨论过,采用成熟供应链和这种开发思路,在部分项目中可能带来百分之三十到四十的成本优化空间。
具体幅度取决于项目条件,不能当作普遍结论,但它解释了一个现象:为什么一款韩国品牌的电动车,会以中国供应链为支点,率先进入包括巴基斯坦在内的新兴市场。
EV5在巴基斯坦的定价仍然不低。
1850万卢比起步,对于人均收入有限的家庭而言,依旧属于高门槛消费。
但它至少把“电动车”从一个抽象的技术概念,变成了当地展厅里可以比较价格、电池容量和充电时间的实物。
2026年5月20日,广汽集团与巴基斯坦Lucky Motor Corporation在卡拉奇举办品牌上市发布会,一次性推出HYPTEC HT、AION V、AION UT、AION ES四款车型,并发布“巴基斯坦行动”长期战略。
广汽的动作比单一车型的导入更进一步:它在卡拉奇、拉合尔和伊斯兰堡同步建设品牌展厅,试图把产品、渠道和本地化服务体系一起落地。
巴基斯坦汽车制造商协会的数据被广汽引用:2025年7月至2026年4月,该国累计汽车销量超过12.7万辆,同比增长52%;2026年4月单月销量超过1.7万辆,同比增长117%。
基数低,增速就容易显得陡峭,但中国品牌在这个时间窗口集中进入,说明它们对巴基斯坦市场的判断不是短期试水。
03
起亚EV5的案例还牵出一个更隐蔽的问题:供应链优势与产品开发权限之间的错位。
现代起亚集团在全球市场的体量不容忽视。
2025年,该集团以727万辆的销量稳居全球前三。
但在中国,现代与起亚两大品牌的终端销量合计仅20.7万辆,市场份额跌破1%,与巅峰时期近10%的占比形成反差。
2026年1至4月,北京现代和东风悦达起亚累计销量55376辆,同比下滑12.8%。
中国新能源汽车的渗透率已经越过50%,而韩系新能源产品在中国市场的月销量长期停留在数百辆级别。
这种“全球强势、中国弱势”的错位,直接影响着研发资源的配置方式。
现代汽车在中国设有研发中心,业务覆盖新能源车型和传统燃油车辆的产品企划、设计、试制、试验和法规认证,并对合资公司提供技术支持。
上海另设有前瞻技术研发中心,聚焦智能座舱和自动驾驶。
2026年7月,现代汽车与起亚在上海正式开放“UX Studio 上海”,官方表述中提到,现代汽车过去长期采用“Global to China”的方式,将南韩研究所开发的车辆针对中国市场进行部分修改。
这一模式的惯性是明显的:中国团队承担本土适配和工程支持,但平台和核心技术路线的主要决定权仍然留在总部。
有参与过EV5相关工作的研发人员曾表示,其工作主要面向中国版本,与韩国总部虽然存在技术交流,但对其他市场车型的详细开发需求了解有限。
这一说法来自单一信源,无法作为对现代起亚全球研发体系的整体判断,但它指向的张力是真实的:一个市场拥有成熟的电池、电驱和零部件供应链,并不意味着当地研发团队自动获得了将这些资源用于全球产品定义的权限。
现代汽车全球首席执行官穆厚载在2026年北京车展上对此有过公开回应。
他说:“当我们取得成功的时候,会很容易自满。过于自信不太会反思,倾听客户和合作伙伴的意见也不像过去那么积极,这时候被竞争对手超越。”
他同时表示,现代汽车绝对不会放弃中国市场。
2024年12月,现代汽车联合北汽集团向北京现代增资80亿元人民币,重点投向本土化产品制造、新能源研发和供应链深耕。
这些动作说明总部已经意识到问题,但从增资到研发权限的实际下放,中间还有组织结构和利益分配的漫长距离。
对于一款以中国供应链为成本基础、面向巴基斯坦等新兴市场的车型而言,这种距离会产生具体后果。
如果中国团队只能定义中国版本,而出口版本的电池选型、充电标准适配和成本目标由总部另设团队决策,那么供应链的响应速度和成本优势就会在接口处被消耗掉一部分。
EV5在巴基斯坦采用磷酸铁锂方案、在中国采用弗迪电池、在韩国采用宁德时代三元锂,这些选择本身是合理的市场适配,但它们是否由最靠近供应链的团队来主导,决定了企业能不能把“中国成本”转化为“全球价格”。
04
巴基斯坦政策层面正在试图为新能源汽车打开更大的空间。
2026年9月,总理夏巴兹·谢里夫批准了2026—2031年汽车政策草案中的新能源税收减免框架。
草案提出,新能源汽车的销售税降至1%,免征联邦消费税、资本价值税和预扣税;电动汽车组装套件和本地化零部件的关税在2027年6月30日前维持在1%;汽车整体关税从30%逐步降至2031财年的15%。
草案还设定了新能源汽车在新车销售中占比达到30%的目标。
谢里夫在审批时否决了政策委员会最初提出的“纯电、增程和插混同等对待”方案,要求将三类技术路线区分开来,纯电动获得最优惠待遇,增程式次之,插混再次。
这一细节说明,巴基斯坦的政策设计者不是在做笼统的“电动化”宣示,而是在有限的财政空间里选择优先撬动哪一类产品。
但政策工具能降低的是购置端的税负,它无法替代使用端的基础设施。
巴基斯坦目前全国公共电动汽车充电站的数量估计在30到50个之间,而政府的目标是到2030年建成3000个。
差距不是靠税收减免可以弥合的。
一名当地行业人士对《快报论坛报》说:“50到3000个充电站之间的差距,不只是一个数字问题,它是一个电网问题、一个土地问题,和一个信任问题。”
快速充电需要可靠的三相电力供应,而在需求预计增长的地区,这种供应往往并不稳定。
另一名从业者说得更直接:“补贴降低了入门价格,但它们不解决里程焦虑、充电可及性或消费者信任。”
充电桩的数字还有另一层复杂性。
巴基斯坦国家能源效率与保护局的一份文件显示,全国被识别出的充电设施超过200个,但正式注册的只有47个,另有175个未注册。
这意味着即便在现有存量中,监管覆盖和标准化程度也远未到位。
对于EV5这类依赖公共充电网络来缓解续航焦虑的产品,基础设施的碎片化会直接压缩它相对于燃油车的使用优势。
对于更低价位的电动车型,问题只会更尖锐:购买门槛越低,用户对充电便利性的容错空间就越小。
平行发生的另一条线索是本地化组装。
巴基斯坦的新能源政策草案对本地化组装的新能源汽车给出了1%的组装套件关税和联邦消费税豁免,意图是把“进口整车”逐步转向“本地组装”。
广汽在进入巴基斯坦时,合作方LMC本身在当地拥有制造和分销网络,双方的战略表述中包含右舵新能源车型的长期规划和本地化内容。
巴基斯坦科学技术部本土研发局局长沙基尔·阿尔沙德曾表示,政府将推动中国新能源汽车在巴实现全链条生产,助力当地汽车产业绿色转型。
这类表态指向的方向是明确的,但从关税优惠到实际的全链条生产,中间需要供应商落地、技术工人培养、质量体系搭建和持续的投资信心。
巴基斯坦乘用轿车市场的年销量规模在15万到20万辆量级,单一车型的本地化产量能否摊薄模具和供应链成本,是一个尚未被回答的问题。
把巴基斯坦与甘肃的保有量数字放在一起,容易得出“人口多、车少、空间大”的直觉判断。
直觉没有错,但它省略了从“潜在需求”到“实际销量”之间的一连串条件。
甘肃的汽车消费建立在中国长达数十年的经济增长、公路网络扩张和汽车产业规模化之上,这些条件不是单个政策工具可以在短期内复制的。
巴基斯坦的摩托车保有量说明,居民对机动化的需求是真实且庞大的,它目前以两轮的形式被满足。
四轮汽车能否从摩托车手中接过一部分出行需求,取决于居民收入能否持续改善、信贷能否覆盖更广的人群、汽车价格能否在税收和供应链的共同作用下进入更多家庭的预算区间,以及充电或加油的便利性能否跟上。
起亚EV5、广汽的四款车型、巴基斯坦2026—2031年政策草案中那些具体的百分比和豁免条款,都是这条链条上的新变量。
它们还没有改变巴基斯坦汽车市场的总量结构,但它们在把中国新能源汽车的供应链能力、产品定义方式和本地化合作模式,一条一条地铺进一个过去由日系低价燃油车主导的市场。
2026年9月乘用车销量同比下降9.8%的数据提醒人们,这种铺设不会是一条直线。
利率、通胀、税收预期和消费者信心,任何一个变量的抖动,都会在月度的销量数字上留下痕迹。
巴基斯坦的道路上仍然以摩托车为主,而围绕四轮汽车的产业选择,正在这个基本事实之上缓慢地重新排列。