比亚迪欧洲建厂最新计划:匈牙利厂Q4启动大规模生产,法国进入第二工厂候选名单

比亚迪执行副总裁李柯在2026巴黎车展上投下了一颗重磅炸弹:匈牙利塞格德工厂计划于2026年第四季度正式启动大规模生产。
这标志着比亚迪在欧洲从“出口卖车”到“本地造车”的关键转折,正式进入倒计时。
李柯在巴黎车展接受彭博采访时还透露了更宏大的计划:比亚迪将在欧洲建立第二、第三工厂,法国已进入候选名单。比亚迪计划到2030年在欧洲的员工人数“绝对会超过4万人”,而公司“很快就会有超过1万名员工”。
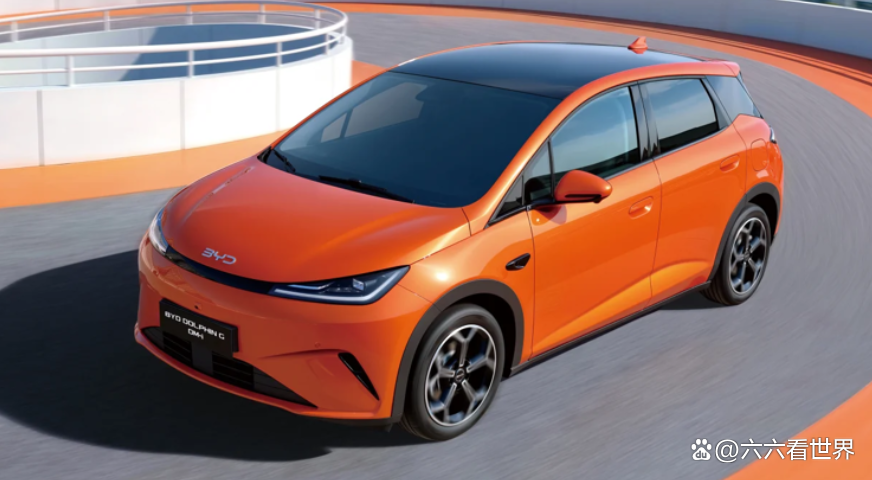
匈牙利工厂:三年磨一剑,终于要量产了
匈牙利塞格德工厂是比亚迪在欧洲的第一座乘用车制造基地。这个项目的推进历程并不轻松。
比亚迪2023年底宣布在匈牙利建设欧洲新能源乘用车工厂,最初计划2025年底投产,随后推迟至2026年。工厂总投资额高达40亿欧元(约合人民币350亿元),规划最大年产能30万辆,初期产量预计在15万辆左右。
比亚迪表示,在达到最大产能目标之前,工厂可能至少在两年内不会满负荷运转。匈牙利工厂的定位很清晰:服务欧洲大众市场,直接对标大众集团和Stellantis占据的经济型汽车市场。
为什么非要建厂?关税账本算得很清楚
比亚迪在欧洲建厂的根本驱动力,是欧盟对中国产电动汽车加征的反补贴关税。
2024年10月,欧盟在原有10%关税基础上,对中国产纯电动汽车加征为期5年的额外关税。比亚迪适用的额外税率为17.0%,叠加10%基础关税后,综合税率约27.4%。
以比亚迪Atto 3为例,欧洲售价约3.8万欧元,单是关税成本就高达约1.04万欧元(约合人民币8万元),再加上海运物流成本(单车约1500-2000欧元),出口模式下的利润空间被严重压缩。
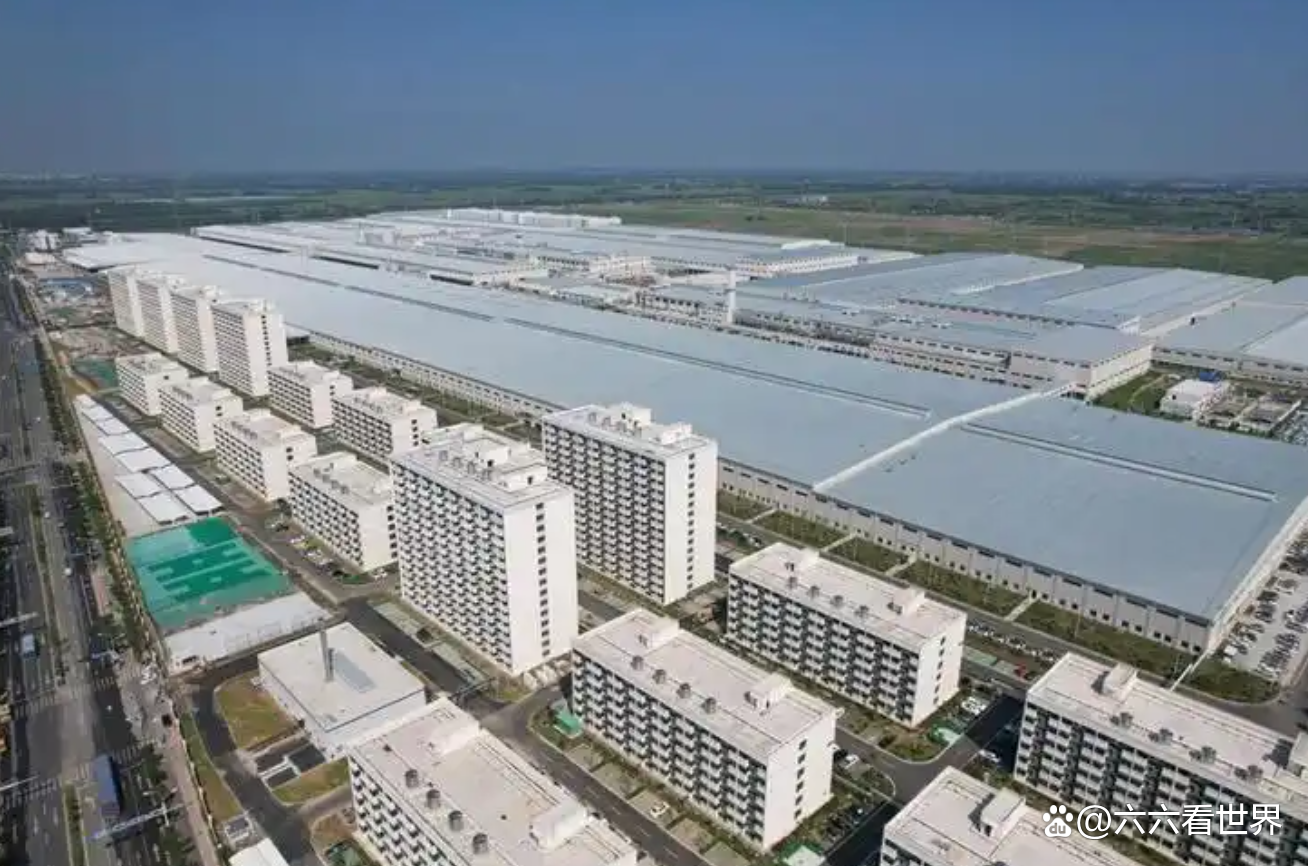
本地化生产可以完全规避这笔关税成本。匈牙利工厂生产的车辆,在欧盟内部流通享受零关税待遇。 这是比亚迪从“出口商”转变为“欧洲制造商”的经济逻辑基础。
更值得关注的是,欧盟《工业加速器法案》草案提出,享受补贴的电动汽车须在欧盟完成整车组装,且整车价值至少70%需源自欧盟本土供应链。这意味着仅建总装厂可能还不够,电池、电驱等核心零部件的本地化生产也在未来的合规要求之内。比亚迪计划中的“3座整车厂+1座电池厂”的长期布局,正是对这一趋势的前瞻性回应。
销量在说话:欧洲已成为比亚迪最大的海外市场
建厂的底气,来自销量。
2026年上半年,比亚迪在欧洲销量达到17.8万辆,同比增长79.9%,欧洲已成为其海外销量最大、增速最快的市场。
分市场看,增长更加惊人。前4个月,英国销售26396辆(同比增长124%),意大利17428辆(同比增长208%),德国13825辆(同比增长395%,翻了近四倍),西班牙13467辆(同比增长151%)。
更具标志性意义的是,2026年4月,比亚迪以12754辆纯电动车销量、超过7%的市场份额,超越特斯拉、大众、宝马,正式登顶英国纯电汽车月度销量榜。这是中国自主品牌首次拿下欧洲主流发达国家的纯电销冠。
到5月,比亚迪在欧洲的市场份额同比翻倍至2.8%,已超越福特、特斯拉和日产。
销量的爆发性增长,正在倒逼产能的本地化落地。 当一家车企在一个市场的月销量逼近3万辆时,纯靠进口的供应链效率和成本结构已经难以为继。
第二工厂:买旧厂比建新厂更快
匈牙利工厂之外,比亚迪的第二座欧洲工厂正在加速选址。
这个“棕地策略”的逻辑很简单:快。新建一座整车工厂从选址到投产通常需要3-4年,而收购改造现有工厂可以把周期压缩到1-2年。欧洲多家车企目前存在产能利用率不足的问题,这为中国车企提供了收购的窗口期。
阿尔塔维拉此前曾尝试入股雷诺遭拒,根源正是欧盟关税政策倒逼中国车企加速本土化,而欧洲车企对与中国企业的深度绑定仍持谨慎态度。
挑战同样真实
在一片扩张声浪中,也需要看到现实的阻力。
匈牙利工厂从宣布到量产经历了三年时间,期间因审批、供应链配套、劳工法规等问题多次延期。这说明在欧洲建厂的复杂度远超国内。
欧盟的规则仍在动态收紧。“欧洲制造”新规草案中的70%本土价值门槛、外资持股不超过49%的限制等条款,可能对未来工厂的运营模式产生实质性影响。比亚迪长期规划中的电池工厂,就是为了应对更高比例的本地供应链要求。
此外,本土化生产能否复制国内的成本控制能力,仍需验证。欧洲的劳动力成本、能源成本都远高于中国,供应链的本地化配套也需要时间培育。
从“卖到欧洲”到“在欧洲造”
比亚迪在巴黎车展上披露的建厂计划,本质上是一个信号:中国车企的全球化正在从1.0版本(整车出口)升级到2.0版本(本地制造) 。
当一家中国车企在欧洲的员工规模逼近4万人、工厂产能规划达到百万辆级别时,它已经不再是一个“外来者”,而是欧洲汽车工业版图中不可忽视的一部分。
Q4的匈牙利工厂,就是这条路的起点。 你看好比亚迪在欧洲的本地化制造战略吗?欢迎在评论区聊聊你的看法。