泰国汽车版图突变:中国新能源与日系阵营的工厂博弈

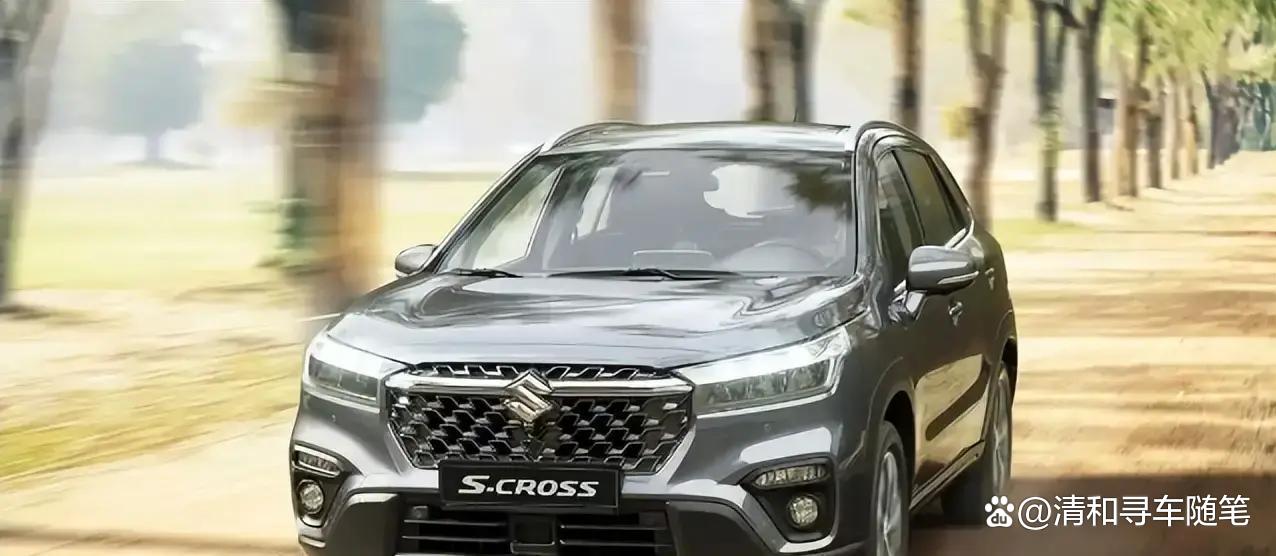
2026年初,泰国罗勇府的一座整车组装基地完成易主,这家原本挂着铃木标识的工厂如今已经更换为美国福特的品。该厂早期规划年产8万辆整车,却在近年出现年产量跌破5000辆、设备开工率不足6%的局面,最终选择全面停产并退出当地整车制造环节。
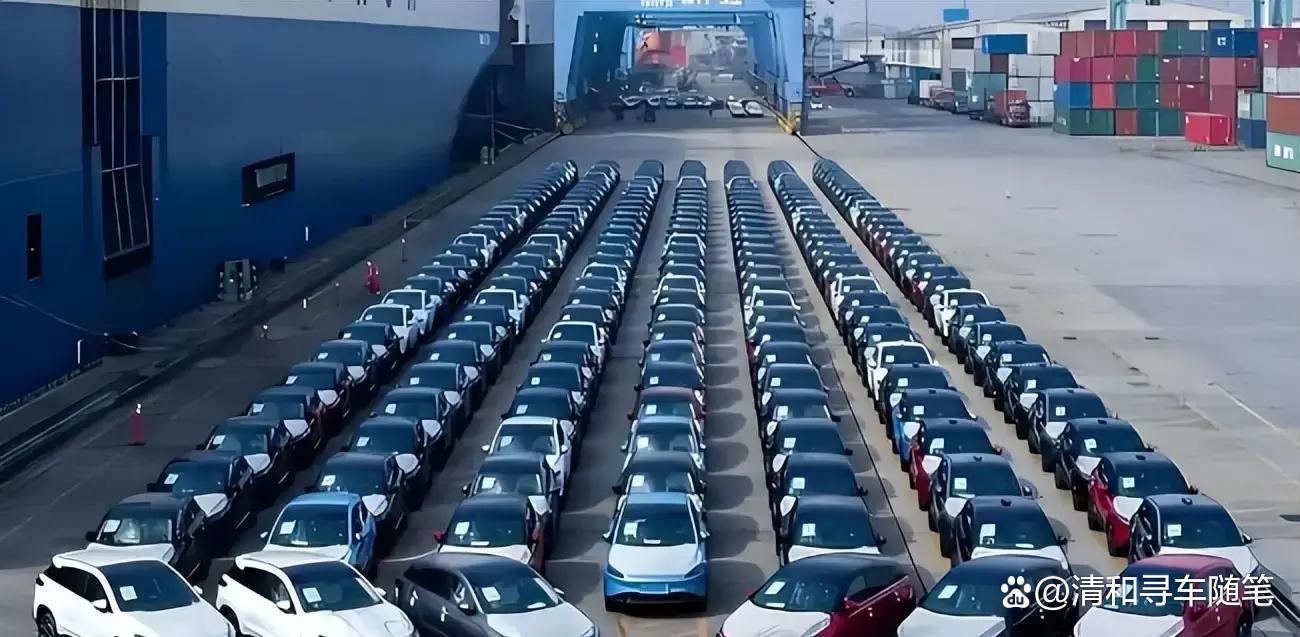
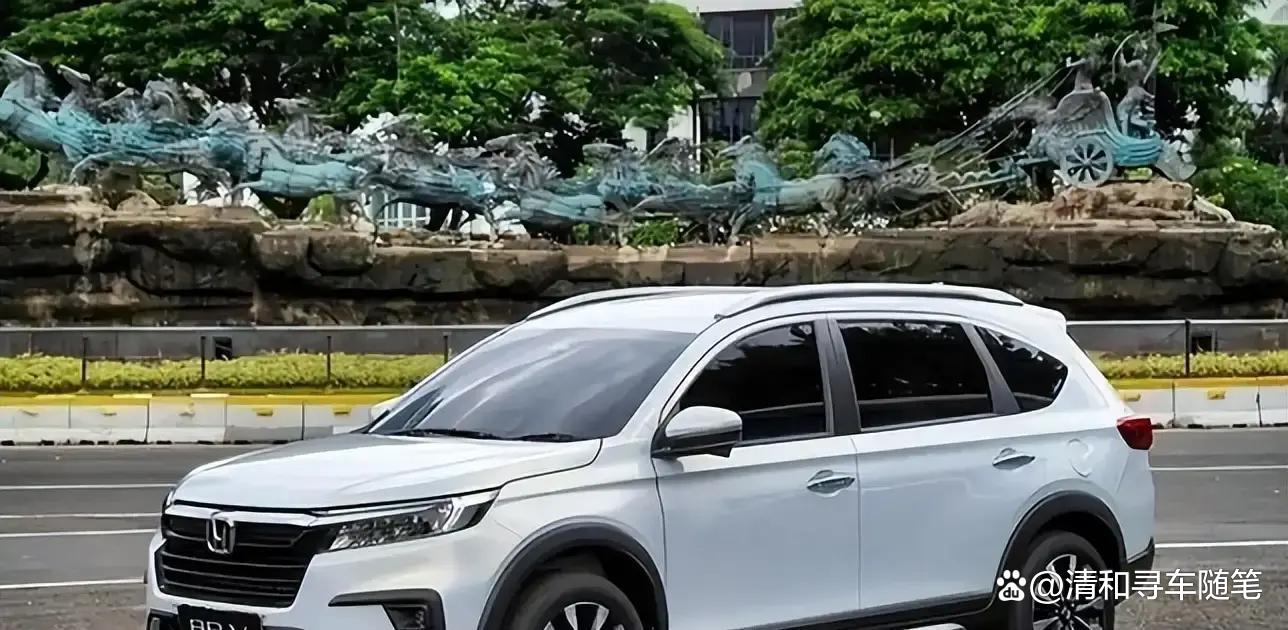
在东南亚地区,日本品曾多年保持极高的市场占有率。泰国、印尼、马来西亚等主要经济体的新车销售结构中,丰田、本田、五十铃和日产等品的份额一度常年处于85%到90%区间。基于这样的体量,日系车企在泰国布局了大型皮卡和右舵乘用车生产基地,将这里打造为面向东盟及大洋洲的重要出口枢纽,同时形成了高度紧密的产业利益网络。
2026年前后,这套延续了约半个世纪的格局开始出现集中调整。铃木在泰国的销量持续下滑后,正式终止了本地化造车业务,将整座现代化厂房整体移交给竞争对手。当地汽车协会数据显示,在退出前的最后一个完整生产年度,这座工厂实际下线整车不足5000辆,产能利用率跌破6%的行业警戒线,单位车型在生产过程中面临明显的设备折旧压力。
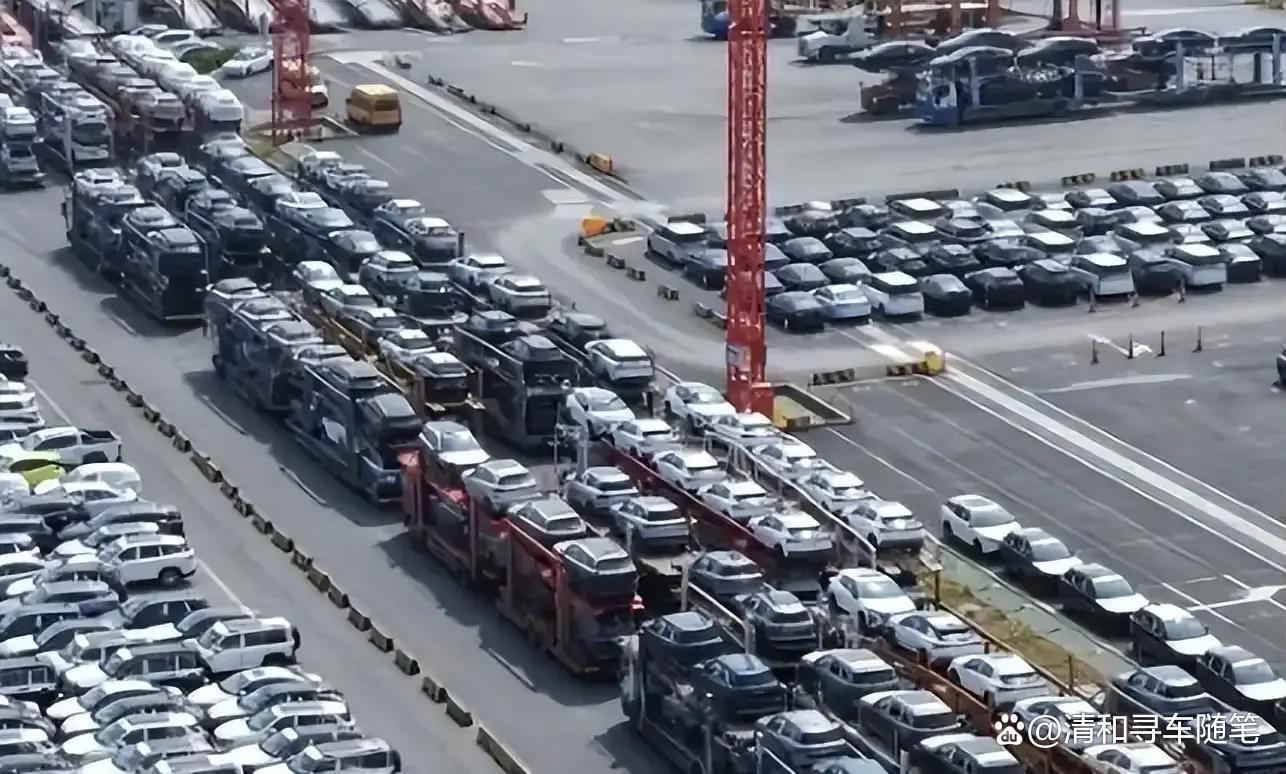
本田在泰国的生产布局也在相近时间段发生变化。2025年至2026年间,本田将原有的多点组装体系收缩为单点生产,关闭了位于大城府的整车生产线,把现有产能集中到巴真府的一个工厂内运行。这类集中化调整,使日系车在泰国的本地制造结构发生了明显收缩。
市场份额的变动同样具备代表性。2026年上半年统计报表显示,日本品在泰国整体汽车市场上的占有率,已经从此前接近90%的水平跌破70%。随着新车订单规模的下降,与日系整车深度绑定的当地零部件企业开始面临产能空置与经营风险,大量生产内燃机缸体、排气消音装置和机械齿轮的工厂出现停工现象,上游和中游环节集中暴露坏账与裁员问题。
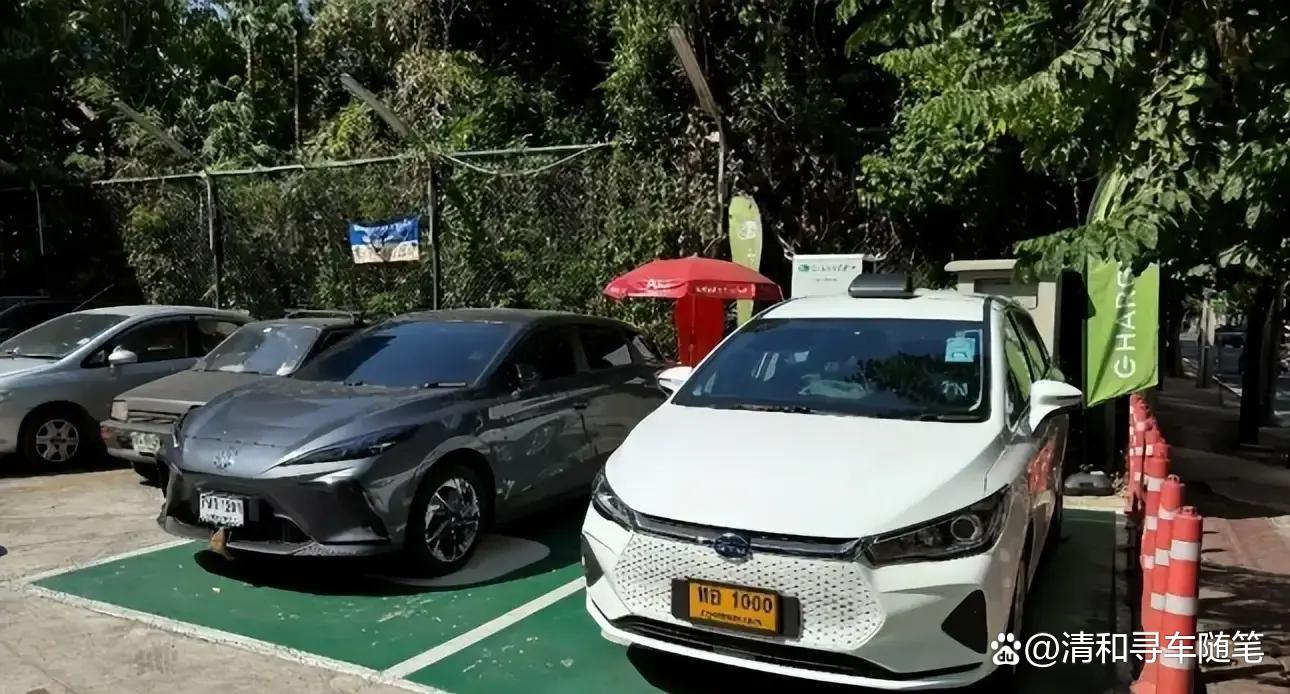
在传统燃油车阵营承压的背景下,中国新能源汽车企业以不同路径进入东南亚市场。中国企业并未只停留在整车出口层面,而是从进入初期就推动全产业链环节的本土落地,采取重资产投入建设生产端的模式对接当地市场需求。
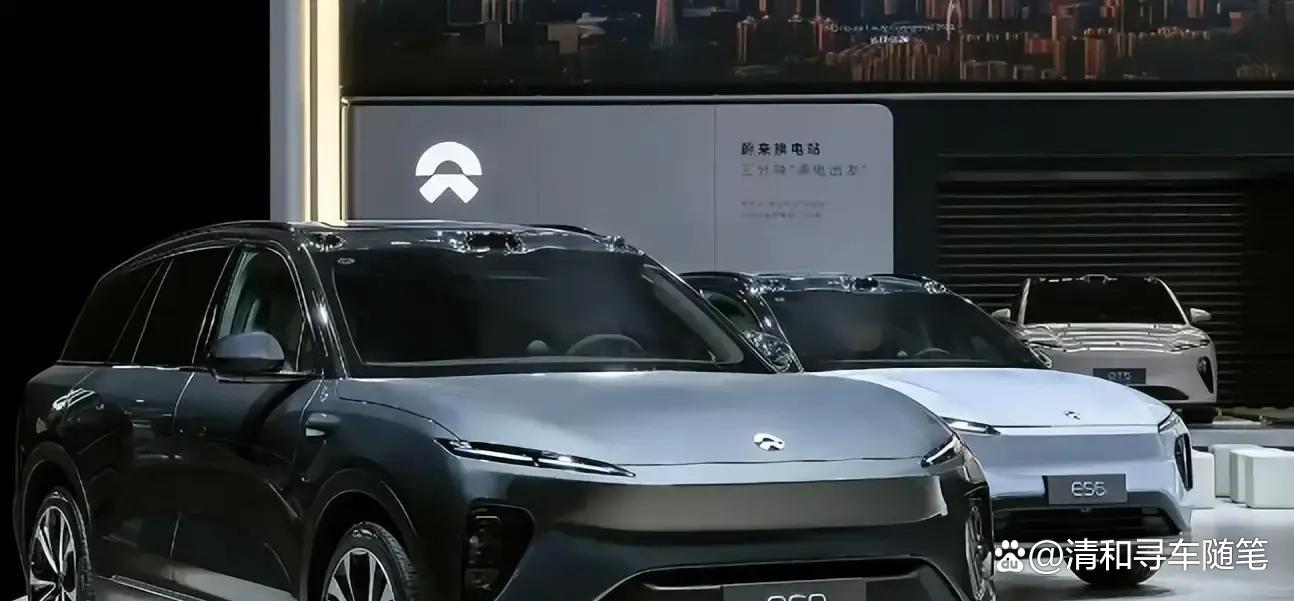
回溯三四年前的曼谷国际车展,中国品展台仍偏向展馆边缘位置,许多当地消费者和经销商主要以观望态度接触这些品,当地实际保有量规模有限。到了2025年和2026年,展会中的订单结构已经发生明显变化,比亚迪、埃安、长城、长安和哪吒等品在车展期间获得的现场订单及交付金额,多次超过丰田和本田。
为了在当地形成稳定供给能力,中国车企在罗勇府、春武里府等工业走廊区域投入建设大型生产车间,将冲压、焊接和总装等整车生产环节逐步迁入泰国。整车工厂的扩张之外,动力电池电芯、驱动电机、电子电控和热管理系统等关键“三电”环节也同步布局,推动这些核心零部件在泰国实现规模化生产,降低对跨境进口组件的依赖。
2025年底至2026年间,中国动力电池企业欣旺达在泰国投入50亿泰铢,建设大型电芯加工基地,蜂巢能源与国轩高科等企业的电池包PACK产线也陆续进入量产阶段。这类电池生产项目使当地供应链更为完整,整车企业有条件在泰国实现从电芯到PACK的多环节一体化供应。
随着核心零部件逐渐实现本土生产,中国车企可以在东盟内部享受自贸协定带来的零待遇,还能在制造成本方面形成下移空间。单千瓦时电池系统生产成本被压缩到约44美元,提升了纯电车型在当地的价格竞争力。当国际原油价格出现波动时,家庭用户在计算充电费用与燃油成本差异之后,对新能源产品的接受度明显提高。
在具体车型配置层面,中国品在泰国销售的新车普遍配备大尺寸智能车机、辅助驾驶功能以及远程升级等配置,和传统燃油车形成明显差异。这类配置组合在一定程度上提高了整车的科技感和使用便利度。在技术能力与成本控制双重配合下,中国品在短期内占据了泰国新能源乘用车近八成的市场份额,整体乘用车领域的占有率也逐步逼近约半壁江山的水平。
随着销量的扩大,东盟汽车市场的竞争形态发生改变。初期阶段的品快速布局逐渐让位于更强调存量争夺的博弈过程,泰国官方此前实施的纯电购车现金补贴和消费税全额减免政策,也按照既定时间表进入退坡周期。政策支持力度下降后,整车价格及综合产品力将成为品竞争的主要看点。
各家中国品在泰国规划的整车年产能已达到数十万辆规模,相关工厂的投产节奏使当地新车供给量持续提升。然而泰国本土消费市场承接能力存在一定上限,如果产能释放速度远高于需求增长,而向印尼、越南等其他右舵市场的疏解节奏不够及时,工厂运营端可能面临部分产能闲置压力。
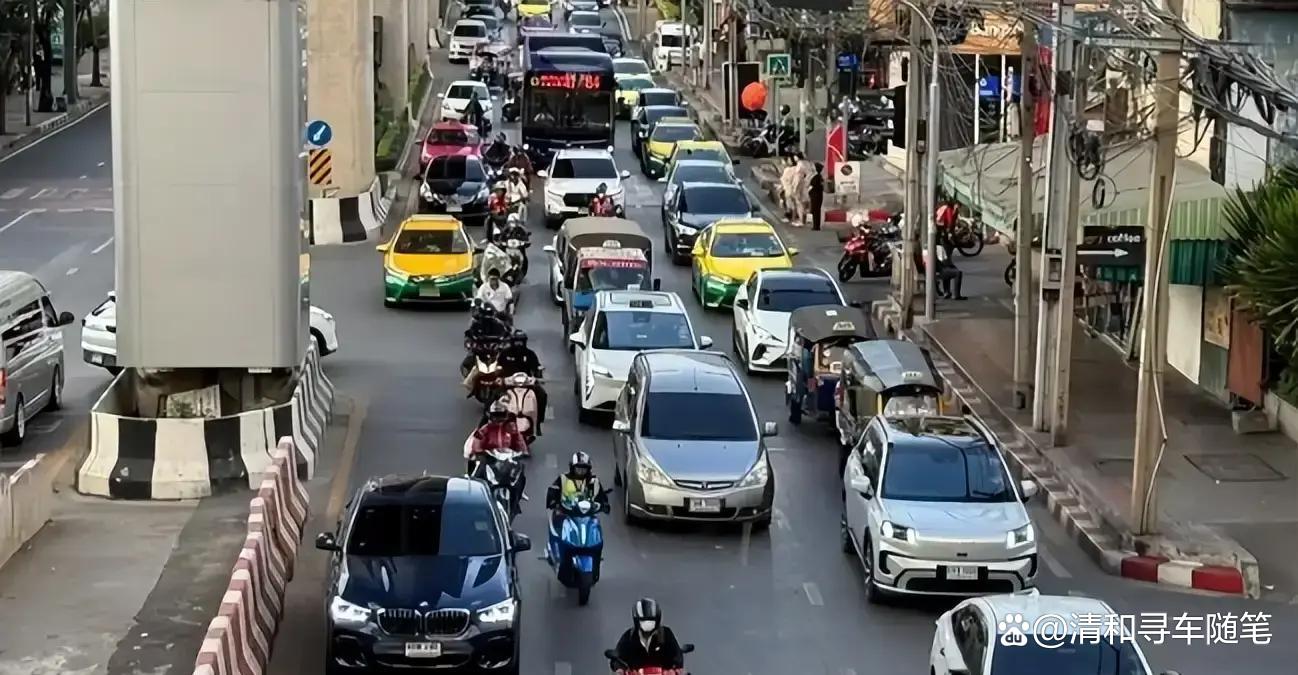
在整车生产之外,销售及使用后周期的配套服务也开始成为当地用户关注焦点。整车保养、维修网络的覆盖密度,高压充电基础设施在全国范围内的布局情况,以及车辆在二手车流通环节的残值表现等因素,都在影响新能源汽车长期口碑。企业需要在生产出厂之后,持续维护售后环节的服务质量。
当地气候条件对车辆耐久性提出了较高要求。泰国及周边区域常年处于高温、高湿环境,动力电池包在此类气候下的化学衰减寿命,以及车架和底盘的防腐蚀工艺水平,都将接受长周期的实际路况考验。出租车和家庭用户对续航、可靠性和维护成本的长期体验,将直接反馈到品形象和未来订单结构上。
在传统燃油细分领域,日本车企仍具有较强的渠道优势。东南亚市场中,柴油皮卡和轻型商用车保有量较大,日系品依托数十年逐步铺设到村镇层面的维保网点,保留了稳定的服务网络和用户黏性,为其在部分细分市场提供支撑。
中国车企在东南亚的突破与扩张,背后依托的是较长时间形成的技术储备和工业规模体系。这种全产业链式的出海路径需要面对制造、供应、服务和合规经营等多维度挑战,仅依靠短期价格策略难以维持长期竞争力。对于已经进入泰国并建立工厂与本土供应链的企业来说,持续完善当地配套体系、梳理合规运营流程并对准用户真实用车场景,在当前阶段成为保持稳定发展的关键。