产品力反超小米SU7,轿车卖不好的“魔咒”,吉利真的要终结了吗?

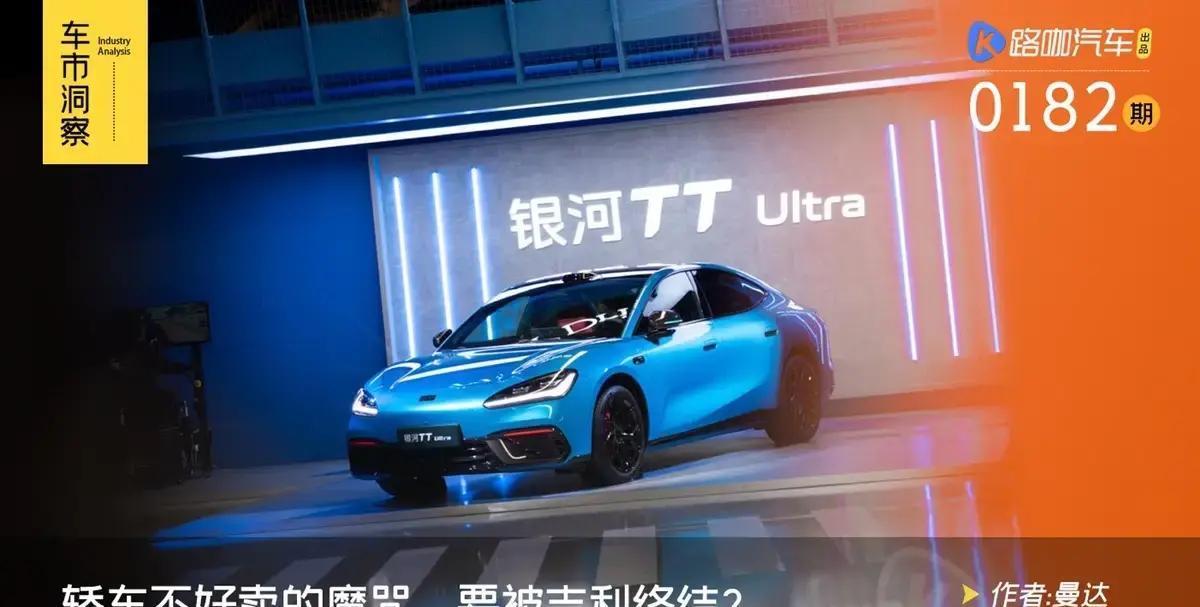
这事背后,其实不是单纯的谁更会卖。它戳中了一个更现实的问题。8月份10到20万新能源市场里,SUV卖得热得像刚出锅的酸辣粉,销冠一个月冲到两万三千多台;可新能源轿车这边却显得冷清,卖得最好的小鹏MONA M03一个月不到9000台。难道中国消费者真就集体不爱轿车?不是。更像是过去的纯电轿车缺少能把人从犹豫里拉出来的那个关键按钮。
我们先把现象放稳。8月份的这条销量断层,给出的信息很直接。SUV在10到20万区间里已经形成了高频竞争,产品铺得勤,终端也更容易触达。相反,轿车领域的主流产品在价格门槛和综合体验上,往往让消费者陷入两难。想要运动轿跑的姿态和智能化,但预算往往不够贴近“顶配级”体验。想要空间和舒适,又得在轿跑外形上做妥协,最后就变成一句话,怎么选都像将就。
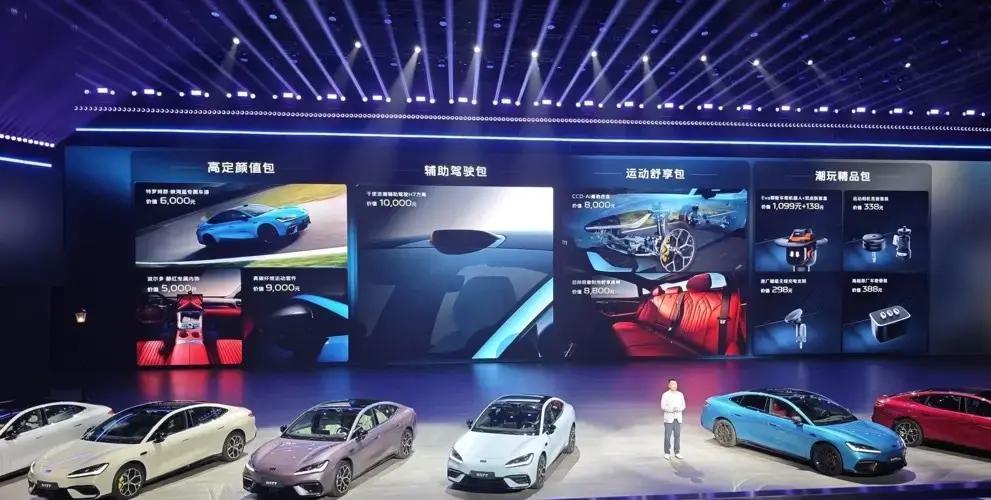
但真正让人盯住银河TT的,不止是12.99万这种数字刺激。它的讨论点集中在三块:空间得房率、底盘与三电底蕴、以及智驾和座舱体验的“够不够用”。这些东西不花哨,但决定了每天开车是什么感觉。对我来说,轿车能不能卖动,就看它能不能同时满足两类人。看颜值的人要好看,坐着的人要舒服,手里方向盘的人要稳。
先聊空间与舒适性。运动型轿跑为了低趴动感,确实常见问题是后排头部和乘坐体验。消费者吐槽的点往往很一致:前排很好,后排就像被“压扁”过。素材里讲银河TT通过原生纯电架构的电池包布局和座舱设计来提高得房率,这话听起来像营销,但它对应的是一个具体逻辑。电池包的布置如果更合理,底板高度控制更好,后排腿部空间和头部余量就更容易兼顾,不用靠牺牲换取姿态。
再具体一点说,很多人判断轿车空间,第一反应是腿部。后排腿部够不够,直接决定你能不能在副驾和后排之间切换家庭角色。第二是头部。尤其是身材偏高的人坐进轿跑后排,抬头看顶棚那一瞬间就会有答案。第三是座椅的包裹和坐垫长度。舒适不是只靠软不软,还要看支撑面是否顶得住。素材里强调后排腿部空间和头部余量,这就是消费者最关心的“体感点”。
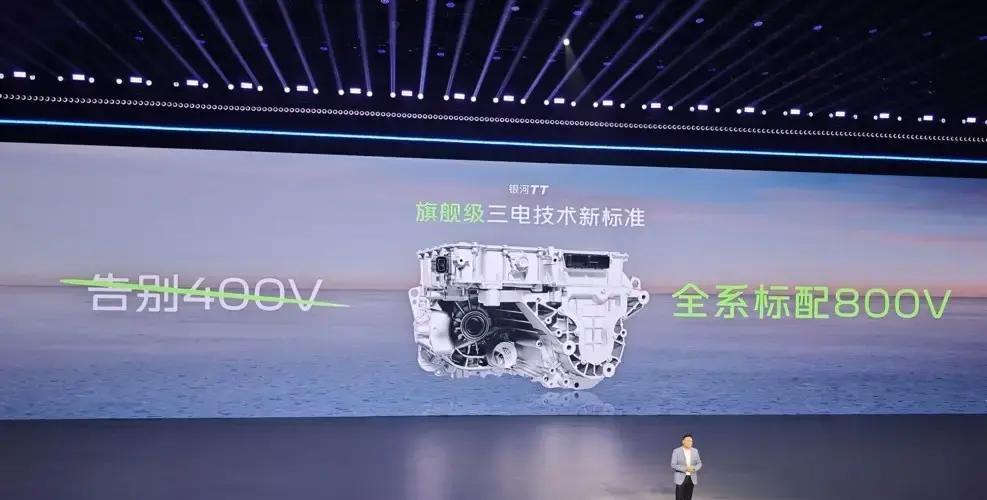
然后是底盘质感与三电系统。素材给了一整套可查的硬件清单,这比“开起来很高级”更可靠。前全铝双叉臂独立悬架、后加强型五连杆独立悬架,这套结构的意义在于,它更容易把回弹、支撑和车身姿态协调起来。你可以把它理解成底盘的骨架更细,能更精准地跟随路面的变化。再加上素材提到的FSD可变阻尼自适应悬架、液压衬套以及DP-EPS电子助力转向系统,这些东西共同指向同一个目标。日常过减速带要干脆不拖泥带水,高速并线要稳定不松垮,转向回正要有“指哪打哪”的一致性。
三电方面,素材给出Ultra版双电机四驱,0到100公里每小时加速时间3.8秒。注意这里不是让你拿它去跑直线比赛,而是让你知道它的动力标定和能量释放是够用的。在10到20万区间,很多车型会在动力上做“能开但不爽”的取舍。3.8秒这种参数放在轿跑定位里,就会影响用户对加速响应的第一印象。尤其是城市里超车变道,电门轻轻一踩有没有跟手感,决定了你会不会喜欢这台车,而不是只会羡慕它在发布会上的账面数据。
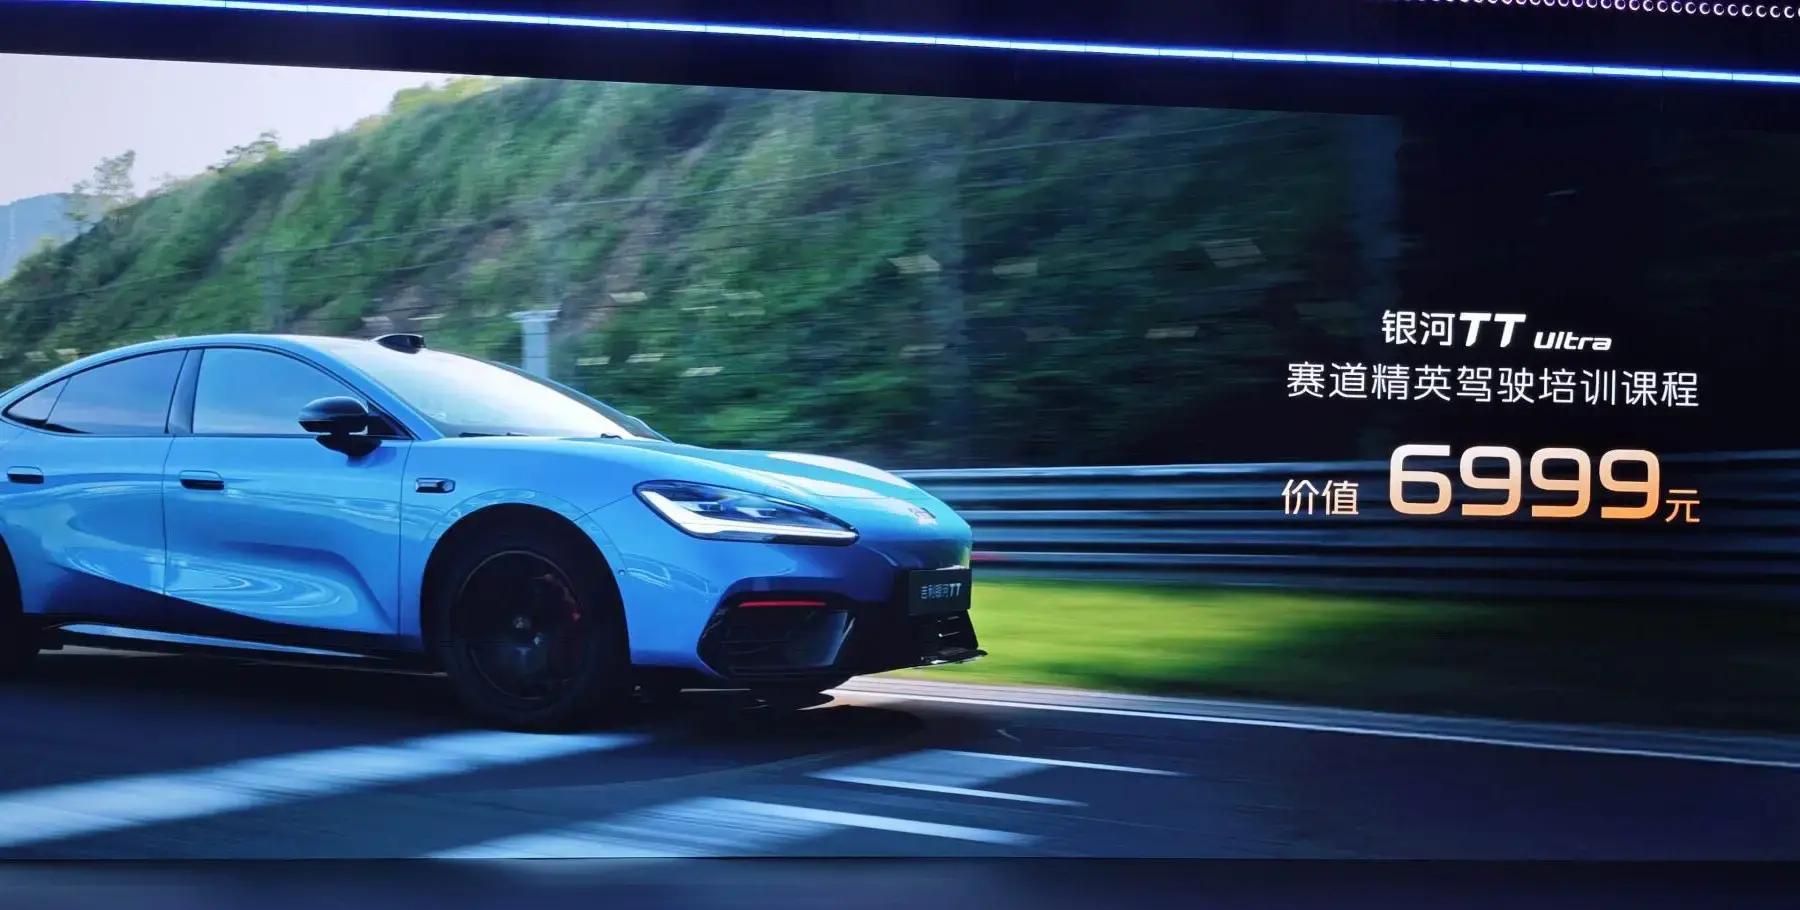
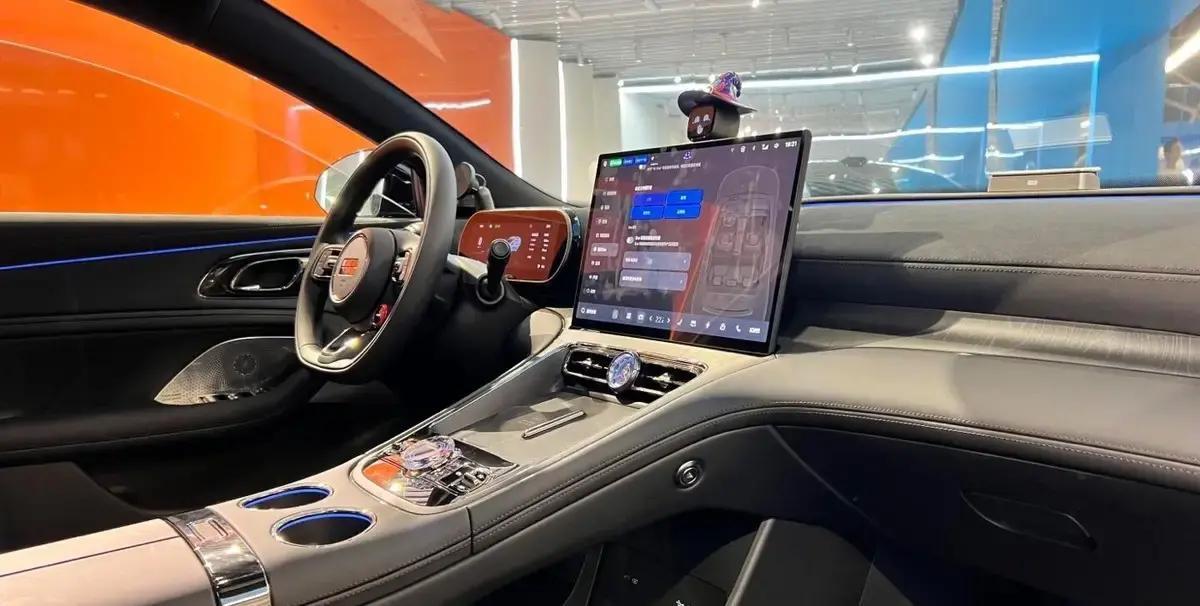
智驾和座舱也是这次热度的组成部分。素材给出的千里浩瀚辅助驾驶H5或H7方案,以及H7搭载英伟达Thor-U旗舰芯片。然后车机搭载银河OS,流畅度、UI设计、手车互联无缝流转都被点出来。对普通用户来说,智驾最直接的使用场景就是高速和城市通勤。能不能跟车稳定、变道是否敢但不鲁莽、语音指令是否准确,都是在用的时候才知道的事。素材里提到“本土化语音交互反应更迅速”,这其实是很多用户会在真实体验里迅速形成口碑的点。别看只是语速和识别率,实际用起来就是少按几次按钮,开车更省心。
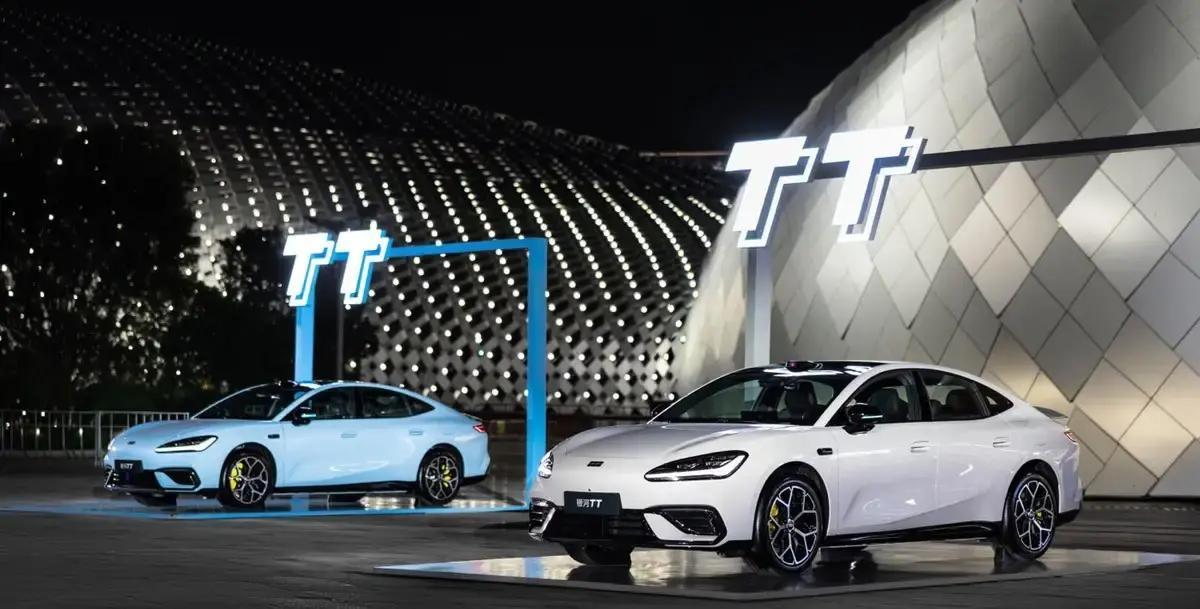
而这就是素材里提到的那个核心判断。不是中国消费者不爱轿车,而是过去纯电轿车缺少像银河TT这样,顶格产品力加上强性价比的破局者。你看这句话其实抓得很准。破局的不是外观,也不是某一项单项配置,而是整体体验的性价比闭环。要不然只靠“高配堆料”,到最后还是会在价格上被用户拦下来。要不然只靠“听起来很智能”,真正上路时系统稳定性不够,也会让用户快速冷却热情。
小米SU7的成功在素材里也被提到。它激活了年轻消费者对纯电运动轿跑的渴望,雷军用营销能力对行业做了市场教育。但素材同时指出,20多万起售价仍把大量预算有限的年轻人挡在门外。于是当体系化能力开始追上,国产车就能把同类体验进一步下探。8万元差价的说法,在10到20万区间的确很刺眼。刺眼不是因为数字大,而是因为它让同一类用户突然发现,原来自己喜欢的那种车并不是遥不可及。
从这里我们也能理解为什么8月份SUV热闹,轿车冷清。SUV因为产品线更密,覆盖更广,门槛更容易被“优惠和配置”软化。轿车过去的问题是,很多车型要么在价格上更靠近高端,要么在体验上追求亮点但综合打磨不够。结果就是,用户看见了喜欢的元素,却没看到愿意为它付出全部预算的理由。直到银河TT这种“把价格压下去,把关键体验留住”的车型出现,才让那部分被挡住的人群重新有了选择的出口。
接下来我们聊一个更容易引发讨论的话题。到底是消费者真的更爱SUV,还是市场被“更容易决策的产品”推着走?如果你观察10到20万的销量榜单,会发现SUV的竞争更像是跑道多、车多、比赛更频繁。轿车的竞争却更像是少数几台车在承担“引导风向”的任务。风向对了,轿车热度就起来;风向偏了,轿车就容易被当成“小众兴趣”。银河TT的意义在于,它把轿跑的决策门槛往大众区间拉,让轿车不再只靠情怀卖给懂的人,也要试着卖给愿意把日常用车过得更舒服的人。
这里我也补充一个你在选车时能直接用的判断框架。别只盯加速秒数,也别只看外观参数。轿车的“好用”往往由四件事组成。第一是后排空间是否真实够用;第二是悬架调校,过坑过坎时有没有多余的弹跳;第三是转向和车身响应,变道时是否稳定;第四是车机和语音的日常易用性,导航、音乐、空调这些要不要你反复点屏幕。素材里提到的得房率、双叉臂五连杆、可变阻尼、以及银河OS和语音交互,基本都在围绕这四件事打勾。
最后回到那个争议点,也就是“破局者”到底破的是谁的局。素材里提到银河TT和小米SU7对位,并用“半价SU7”来形容这种价格压迫。这个说法有营销味,但它抓住了核心。当价格接近更大众的区间,且又能提供足够接近的产品体验,用户的选择就会被重排。你会从“我要不要为喜欢的东西多掏钱”变成“我为啥不买更合适的那台”。这种变化在销量榜上往往最先体现在交付量和大定节奏上,而不是发布会热搜上。素材里给了上市15分钟大定破一万,这种时间尺度的爆发很说明问题。
你如果身边也有打算换新能源的人,建议你把讨论从“轿车是不是不如SUV”换成更具体的问法。你更在意后排头部还是腿部?你在意的是过减速带的抖还是高速的稳?你经常跑城市还是通勤为主?智驾用得多还是用来辅助?这些问题一旦问清楚,答案往往会比“大家都爱SUV”更接近真实。因为市场不是由口号决定的,是由每天开车的体感和家庭预算决定的。
在我看来,银河TT这次最“能吹住风”的地方,是把纯电轿跑的三件套用更接近大众的价格摆到台面上。12.99万的起售价,3.8秒的动力数据,前双叉臂后五连杆加可变阻尼��以及千里浩瀚H5或H7与银河OS的座舱逻辑。它不是把所有人都说服,而是在让那些原本被价格和综合体验卡住的人,重新有了具体的选择。这比任何“国产轿车要证明自己”的空话更有力量。