中欧都赢了?出口欧洲混动车砍半还是增长,三张半年报说透真相

楼下的快递柜前天贴了张告示,说检修,三天了还没撕下来。太阳晒得边角卷起来,我路过瞄了一眼,脑子里却跳出另一组数字——2025年,中国对欧插混出口量同比增长155%,同期纯电只有12%。
这个数跟官方的"向上安排"对得上。但同一天欧盟那边说的是,未来四年中国向欧盟出口的混动车比原先预测减少一半以上,涉及数百万辆。
砍半,向上。乍看是各说各话。
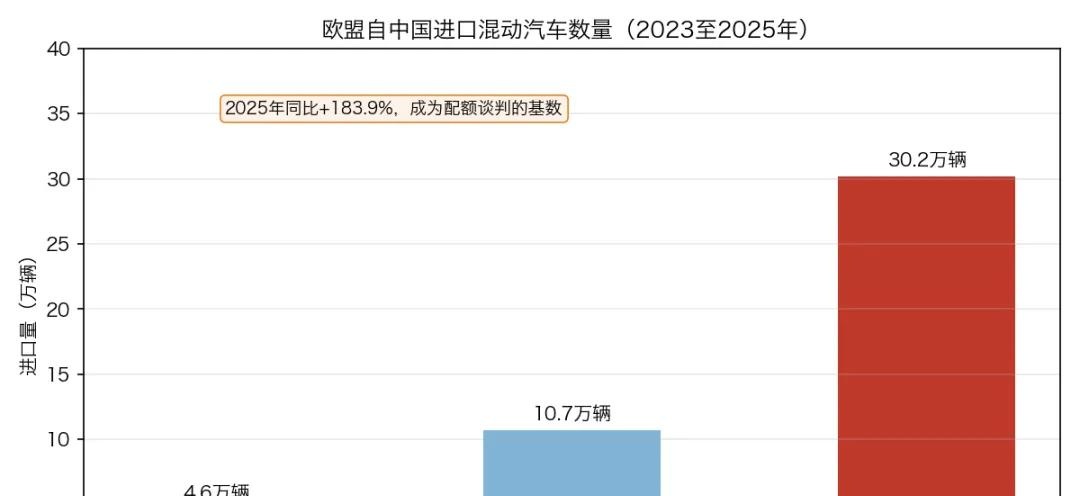
欧盟手边的电风扇呼呼转,我盯着那张告示,忽然想明白了。减半,减的是它自己那条爆炸式增长的预测曲线。中方的向上,比的是2025年已经实现的30.2万辆。
基数不同,结论就不同。两条都成立。
这就是外交辞令的精妙之处,大家都赢。
2024年10月那会儿,欧盟对中国纯电加征反补贴税,基础关税10%,再叠加差异化税率。比亚迪17.0%,吉利18.8%,上汽35.3%,其他配合调查的20.7%,部分车型综合最高到45.3%。
税加上了,结果没按剧本走。
中国企业把产品结构一调,往不受关税约束的插混和混动上倾斜。2025年初,中国插混车对欧出口一度同比激增892%。
窗外的蝉叫得没完没了,我扒了口饭,继续往下看。
欧盟手里其实还有第二套工具。今年3月那个工业加速器法案,拟对全球产能占比超40%、投资额超1亿欧元的项目实施严格审查。参与欧盟公共采购的电动车,必须在欧盟组装,非电池零部件本地含量不低于70%。
不点名中国。但电池、电动车这几个战略行业里,中国企业全球产能占比都超过40%。企业要满足六项条件里的至少四项才能获批,本地员工比例不低于50%是硬门槛。
说白了,欧盟想要的不是少买中国车,是把中国车的生产线搬到自己家门口。
配额管进口数量,本地含量规则管生产位置。前者临时,后者长期。
按欧盟统计局的数据,2024年欧盟自中国进口混动汽车10.7万辆,2025年30.2万辆,一年涨了183.9%。双方最终在30.2万辆这个基数上谈拢,还给了每年的固定增幅。
按惯例算法,配额大概只有7万辆到15万辆,这次直接是两倍到四倍的空间。如果每年按一成左右递增,四年大概是140万辆的出口空间。欧盟另有一套口径,首年35万至40万辆、年增6%。按他们原先那条预测曲线走,第一年60万往上翻,四年就是400万辆甚至更多。
被削掉的增量,是数百亿欧元的生意。
这笔钱没消失,只是从中国出口商的车队里,挪到了中国车企在欧洲工厂的产线上。
配额制不禁止你做生意,只规定了你从哪扇门进来。
门后面的路,各家走得不一样。
奇瑞上半年出口94.38万辆,同比增71.5%,平均每16秒就有一辆驶向全球。它跟西班牙Ebro集团合资,重启原日产巴塞罗那工厂,预计2026年底到2027年初投产。配额制下,本地生产的车不算进口,不占配额。
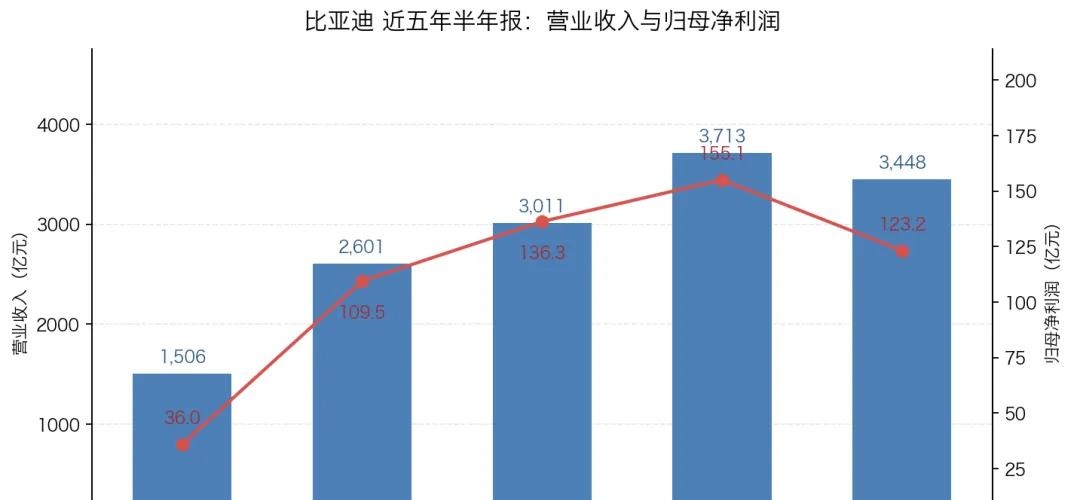
比亚迪上半年海外销量79万辆,同比增68%,但欧洲税率17.0%压着。它真正的动作在工厂里——匈牙利工厂计划今年第四季度启动大规模生产,法国进了第二、第三工厂的候选名单。
工厂旁边有棵梧桐树,叶子落了一半,没人扫。
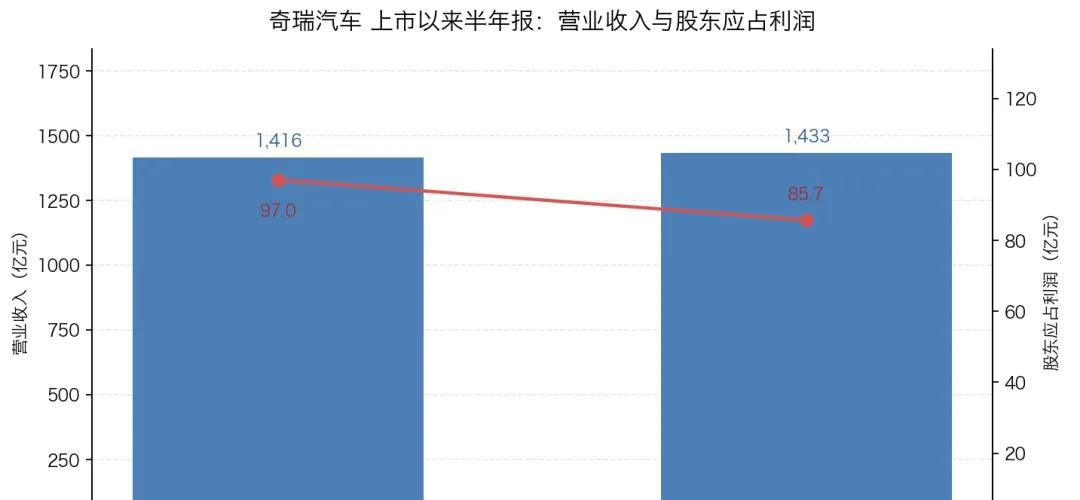
上汽最难受。纯电税率35.3%,全行业最高。转混动转得最猛,也最需要混动这条通道。上半年海外销量73.5万辆,是它最亮的一条线。集团归母净利润降14.38%,但扣掉汇兑损失和减值,核心归母净利润78.7亿元,同比增72%。财务费用从去年同期的负17.83亿元变成正27.46亿元,一项就差出45亿元。
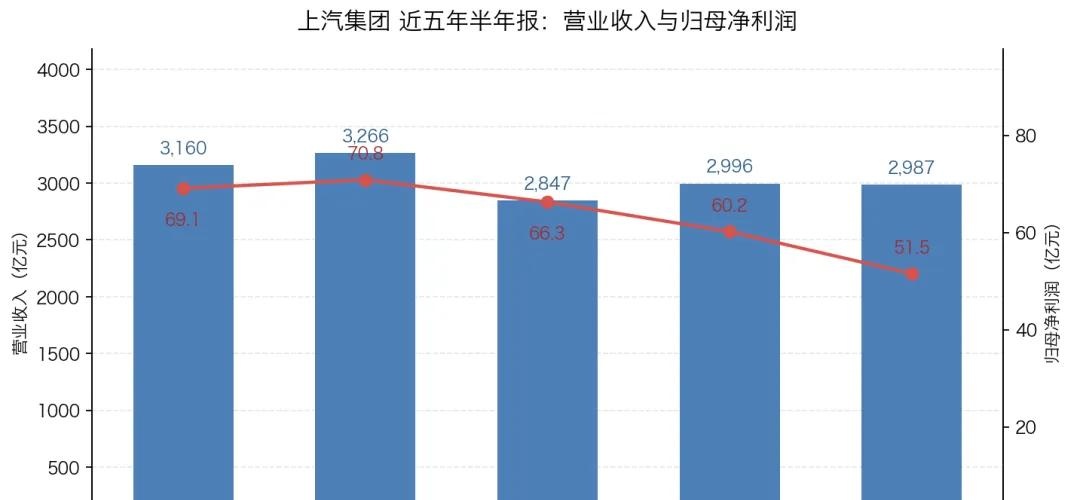
上汽卖车是赚钱的,只是被汇率吞掉一大块。
MG的西班牙自建工厂,首期投资2亿欧元,规划年产能12万辆,预计2028年投产。2028年,太晚了。配额制从2027年就开始。
这两年多,是它最难受的阶段。
把这些建厂计划排一张时间表:零跑今年10月量产,比亚迪第四季度启动,奇瑞明年初投产,上汽2028年落地。欧洲本土车厂产能利用率只有55%左右,远低于80%盈亏平衡线,制造成本比中国高约30%。
谁的工厂先冒烟,谁在配额周期里就有主动权。
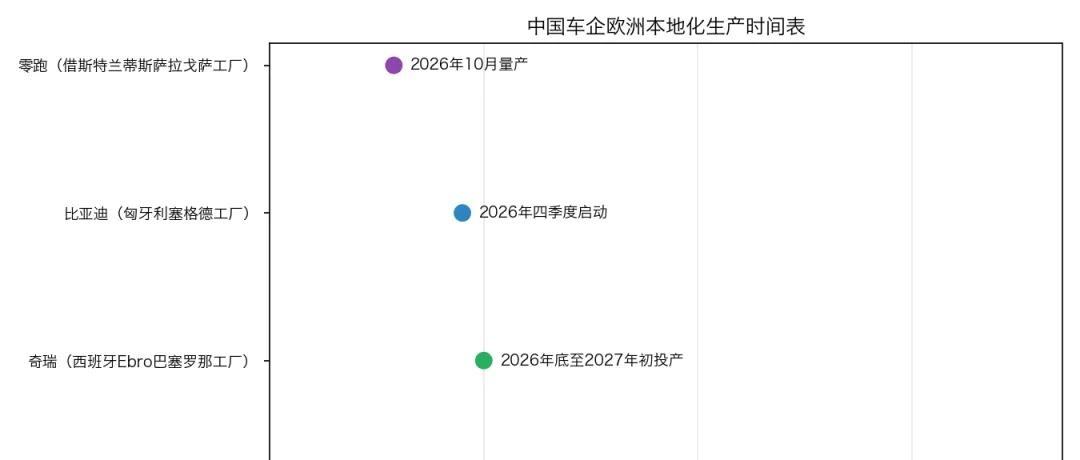
这个顺序,比任何声明都更能说明各家战略的轻重。
协议里最实在的一句话,是尊重事实。参与磋商的法律专家说,欧盟最初提的方案是让中国自主限制出口,被中方拒绝——世贸组织规则明确禁止自愿出口限制。后来又提专门针对中国混动车的配额控制,中方再次反对,坚持非歧视原则。
旁边有人嘀咕了一句,这政策到底谁定的,怎么跟闹着玩似的。
楼下的告示大概还得贴几天。