神话破灭,日本汽车正在变成“车圈南极人”?

南极人是卖内衣的,本来跟汽车扯不上关系,但看日本车企最近的动向,竟然有向南极人学习的意思。
这从三菱身上看得特别明显。
三菱,曾经SUV领域的王者,最近有两件事让人很感慨。
第一件,10月19日三菱电机宣布,把旗下汽车零部件子公司“三菱电机移动出行”50%的股权,以1150亿日元卖给了富士康母公司鸿海。
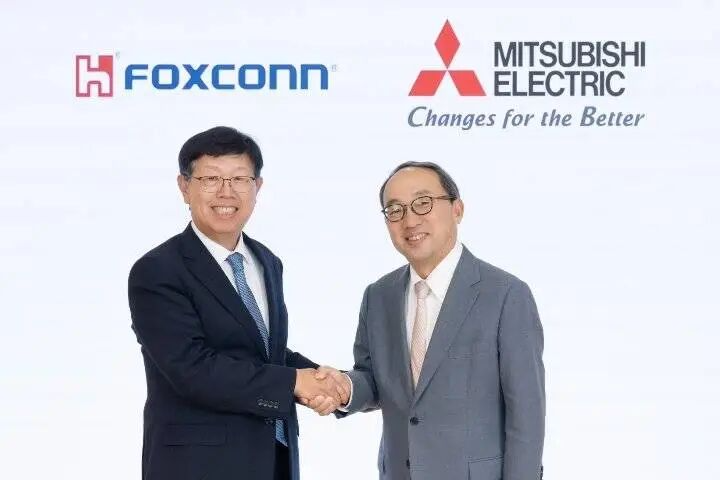
为了这笔交易,三菱电机账上要亏大约1000亿日元。
赔钱也要卖,是希望搭上鸿海代工生产的网络,给自家的汽车零部件多增加点销路。
第二件,还是跟鸿海有关。
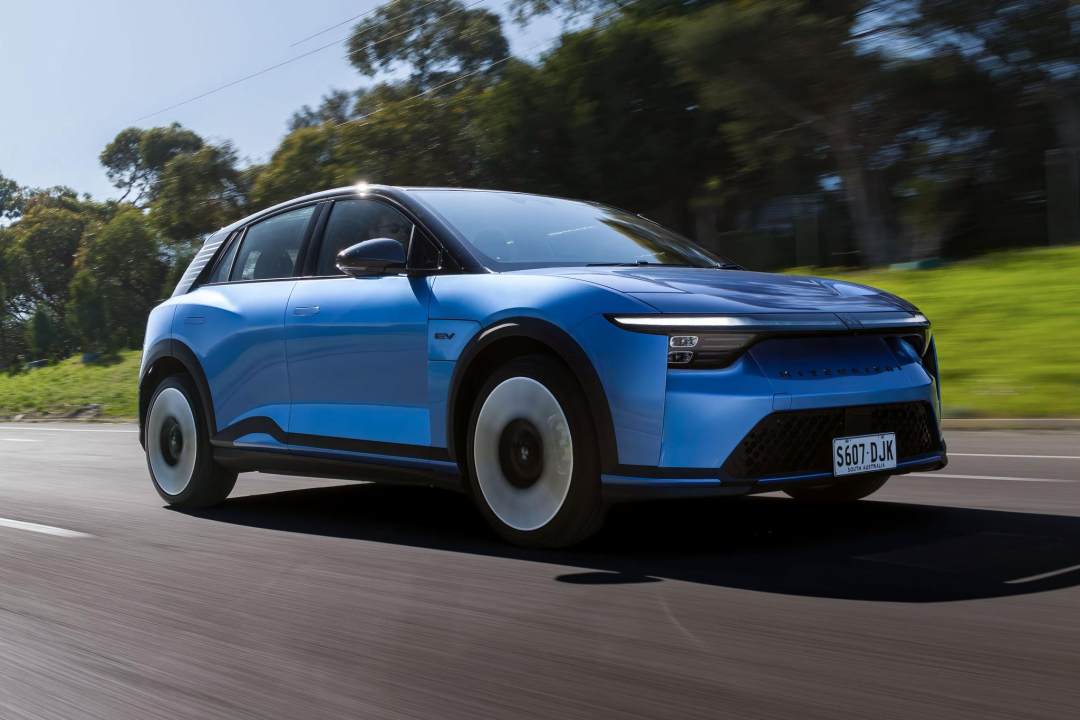
两家去年就已经达成OEM合作,在澳洲和新西兰市场推出的纯电SUV ASX VR-e,采用鸿海的Model B平台并在台湾地区生产,三菱只负责底盘调校和适应性标定。
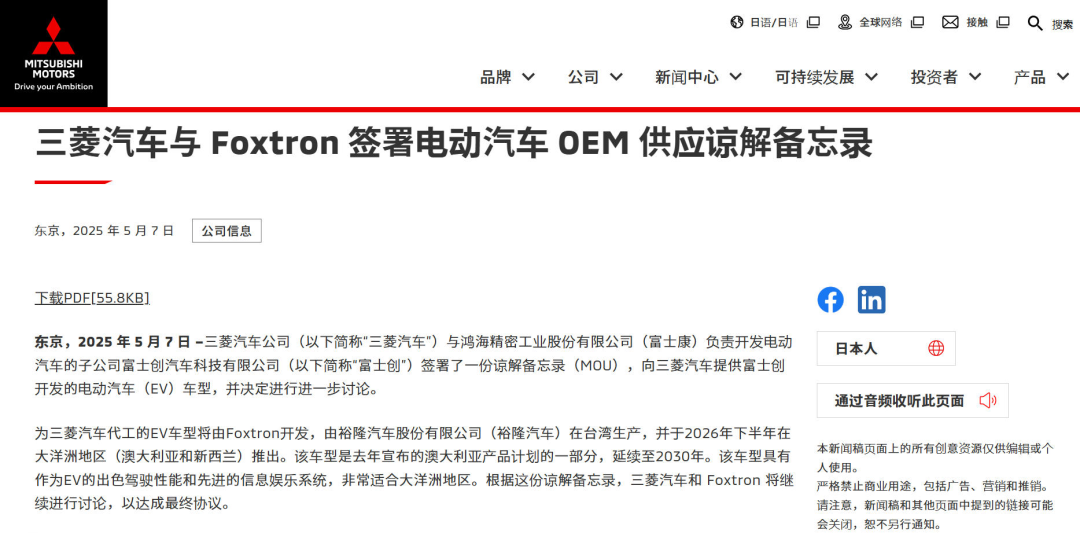
这款车最新的消息是将在今年的第四季度上市。
大家看出什么蹊跷没有?
既然采用的是鸿海的Model B平台,并由鸿海生产,怎么能叫OEM呢?
OEM(原始设备制造)应该是三菱主导设计、鸿海只负责生产,就像苹果和富士康的关系。
按照三菱和鸿海的分工,怎么也该叫做ODM(原始设计制造) 才对。
其实也好理解,毕竟三菱要脸,叫OEM好听一些。
但是不管叫什么,也该挑点好的吧。
鸿海是个什么档次?
当初他们转型汽车代工,是奔着给美国电动车新势力Lordstown去的,结果人家品牌方2023年就破产了。
没订单可做,鸿海不得不把俄亥俄州的工厂卖了。
自研车型的销量更是惨不忍睹,Model B截至2026年5月,累计只卖了1822辆。
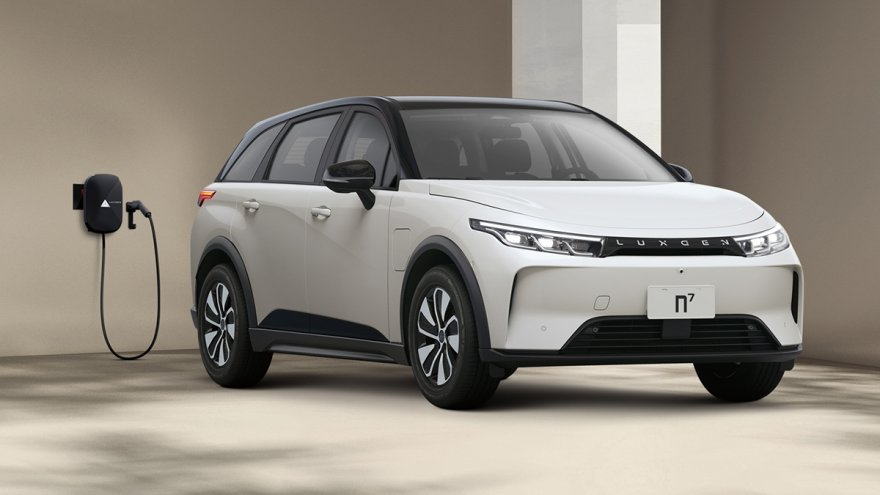
卖的最好的是Model C换标的纳智捷N7,2024年卖了8217辆,2025年直接跌到2997辆。
不过也确实没办法,三菱是真饿了,没啥好挑挑拣拣的。
CEO加藤隆雄在股东大会上公开承认,公司没有足够资金独立开发全新纯电车型,将彻底放弃纯电全栈自研路线。
内部自研团队基本解散,后续产品规划都由鸿海来主导。
鸿海造车成绩单再难看,至少有现成的平台和产能,能让三菱贴个标先顶上。
只是这么做,三菱的电动汽车就快跟南极人坐一桌了。
南极人是什么玩法?
世界上很多品牌都在“脱实向虚”。
最开始是自己包办一切,既设计、又生产,最后再卖,还包售后。
为了追求轻资产化,第一步是把生产包出去,剩下的还是自己干,这叫OEM;
第二步是把设计也包出去,但是保留销售渠道,这叫ODM;
演化到终极状态,是什么都不管,只靠品牌授权收费,那就是南极人他们的玩法。
三菱电动车现在走到哪一步了?
品牌还在,销售网络还在,售后还在,本地调校也还在,但平台、整车开发、产品定义、制造,全交到鸿海手里。
三步走,已经走出了两步,产品不是自己设计的,却要承担售后的风险,这么干怎么可能是长久之计?
最后难免要把售后也交出去,或者干脆点,把电车牌子都卖给鸿海。
不是三菱一家在这么干
三菱走得最远,别的也在跟上。
本田今年做了一件78年历史上没做过的事:把面向印度市场的下一代整车平台开发,整体外包给印度塔塔科技。
目标是开发成本最多降20%,周期从大约5年砍一半。
本田保留的是技术标准和最终安全审核,底层平台怎么搭,交给别人了。
日产在中国用的办法是“GLOCAL”——深度扎进本土生态。
N7基于与东风联合开发的架构,开发周期从24个月压到18个月,电池、智能座舱大量采用中国供应商。
马自达在售的纯电车型EZ-6和CX-6e,用的是长安的平台,马自达自己的纯电平台首款车型已经推迟到2028年。
有行业测算认为,这款车核心三电和智能部件的本土化率实际接近90%。
已经把核心部件供应链和智能化生态交出去了。
为什么走到这一步?
不是日本车企突然想躺平了,是三笔账实在算不过来。
第一笔账:钱耗不起。
自研一个纯电平台动辄上万亿日元、三到五年周期。
三菱汽车一年净利润只有100亿日元,怎么赌?日产连亏两年5331亿,本田首次年度亏损。
这三家的财务状况,只能是先活下来再说。
第二笔账:速度追不上。
中国品牌新车开发周期2到3年,日本要3到4年。
本田铃系列车型2021年启动,2026年上市时市场已经面目全非。
第三笔账:供应链回不去。
智能化、电动化的供应链重心已经不可逆地转移到中国,bZ3X那个90%本土化率就是缩影。
想回去,回不去了。
虽然中国国内还有大批粉丝,仍然津津乐道日本车的各种神话,但日本车企自己的评估却并不乐观。
严峻的形势,让日本车企不得不选择:
就算变成车圈南极人,也得保证留在牌桌上。
日本汽车的金字招牌,本质是“工程实力+历史信任”。
当工程实力开始外包,历史信任就成了唯一的资产。
以后买的日本车,有多少是来自日本的车,还是仅仅挂着“日本车”的吊牌?
或许是未来十年最大的悬念。