9月汽车销量更新,同比下降27%,新能源渗透率66%

2026年9月,根据汽车行业注册量显示,整体销量164万辆,同比下降27.9%,环比仅增长7.3%,“金九”不复往年之勇,新能源汽车销量超过108万辆,渗透率超过66%;
品牌车企榜单的前两名,依然被比亚迪和吉利汽车占据。比亚迪9月销售23.65万辆,尽管同比微降28.9%,但环比8.3%的增速显示出其基本盘的稳固。在整体市场同比大幅下滑的背景下,比亚迪的降幅与大盘基本持平,这意味着其市场份额并未流失,反而在逆境中保持了相对的稳定性;
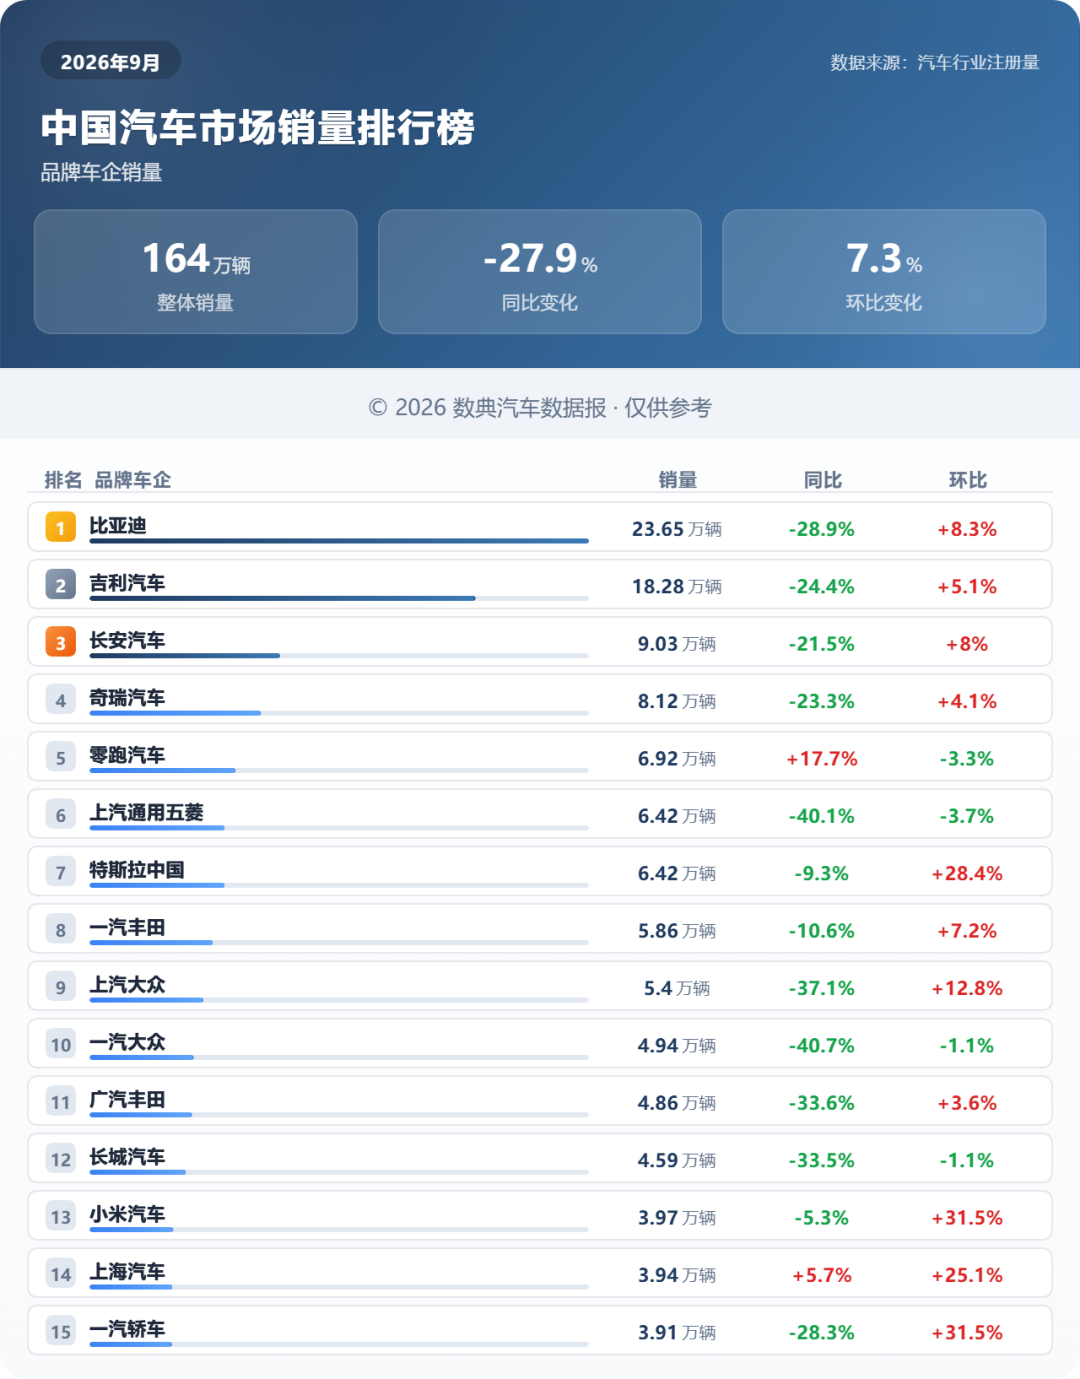
吉利汽车则以18.28万辆的成绩位居次席,同比降幅24.4%小于行业平均水平,环比5.1%的增长同样稳健。吉利系多品牌矩阵的协同效应正在显现,从主流市场到新能源细分,形成了较为完整的产品覆盖。
值得注意的是,长安汽车(9.03万辆)与奇瑞汽车(8.12万辆)分列三四位,两者同比降幅均控制在25%以内,跑赢大盘。在头部阵营中,自主品牌的抗压能力明显强于合资品牌,这从榜单前四名的构成便可见一斑。
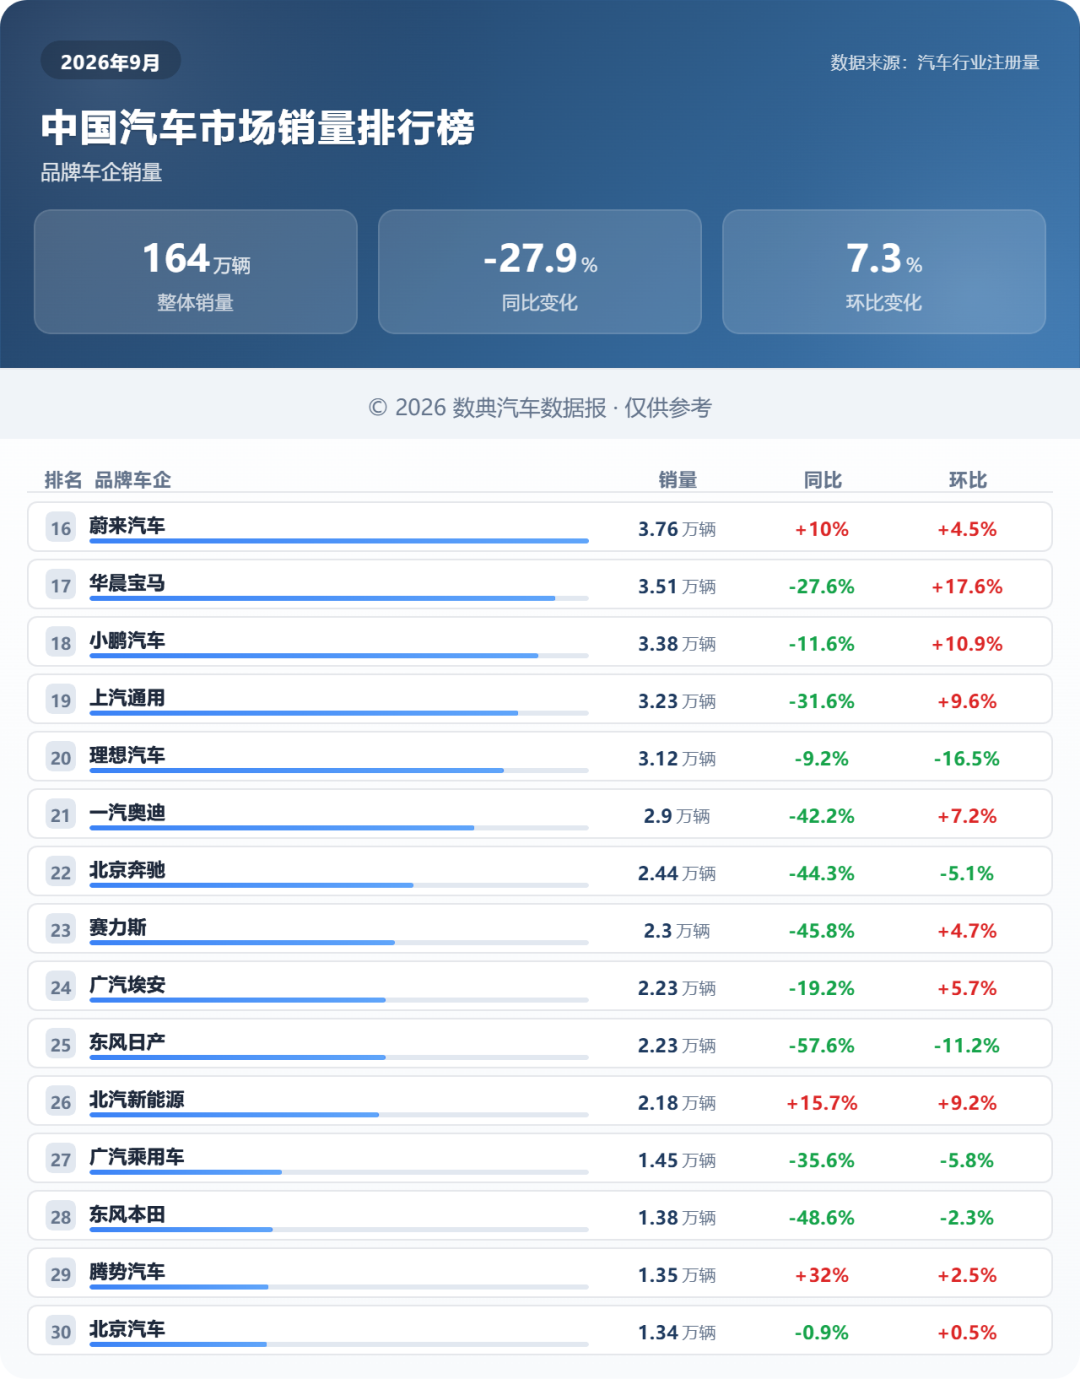
在品牌榜中,零跑汽车的表现尤为突出。6.92万辆的月销量实现了17.7%的同比增长,在前十五名中几乎是唯一实现正增长的主流品牌。特斯拉中国与上汽通用五菱并列第六,销量均为6.42万辆。特斯拉中国环比28.4%的激增尤为引人注目,小米汽车以3.97万辆位列第13,环比31.5%的增长同样抢眼;而上汽通用五菱虽然保住了前十位置,但同比40.1%的降幅显示出微型电动车市场红利正在快速消退。
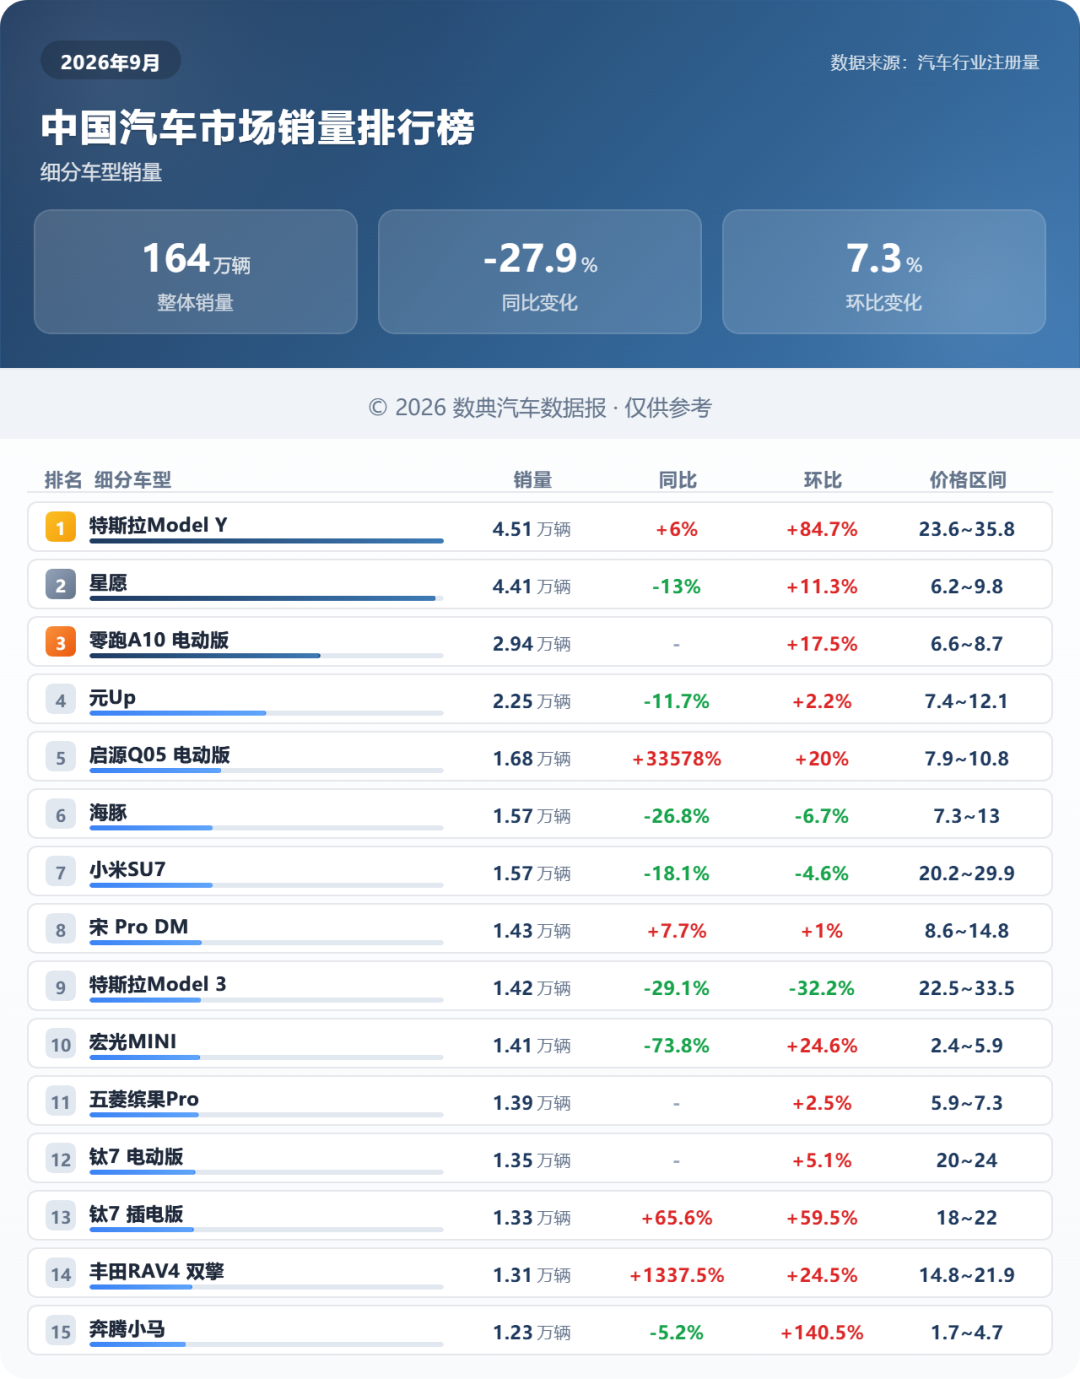
在新能源浪潮的冲刷下,传统燃油车并未完全退场,但分化加剧。一汽丰田(5.86万辆)与上汽大众(5.4万辆)依然稳居品牌榜前十,但同比降幅分别达到10.6%和37.1%,显示出合资品牌在不同细分市场的差异化命运。
不过,多数燃油车型的同比数据依然惨淡。日产、本田系品牌在榜单后半段的同比降幅普遍超过40%,东风日产甚至下滑57.6%,显示出日系品牌在中国市场的调整压力正在加大。