账本露馅,越南GDP暴增近10%创新高,难道邻国起飞不先得过中美这两关吗?

越南这两天把“起飞”的表情写在了账面上。
10月3日,越南官方公布的GDP增速,看着就很带劲:今年前三季度增长9.01%,第三季度单季9.95%,几乎把10%政府目标按在地上摩擦。外行一看像啥?像工业强国要跑出一条新赛道。
可我在徐州待得久了,见得最多的不是“账面繁荣”,而是“账面看着亮,转过身就开始漏气”的那种日子。你以为房子新装修,实际上水管在拐角处早就渗了。越南这套增长叙事,我越往下看,越像看到一间灯火通明但窗户没糊严的房子。
先看最漂亮的数字。
前九个月,越南进出口总额8880亿美元,同比暴涨30.4%。出口端也很凶,对美出口1400亿美元,顺差1226.2亿美元,增长23.8%。对华进口1873.4亿美元,逆差1214.8亿美元,增长43%。你会发现一个细节,两个数字几乎“对齐了”:对美顺差大,对华逆差深。像什么?像会计做报表把水位线压得刚刚好。
我不想用“掩饰”这两个字去评价越南,毕竟人家要过日子。但结构这东西不会撒谎。
越南模式说白了很直白:从中国、韩国采购零部件和生产线,本土组装,成品再销往美欧。于是你看到的是出口增长,但钱的大头沿着进口中间品的路径流回了上游。越南留下的多是组装和少量配套的增值,像是在一条流水线上站在最后一步,忙得很,但本体不在自己手里。
更扎心的是“顺差变逆差”的节奏。
你给的材料里提到:出口增长30%,进口增长36.7%。一年之间,整体进出口数据从顺差168亿美元扭成逆差194亿美元。河内的解释我能理解,他们会把它叫“投资型逆差”,意思是外资扩产买设备越多,账面就越难看。可我也得说句大实话:你可以把难看归因于“投资”,但你不能把“卡脖子风险”也归因于投资。
因为结构决定了命门在哪里。
偏偏越南现在最缺的就是那种能长期扛住的稳定筹码。
比如资金。
未来五年建设资金缺口大约2000亿美元,而越南外汇储备只有900亿美元,外债1510亿美元。你看这组数就知道压力从哪来:缺口大,储备小,外债又不轻。账面高增长能不能继续,取决于外部融资给不给力,取决于资本市场心情好不好。
再比如最引人注目的南北高铁项目。
河内到胡志明市1541公里,预算673亿美元。材料里提到,它吃掉全国财政收入的70%,占GDP的15%。这条高铁规划喊了20多年,至今一寸铁轨都没铺。中法德日谈了一圈,没人真正接盘。现在连动工时间也被推到2027年,严格来说就是“再缓一缓”。
很多人会问:为什么越南这么爱搞“大工程”?
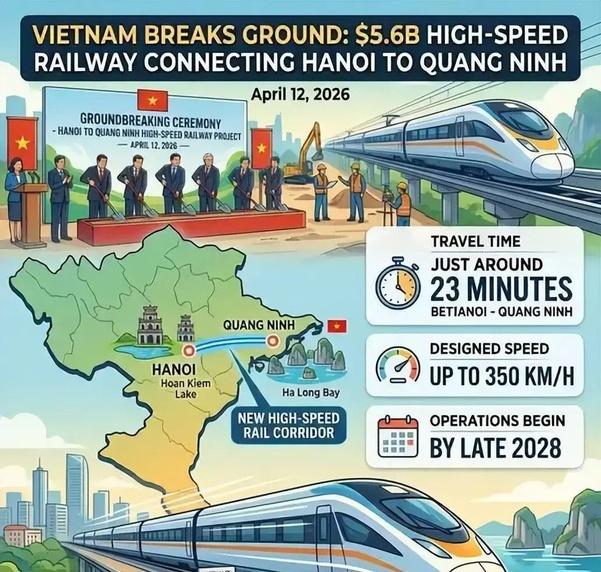
我理解,尤其对一个想要把自己从“工厂车间”往“国家名片”上抬的人来说,大工程是一种政治语言,一种对外宣示:我们要升级。可政治语言再硬,土地和征地这种“工程之外的工程”也能把你按在地上摩擦。
征地问题在材料里讲得很直白:土地名义国有,宅基地永久使用、世代继承、自由买卖受到很多现实约束,全国行政诉讼六七成与征地有关。说白了,这不是“挖不挖得动”的问题,而是“能不能动”的问题。你让一群人把家、地、生活方式一次性让出来,本质上就得解决利益冲突。哪怕你有预算、有人力,冲突不消,工程也只能拖。
这就是我觉得越南“繁荣两面性”最具象的地方:一边是产业园热火朝天,一边是民间情绪暗流涌动。热闹是真的,麻烦也是真的。
而且麻烦不止一个。
我最担心的是廉价劳动力的优势正在变钝。
当地制造业月薪折合成人民币大概3000到3500元,看起来确实比一些地区便宜。但关键在两点:第一,每年涨8%;第二,效率只有中国员工的60%到75%。你把这俩一折算,人工成本的“便宜”会被抵消掉,甚至反过来不划算。
再加上劳动法的现实约束。材料提到,月无故缺勤不满5天不得按旷工处理,工人不打招呼可以连休三四天,企业只能留足冗余人力。对外包加工来说,这意味着什么?意味着你要额外付出“调度成本”,而且成本不一定随订单减少同步下去。
因此有个结论被反复提到:为降成本出海越南的时代过去了。
你说这是不是有点残酷?可商业世界里,残酷并不稀奇,稀奇的是你还没把成本结构算清楚就兴高采烈扩张。
其次是关税红利在缩水。
美国已经盯上越南对美顺差。材料里提到,对越政策已经落地:加征12.5%关税,同时要求产品40%的价值在本地产生,才能算越南原产。
这点我特别有感触。你可以把它理解成“你想拿优惠,那你得真正在当地做出价值”。如果越南仍主要依赖进口中间品组装,那么原产认定越来越难,红利就越来越薄。红利薄了,订单就会重新算账,产业链承接也会变得更挑剔、更现实。
最麻烦的则是依赖越陷越深。
材料给了一个很关键的数字:2026年前三季度中越贸易额2532亿美元历史记录,同期越南对中国供应链的依赖以43%的逆差增速深化。你可以欢迎美国投资来对冲中国,但两头的缝隙里,并不一定能容纳一个完整的工业体系。
这就让我想起所谓“竹子外交”。根扎本土,杆随风弯。欢迎中资修铁路、建港口,转头把南海议题递给美国。听上去像很灵活的策略,拿着产业转移的红利往前跑。
可问题是:策略再灵活,也得有人给你“站在中间的通行权”。
一旦中美任意一方决定重新定价越南的站队价值,前面那些数字就会从“增长”变成“负债”。
如果美国加税继续升级、原产要求越来越严,越南的转口空间就可能压缩;如果上游供应链在某些节点上出现不确定性,越南组装的连续性就会被打断。你想象一下:一家工厂不是缺不缺订单那么简单,它还缺不停产的稳定性。
我在家里讨论时,父亲总会用一种“老师式的直觉”提醒我:社会账、经济账最终都要落到人的生活上。你高增长如果带来的是更大的外债压力、更强的财政投入、更突出的征地矛盾,那最后烦的还是普通人。
妻子则更接地气,她就问:“那以后工资能不能跟得上?生活会不会更贵?”她不太关心外部博弈,但她对柴米油盐特别敏感。说到底,小国的资产负债表,不能只看外贸数据的好看,也得看居民感受的温度。
所以回到开头那句“起飞”。
越南今年前三季度9.01%、第三季度9.95%都是真实的亮点,但它更像是一台在高转速里运转的机器。机器能跑,是因为零部件、设备、订单、资本都在配合;一旦某个环节掉链子,声音就会变。
而真正的关键,不在越南自己写得多漂亮的目标,也不在媒体把数字渲染得多热烈。
**关键在于两件事:一件是越南对外的进出口结构里,中国链条能给到多大稳定性;另一件是华盛顿的关税清单会不会继续把“优惠”往下收。**
你说越南会不会一直保持两位数增长?我不敢把话说死。毕竟经济不是直线,它更像天气预报,有时晴得你心里发热,有时一阵风就让你把外套翻出来。
但至少从这份数据和这些约束看,越南现在走的不是轻松的上坡路,而是一条需要持续“借力”的路。借来的力越多,未来要还的账就越具体。
你觉得这条路,最后会把越南推向“工业升级”,还是把它逼回“永远在组装环节打转”的位置?你更愿意相信哪一种结局?