宇通中通海外业务规模相近,利润差距为何悬殊15倍

宇通、中通站在同一条起跑线上但是走上了不同的路,在利润上相差近15倍之多,“背后到底有什么秘密呢?”
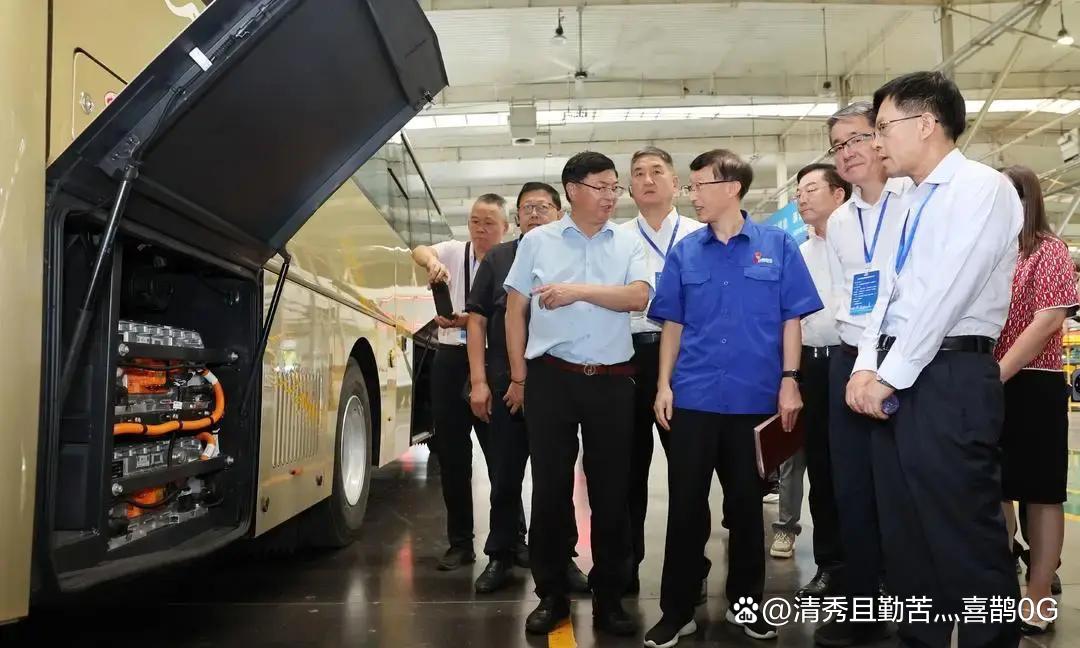
2025年宇通客车公布的归母净利润达到55.54亿元之多,并且中通只有3.60亿元左右。但是两家公司的海外收入占总营业收入的比例都超过了百分之五十,宇通是百分之五十二点九五,而中通用的是百分比为五百八十七点一点一。只从出海的速度来看,中通似乎更早、更彻底地走出国门了,在此之前的市场表现上也存在着明显的差别。作为一个在资本市场摸爬滚打多年的人,我看到的却是战略路径天壤之别。
回头搞历史行业博弈的事情不是没有过。九年前某个客车巨头疯狂扩张海外的时候,在产品上存在门槛低的问题而陷入价格战当中,并且最终导致毛利率持续下跌的情况出现,当年的“跑马圈地”变成了吃力不讨好的苦果。另一家苦心经营高端市场的企业虽然扩张缓慢,但是依靠技术和品牌换来稳定的溢价,少赚一点但质量好很多的公司,在市场上会更加安全一些。再往前推十五年前A股新能源板块里新进入者跟风抢夺市场份额的时候,大部分都以价格战结束而告终了,并且只有那些具有技术壁垒和技术优势、有品牌建设的企业最后才成为赢家。
本段历史给我们的启示很明确地指出,在行业进入存量阶段的时候,“规模扩张只会吞噬利润”,也就是单纯的规模扩张只会导致利润的减少。宇通和中通作为分水岭的存在之处就隐藏在技术门槛与市场选择之间。宇通选择欧洲、拉美这样的硬骨头市场,而其他的公司则选择较软的市场,如日本或者东南亚等地区。“技术门槛”、“服务网点”、“KD工厂”的分布情况可以说明不同的公司的经营模式,“硬骨头”和“软骨头”的区别在于对市场的把控程度不同而已。投入大、周期长、海外业务毛利率接近30%,T7、天域S12这些产品直接对标国际顶尖线,告别廉价劳务输出的时代。
中通则以一带一路为突破口迅速奔跑起来,在新兴经济体订单的大量涌入之下、吉尔吉斯、沙特、智利等国千辆大宗交易的承接之上,并且售后服务中心覆盖范围缩小到180公里以内,虽然看起来很扎实,但是是薄利多销的局面,海外毛利率不到21%。这是典型的打价格战抢份额的手法,在长远上很难冲破利润天花板。
这背后就是资源禀赋的较量。2025年宇通研发费用18亿占总支出比例为4.36%,中通只有2.55亿占比更低。十几亿研发投入得到102项专利,续航达到768公里,技术成了防护墙。而中通依靠集团资源和定制化的反应速度来追求快跑快抢,但是很难挖掘出单车的价值。
市场没有眼光。“公交电动化逐渐饱和”在国内已经基本停顿,“出海成了唯一血路”。宇通在硬通货市场上设立壁垒,中通则在新兴市场进行性价比的竞争,两个打法都有其优缺点的伴随风险。价格战一旦展开,就会越陷越深。毛利率差近9个百分点的数据就已透漏玄机。
中通有底气是因为背靠山东重工的供应链、招标采购体系等各方面都比较完善,在出口非洲市场迅速增长的同时也创造了巨大的收益,并且在很大程度上依靠这些因素来推动自身的发展。但是宇通并不因此而感到轻松,账款坏账压力以及海外组装线的地缘风险都是存在的。虽然公司声明稳健,但是市场的警钟始终不能敲得太轻。
对我而言,这就像是赌博的两面。宇通依靠民营机制驱动来研发出足够多的产品支撑高端路线;中通依靠国资背景来撑起价格优势和速度。谁输谁赢,并不是单从做不做海外入手,而是看哪边能承担得起成本、敢于冒风险走长线回报。“做不做海外”是选择题,但“成本、长线回报”才是决定成败的两把利剑。
到了2026年,“业内天花板”清晰出现。出海不是灵丹妙药,“深耕并且高价值”才是获胜的钥匙。利润是利润,体量是体量,散户看增长速度,机构盯毛利率和现金流,眼高手低的人只能被市场无情淘汰。
只有认识代价、理解人性与周期之后才不会沦落到被边缘化的位置上。资本市场裁决从来都不是仁慈的,任何不符合时宜的奔跑都是过去的了。
(本文只是对市场现象的解释,并不代表任何投资意见。)