比亚迪智驾数据日抛百亿公里掀行业洗牌,传统车企终局之战真的全面爆发了吗?

当数据规模取代单点技术成为智驾竞争的绝对壁垒,缺乏百万级销量支撑的尾部车企究竟是在夹缝中寻求差异化代工突围,还是终将被滚滚向前的行业数据飞轮无情碾压并彻底淘汰出局?
这个问题就像一把尖刀,直接扎进了当下看似繁花似锦实则暗流汹涌的中国新能源汽车市场心窝里。
前几天我站在交付中心看着一台台刚下线的智驾新车被兴奋的车主开走,车漆在阳光下折射出耀眼的金属光泽,内饰里大面积的Nappa真皮包裹和细腻的木纹饰板散发着高级质感,触控屏的每一次滑动都丝滑得像德芙巧克力。
坐在主驾驶位上,轻踩油门踏板,电机瞬间爆发出的强劲推背感带着一丝暴力美学,刹车调校得线性而富有信心。
可当我把视线从这台车的豪华座舱移开,脑子里浮现的却是更深层的行业现实,买车选智驾看什么这个问题如今已经有了颠覆性的答案。
过去大家买车只看马力、续航和彩电大沙发,现在风向变了,消费者走进4S店开口就问有没有高阶智驾,而那些销量榜单上的头部玩家正在用极其恐怖的数据体量给所有人上生动的一课。
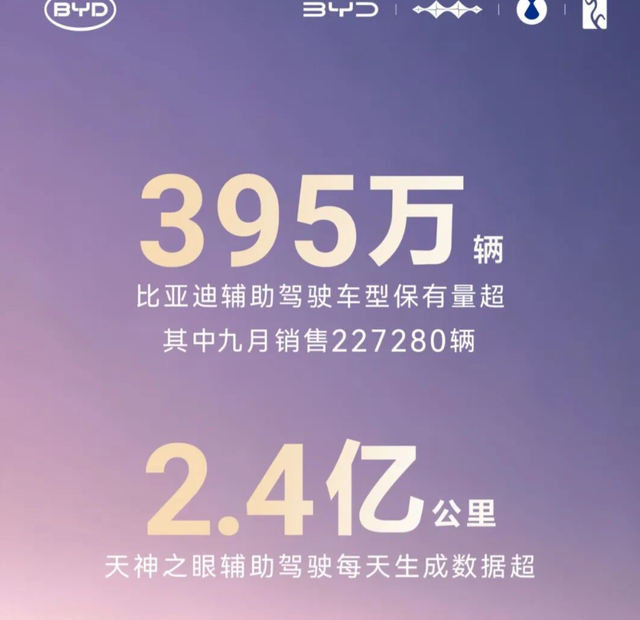
比亚迪最近公布的辅助驾驶车型保有量达到了惊人的三百九十五万辆,这个数字在汽车工业史上绝对是个分量十足的重磅炸弹。
更夸张的是比亚迪天神之眼日均生成数据已经超过了二点四亿公里,这些海量的真实路况数据全都是由成千上万的车主在早晚高峰的城市快速路和拥堵高架桥上实打实跑出来的。
当我把这个惊人的运转效率拿来做横向对比时,特斯拉FSD日均十三万公里的数据量在这个庞然大物面前显得有些微不足道。
很多人可能还没搞懂端到端大模型到底是个什么底层逻辑,其实它跟人类学习开车一模一样,开得越多见过的奇葩路况就越多,神经网络的神经元迭代速度就越快。
我亲身体验过搭载成熟智驾系统的车型在面对电瓶车突然加塞和快递小哥鬼探头时的果断刹车与丝滑绕行,那种拟人化的博弈能力背后就是数百万辆车日夜不停回传的决策数据在支撑。
华为乾崑智驾搭载量与辅助驾驶里程同样在行业中占据着极其重要的生态位,这说明现在的智驾早已经不是单纯靠几个工程师在实验室里敲代码就能搞定的玩具,而是演变成了彻头彻尾的规模化游戏。
中国智能驾驶产业正在经历一场前所未有的规则切换,工信部发布组合驾驶辅助与自动驾驶系统安全要求强制性国家标准,正式构建起从L2到L4的严密监管体系。
中信建投指出二零二六年是智能驾驶从功能竞赛转向制度化商业落地的分水岭,行业风向彻底从拼谁的炫酷功能多转向了拼合规与安全。
L3自动驾驶准入条件极其苛刻,不仅要求车企必须具备成熟的测试验证体系,还要有万无一失的安全兜底机制。
那些习惯了买现成软硬件方案的二线车企瞬间感受到了泰山压顶般的合规成本压力,汽车数据出境安全指引更是把重要数据的判定规则细化到了极致,头部玩家在合规体系建设上的真金白银投入,在此时全部转化成了护城河般的竞争优势。
未来三到五年里,二零二六年智能驾驶国家标准会像空气一样渗入每个角落,智驾渗透率正以肉眼可见的速度从高端选配向大众标配演进。
城市NOA功能不再是百万豪车的专属,而是迅速向十至二十万元价格带下探,10-20万买什么智驾车已经成了各大汽车论坛里讨论热度最高的话题。
对于手握十五万预算的普通家庭消费者而言,买车不仅要看座椅舒不舒服,更要看车企有没有足够的算力储备和庞大的数据基础支撑OTA持续升级。
保有量大的车型由于源源不断的数据回传,系统会越用越聪明;而那些月销只有几千辆的小众智驾车则会因为收集不到足够多的长尾数据,最终陷入系统停更的负循环。
年销量多少辆车企能活下去这个残酷的话题在供应链底层引发了剧烈震荡,行业智驾能力已经出现了分层固化,年销量不足十万辆的车企很快就会在资金和数据的双重夹击下与第一队拉开无法弥补的差距。
整条产业链的机会现在清晰地分布在智驾芯片的国产替代、激光雷达的成本拐点以及Robotaxi的商业化布局上,未来真正能够笑到最后的车企必须同时满足年销量规模、全栈闭环能力以及合规体系先发优势这三个硬性条件。
比亚迪用实打实的数据向所有人宣告,中国智驾已经彻底告别了依靠PPT和概念炒作的技术驱动时代,全面跨入了由海量用户和庞大保有量主导的规模驱动新纪元。
当我看着车窗外川流不息的车流,那些在时代洪流中苦苦挣扎的身影显得格外渺小,而这场关于生存与淘汰的淘汰赛,才刚刚按下了加速键。