10月智利车市创年内最大涨幅!中国品牌占三分之一,日系包揽冠亚

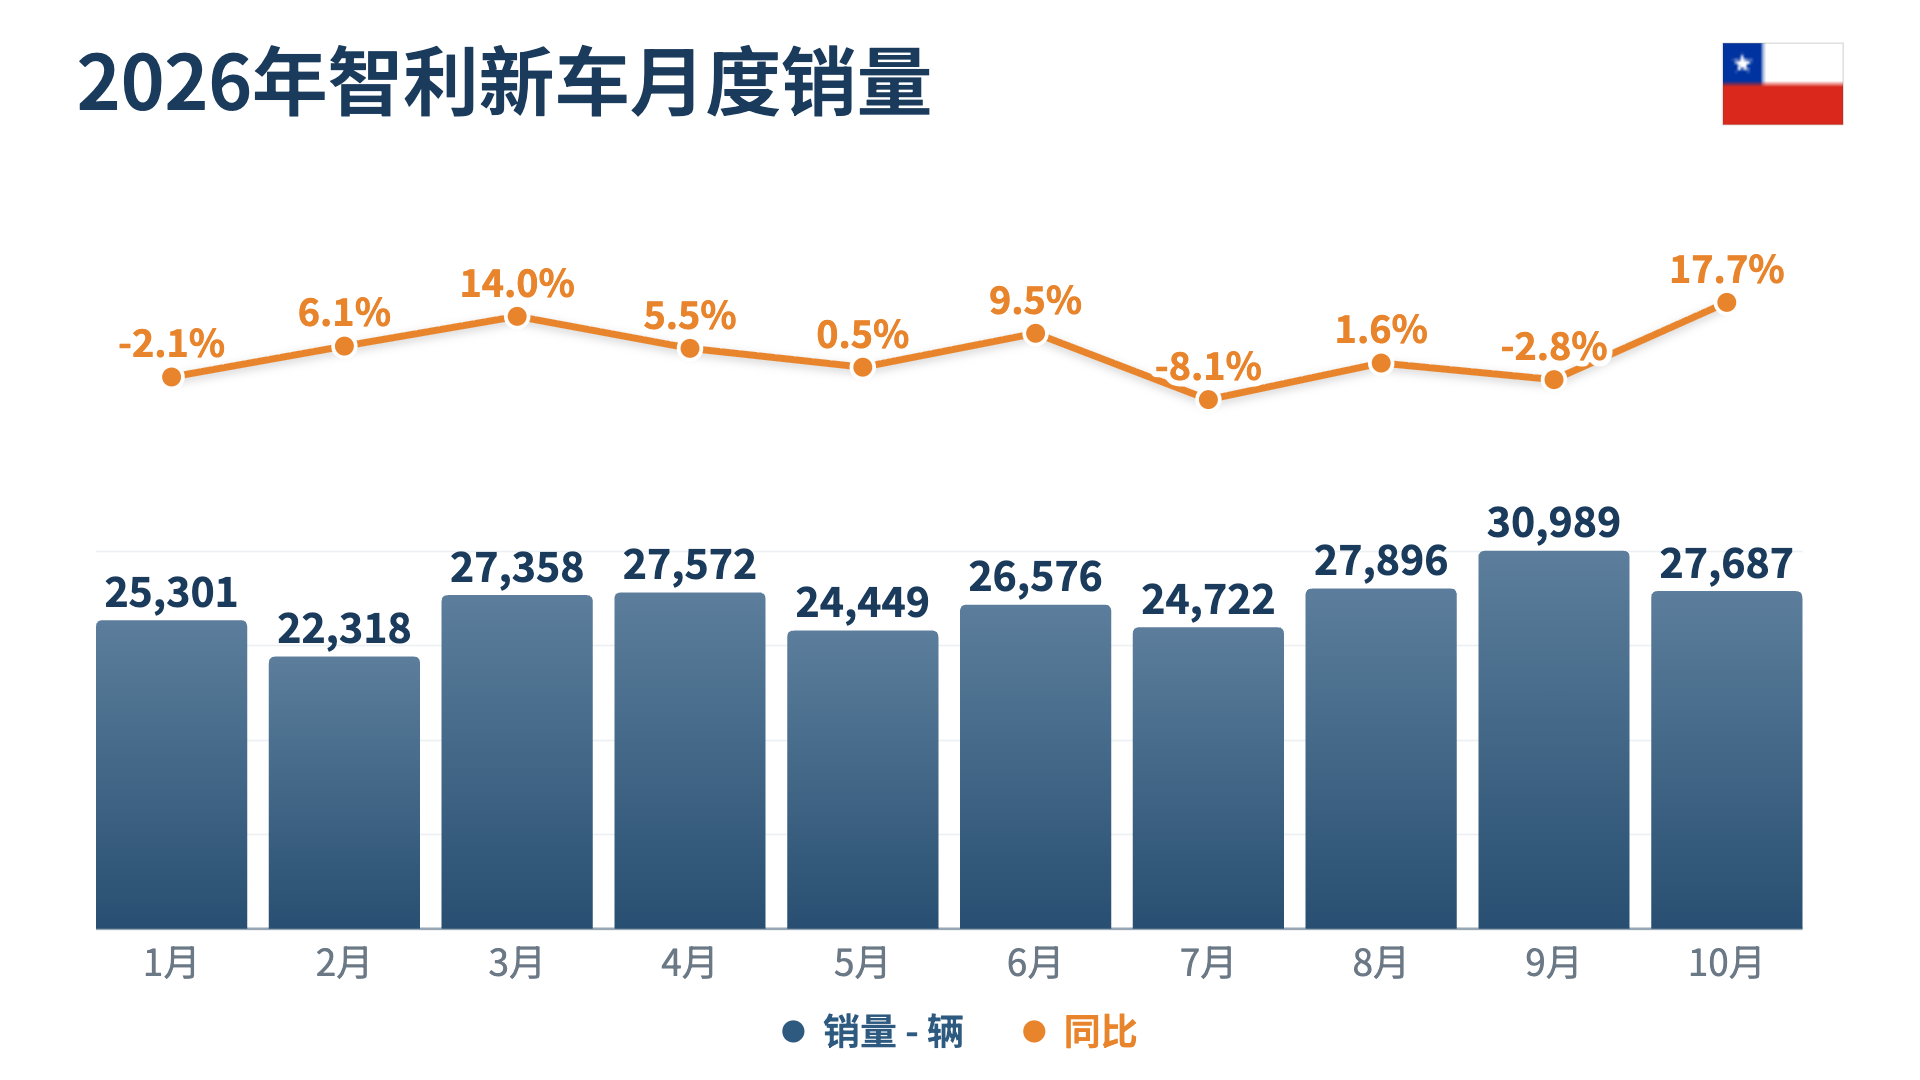
2026年10月,智利新车车销量为27,687辆,同比增长17.7%,是今年以来增长最高的月份。1-10月累计销量264,868辆,同比增长3.7%。
新的燃油效率新标准预计在2027年1月实施,届时新车价格可能会上涨多达 500 万比索,折合人民币大约3400元。这诱发提前消费,推高新车销量和增长。而去年9月,智利排放标准收紧,大量买家赶在政策生效前入手老标准车型,提前释放了大量购买力,直接导致2025年10月的销量同比下降了14.8%,又拉低了低基数,让上个月的增长数字放大。10月是否标志着市场进入持续回升,还需要持续观察。
中国品牌份额回升,市场整体格局变化不大
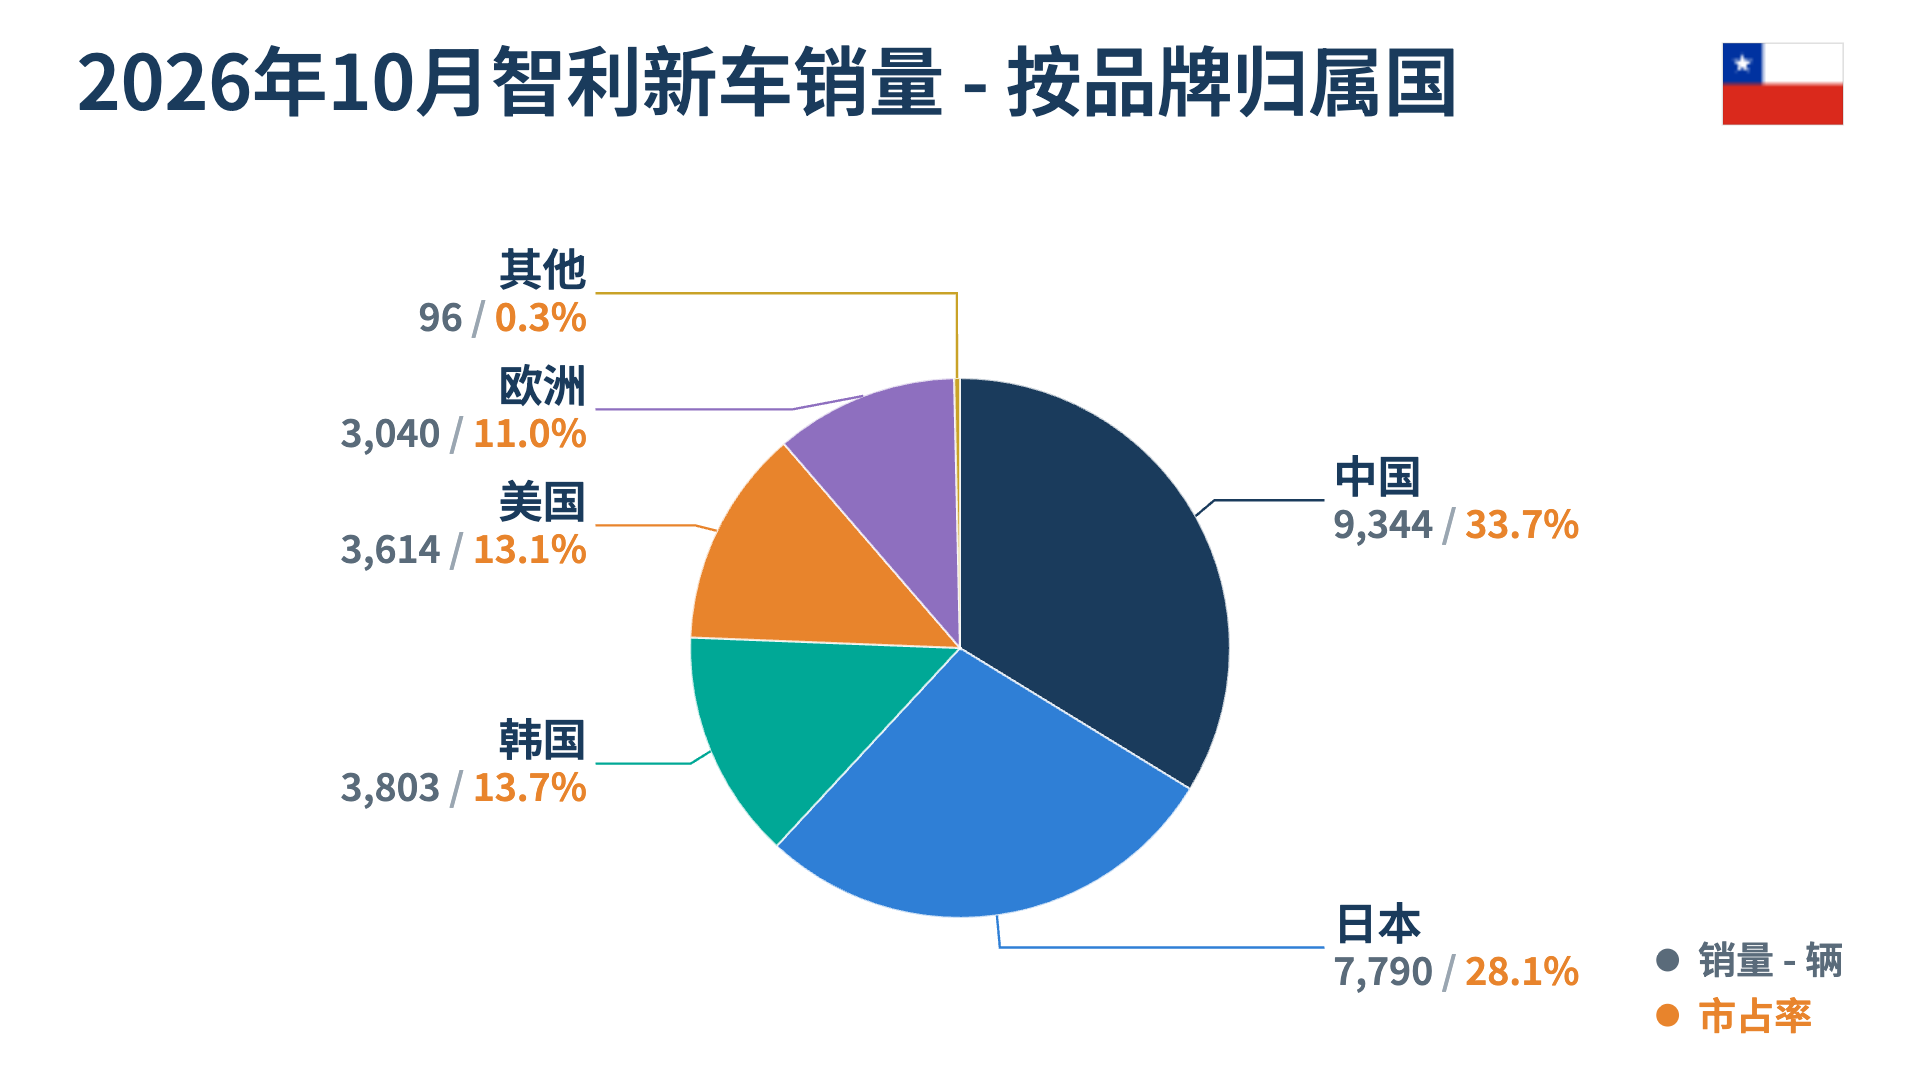
从品牌归属国来看,市场整体格局变化不大。10月中国品牌合计销量达到9,344辆,市场份额为33.7%,占据了超过三分之一的市场。在8月份份额降至32.4%的低谷后,中国品牌已呈现持续小幅回升态势。日本品牌则以7,790辆的销量占据了28.1%的市场份额,紧随其后。
中国品牌未能进入第一梯队,丰田和铃木表现强劲
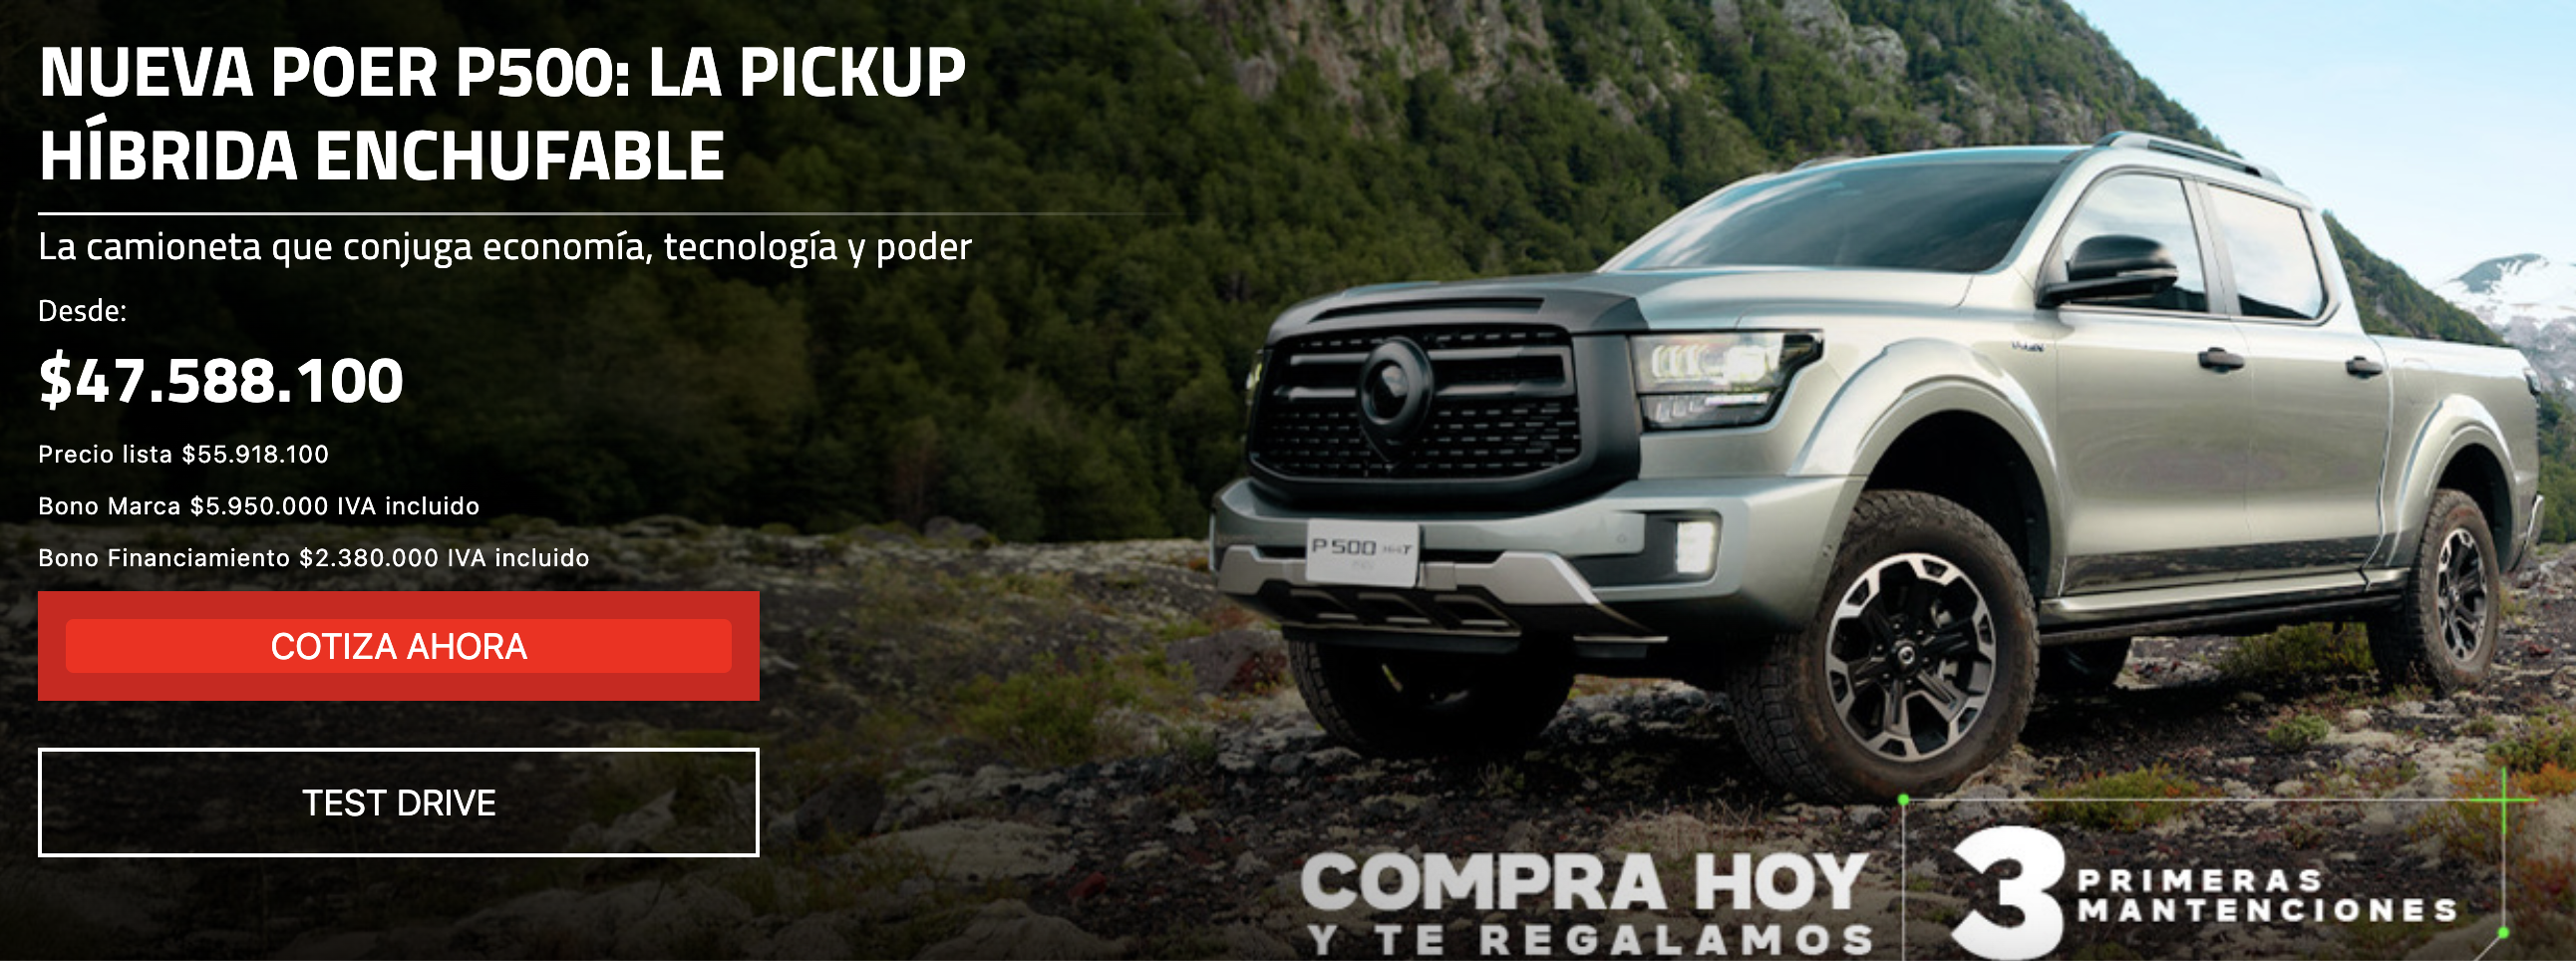
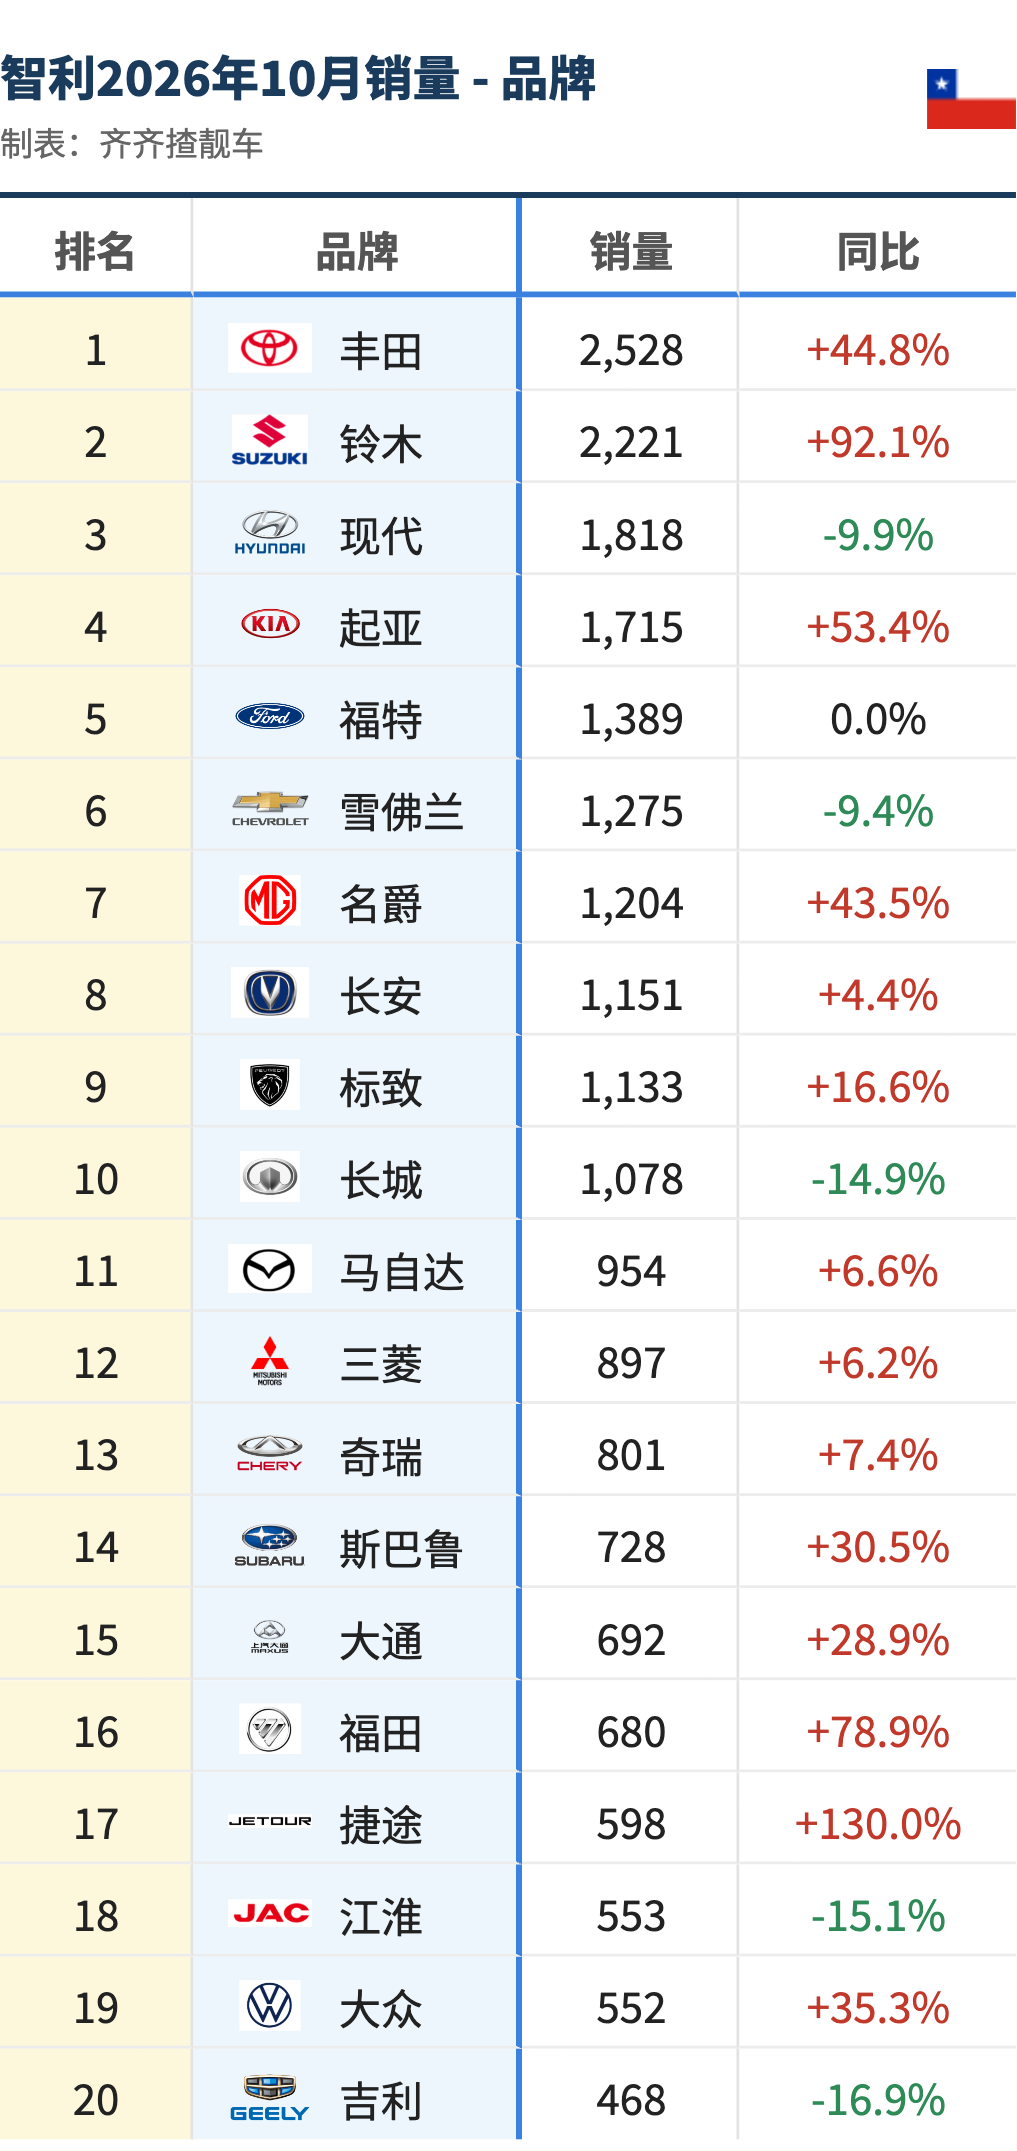
需要指出的是,尽管中国品牌在整体份额上占据优势,但在单一品牌维度仍未能打入第一梯队。名爵、长安和长城进入品牌销量前十,但分别位列第7、第8和第10名,均未能冲进前五。
10月的品牌冠亚军被两大日本品牌包揽。丰田销量达2,528辆,同比大增44.8%,以9.1%的市占率稳居榜首。
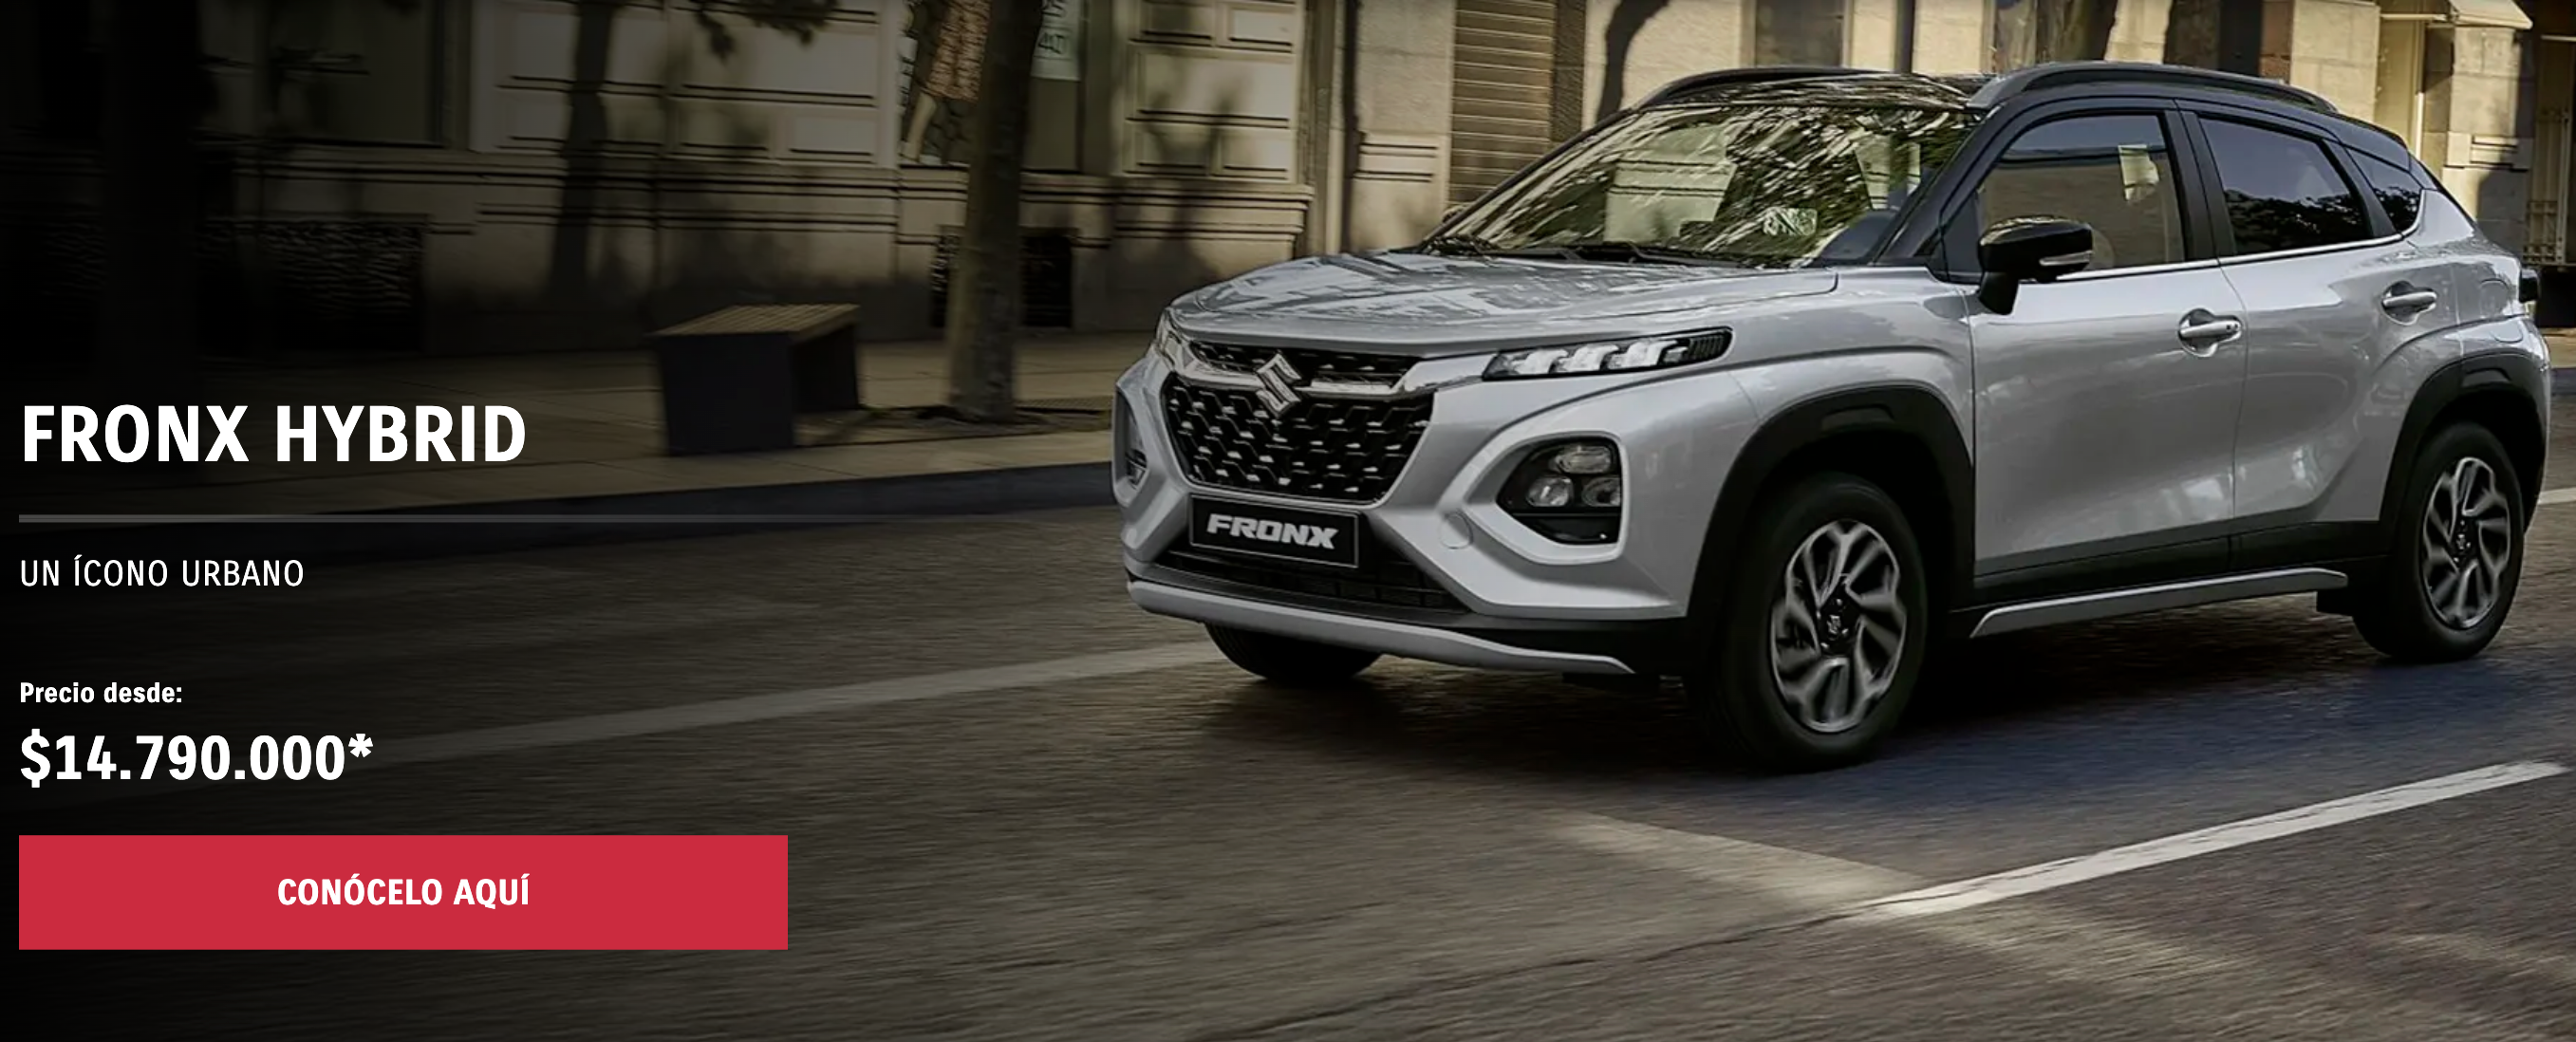
铃木销量飙升92.1%,排名较9月上升2位,跃居第二。这一爆发式增长得益于入门级乘用车细分市场的需求回暖,以及10月新车到港配额充沛,终端此前积压的订单集中完成登记交付,导致两大爆款车型在10月集中放量。
现代汽车表现不佳,销量同比逆势下滑9.9%,排名较9月下降1位至第3名;姊妹品牌起亚则表现强劲,同比大涨53.4%,但受铃木爆发的影响,排名仍下滑1位至第4名,跌出前三。
美国品牌福特和雪佛兰分别位列第5和第6名,但均未能如大盘般实现增长:福特销量与去年同期持平,雪佛兰则逆势下跌9.4%。 标致保持第9名,是进入前十榜单的唯一欧洲品牌,销量同比上升16.6%,增幅略高于大盘。
新能源品牌方面,特斯拉销量为369辆,同比增长379.2%,排名第24;比亚迪销量为330辆,同比增长214.3%,排名第25。两个电动车品牌虽然同比增速抢眼,但由于仍处于低基数的爬坡阶段,高增幅对市场整体格局的影响较为有限。
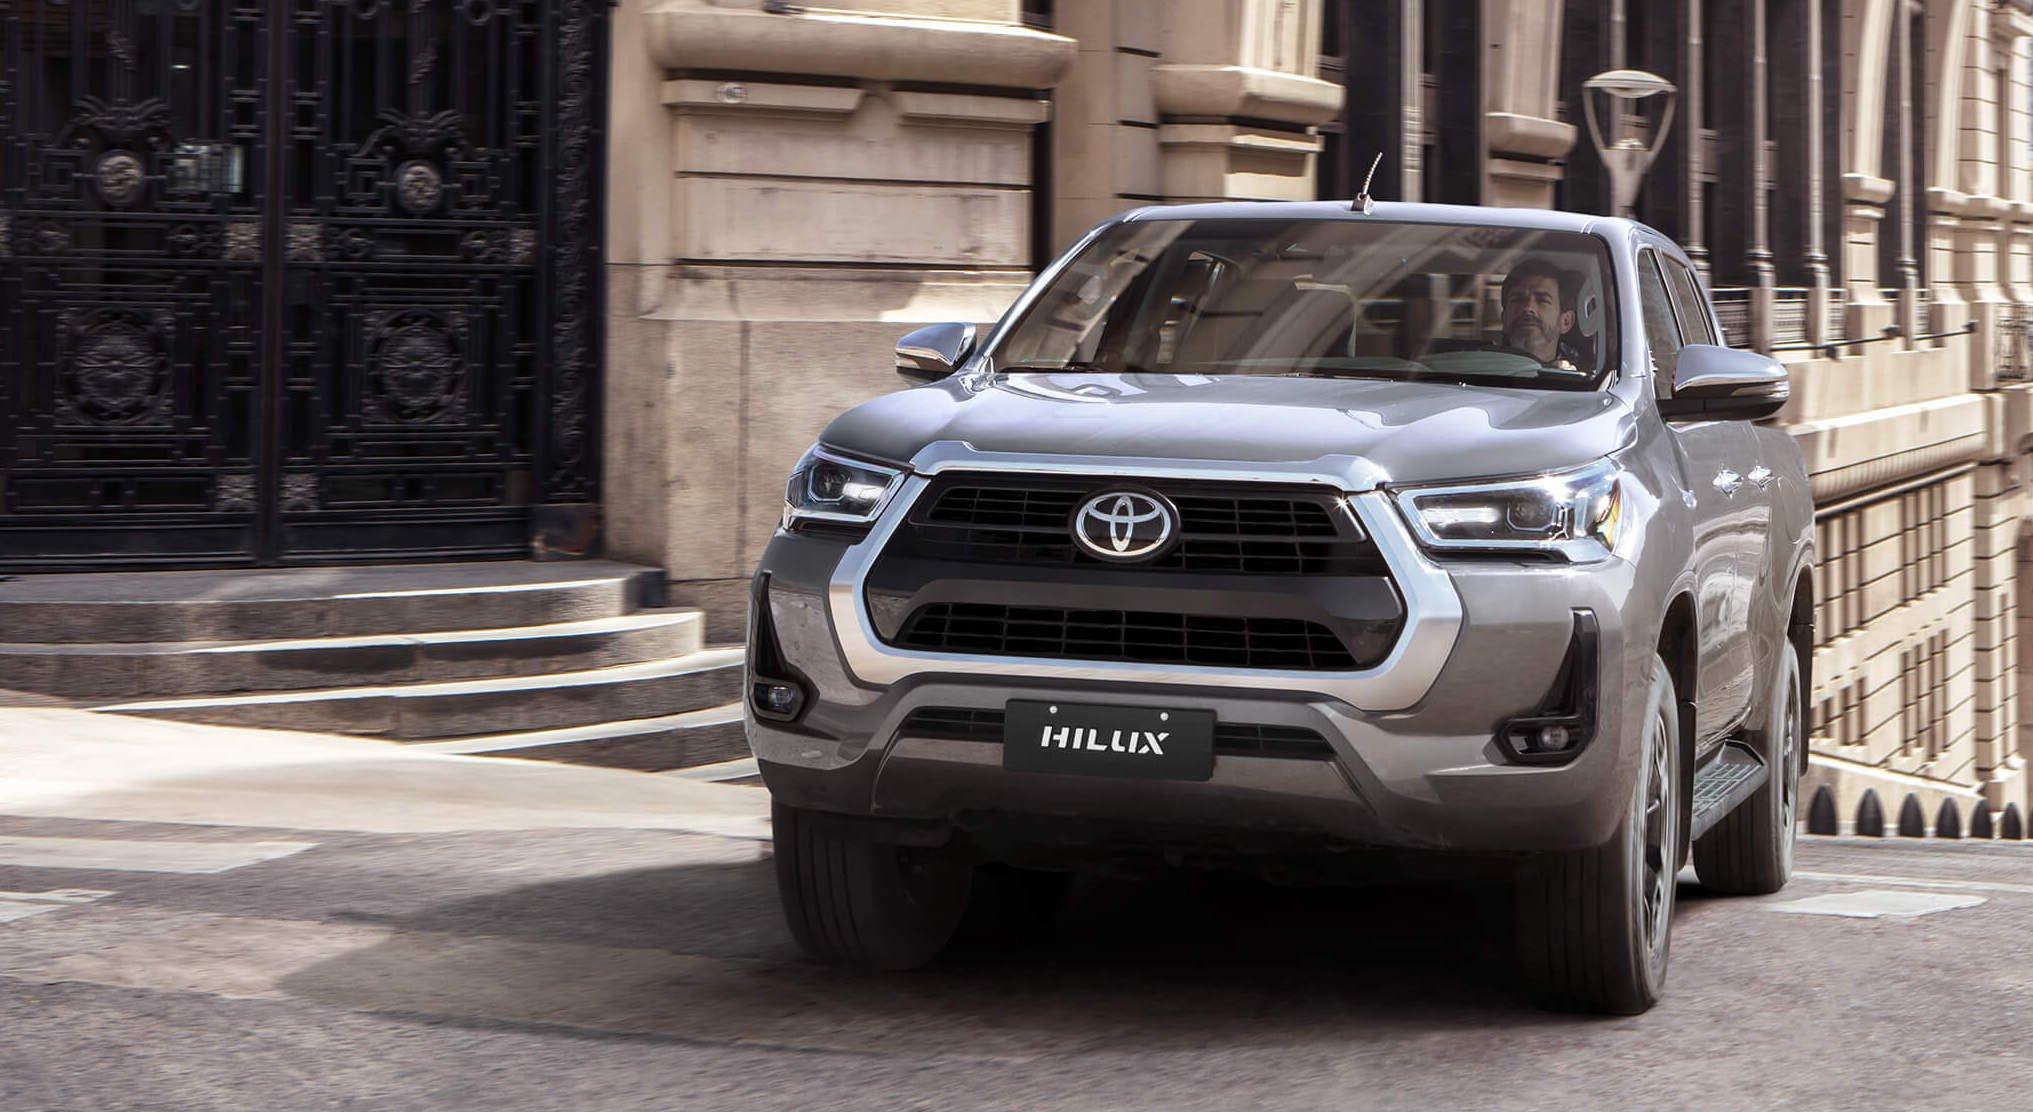
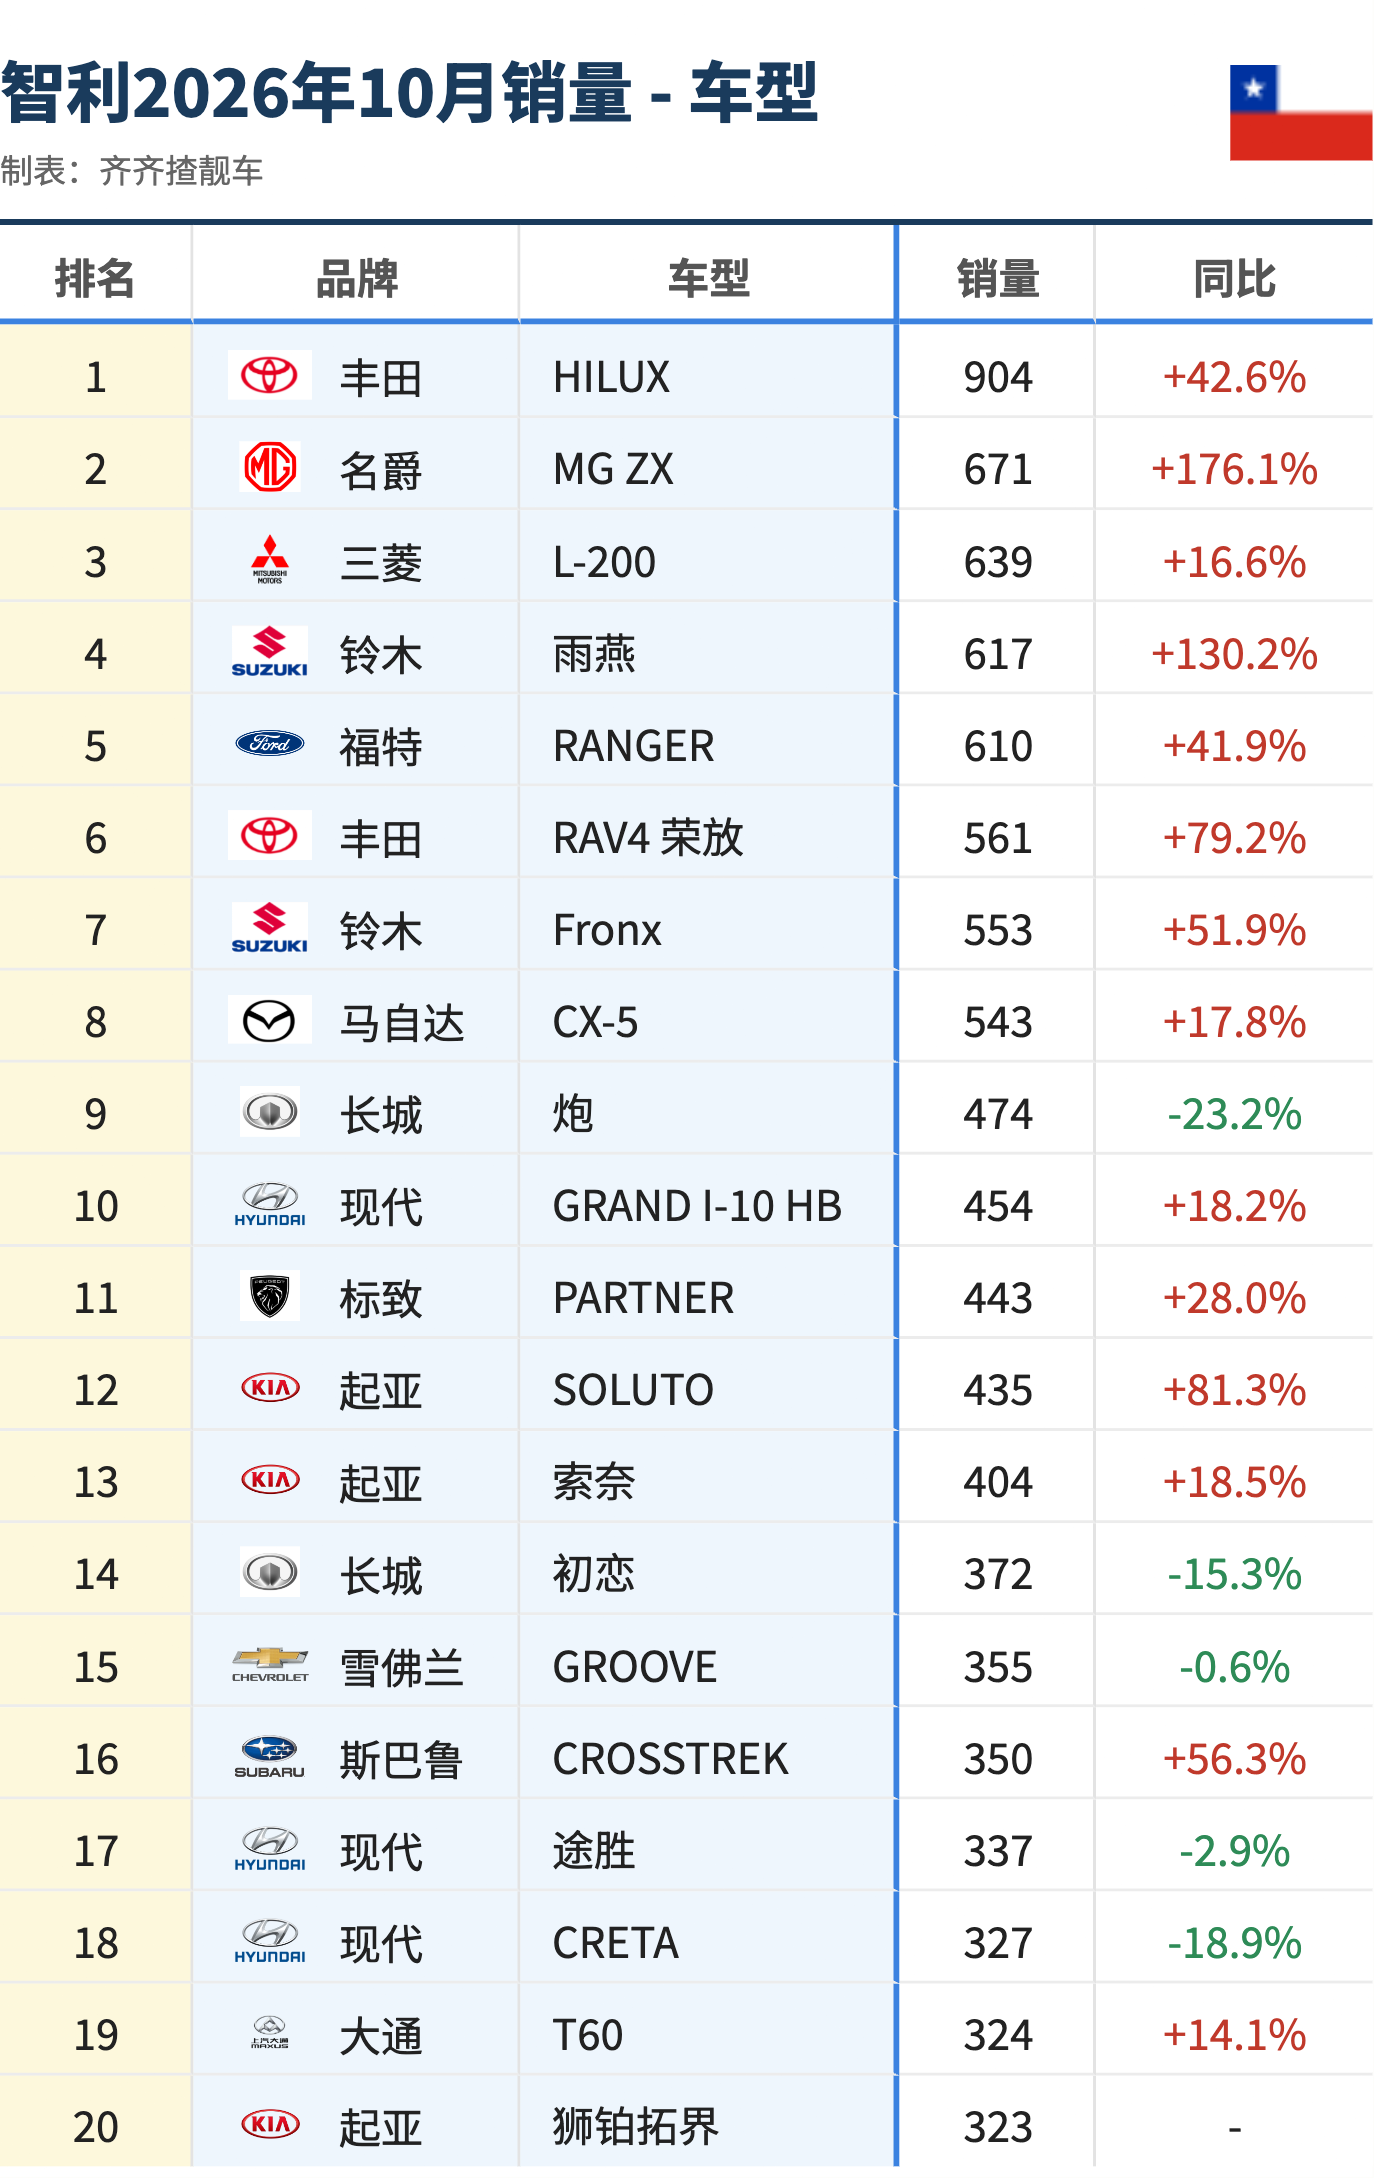
皮卡和入门级车型依然是市场主力
小结
10月智利轻型车市场录得双位数增长,增速明显优于前9个月。中国品牌累计份额虽有所回升,但在单一品牌头部突破上仍显乏力。在细分市场层面,皮卡、入门级SUV及小型车依然是市场核心。后续的观察重点在于中国品牌能否在单一品牌维度实现进一步突破,以及10月的强劲回升势头能否在11-12月延续