820.5万辆出口增65.8%,国产汽车海外热销,海运舱位瓶颈

现在汽车出口企业见面,第一句话已经不是「订单拿了多少」,而是「滚装船舱位抢到了没」。
2026年前9个月,中国汽车出口820.5万辆,同比增长65.8%。 9月单月出口105.3万辆,其中新能源汽车出口57.1万辆,同比增长1.6倍。 按这个节奏,全年出口突破1000万辆基本没有悬念。
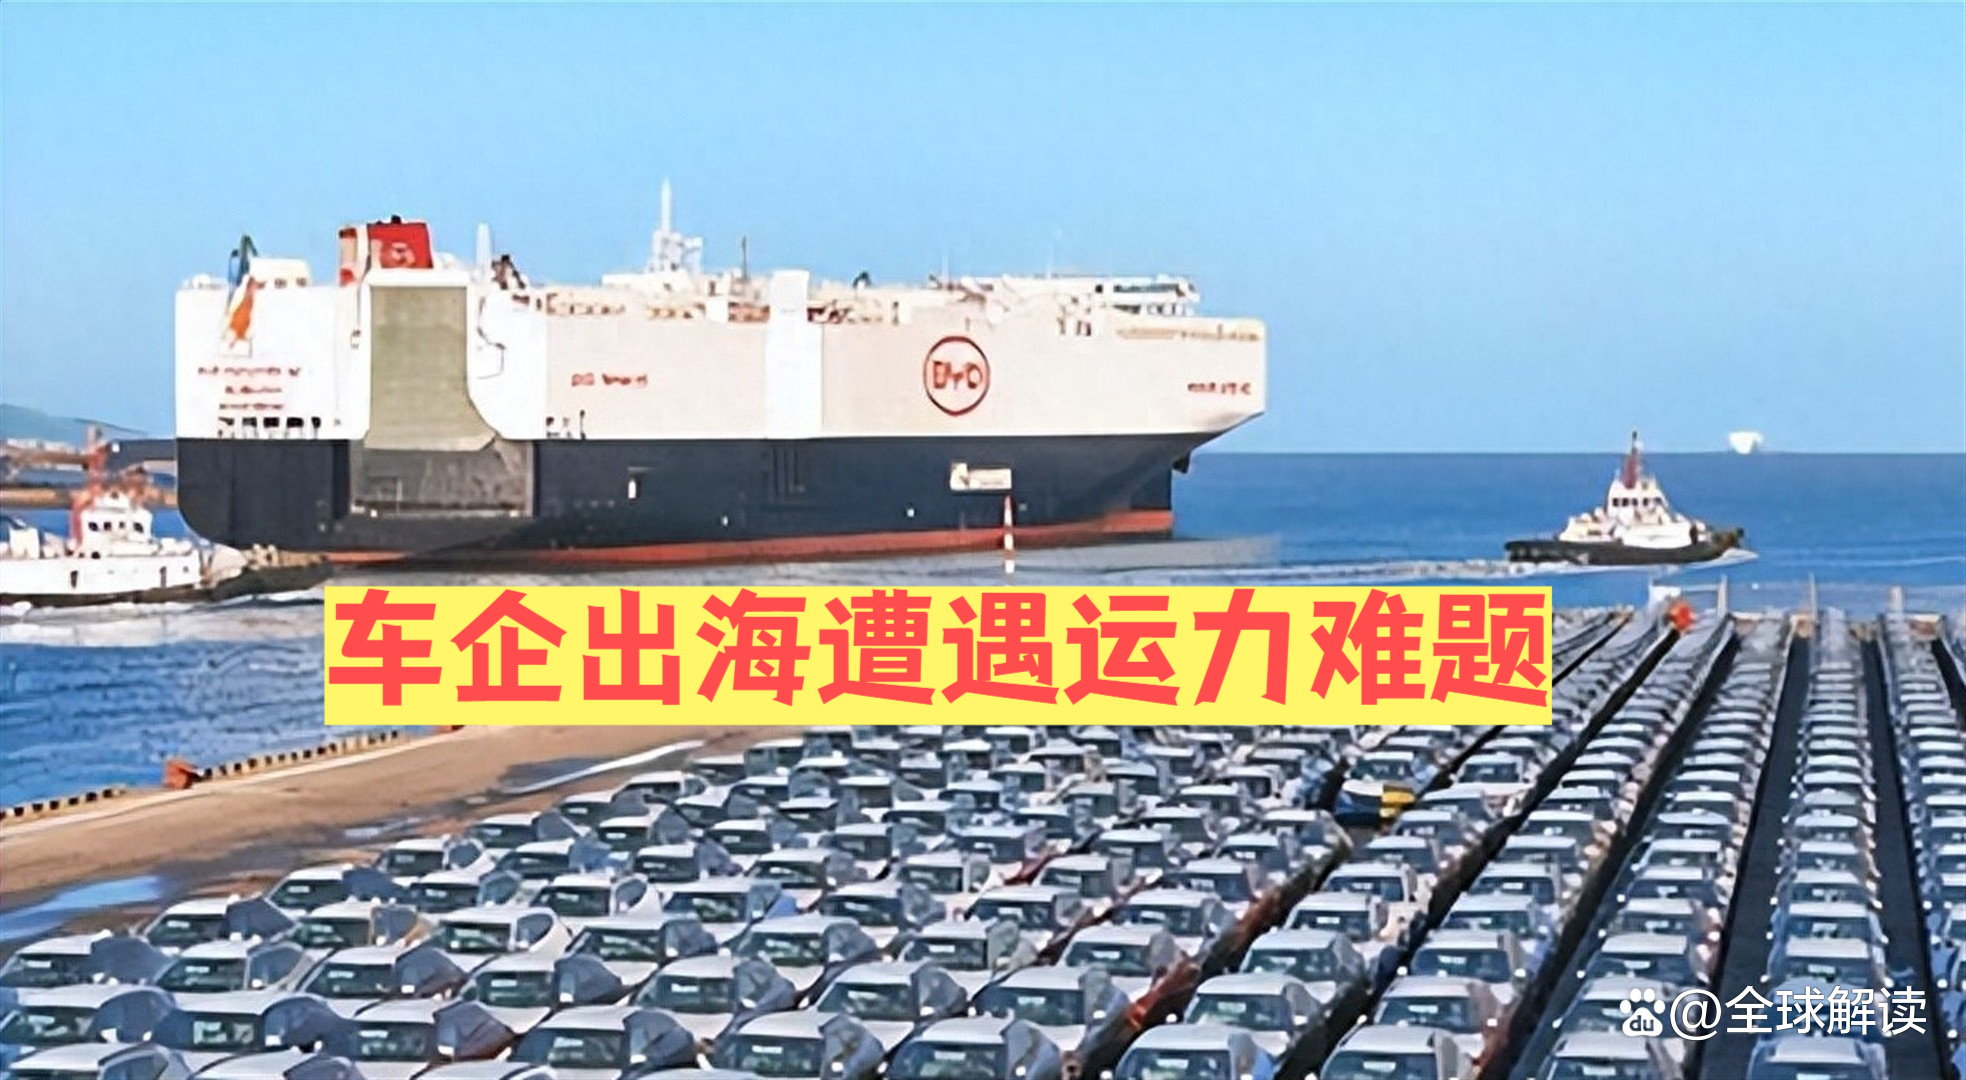
车造出来了,堆在港口等着上船,船却不够。
滚装船舱位从「随订随有」变成「提前几个月锁定」
2020年之前,中国汽车年出口还在百万辆级别,滚装船市场供需基本平稳,有订单就能订到舱位。 这几年出口直接从百万级跳到千万级,全球滚装船盘子还是原来那批船,舱位一下被抽空。
招商轮船2026年半年报里写得很直白:上半年中国汽车出口509.6万辆,同比继续高增,但受地缘政治冲突影响,有15艘、近2%的滚装船运力被封锁在波斯湾区域内部,出口运输订单已经排到四季度。
上海南港码头2026年全年的滚装船舱位,年初就被订满。 欧洲地中海航线需求最旺,东南亚航线竞争激烈,波斯湾航线复航不稳定,阿曼、吉达等替代港口塞港,船舶周转效率往下掉。
租金是最直接的信号。
克拉克森6500CEU滚装船一年期租价格,从2025年底的4.5万美元/天,涨到2026年6月底的6.5万美元/天以上,近期继续冲到8万美元/天。 7500CEU新船期租租金逼近10万美元。
2026年5月,东太平洋航运一艘7060CEU滚装船「Lake Rotorua」轮被上汽安吉物流租走,日租金9万美元,比市场基准溢价约70%。 中远海运反过来锁了两艘2005、2006年造的老船,日租金4万美元,一锁34个月。
不是车企大方,是怕后面连老船都租不到。
为什么「中国造船世界第一」也救不了急
有人问,中国造船份额都连续十几年全球第一了,多造点滚装船不就行了?
问题在于周期。
一艘大型汽车滚装船平均交付时间约15个月。 中集来福士龙口基地的滚装船项目总监说过,目前手持订单排到2026年。 厦门船舶重工造7500车LNG双燃料滚装船,首制船从设计到交付用了18个月,后续同系列压缩到8个月左右。 马尾造船4200车滚装船总建造周期也要一年半。
而且滚装船不是散货船。
新能源车比燃油车重,船体钢板要减薄、甲板层数要多、还要上LNG或甲醇双燃料动力。 电池包、驱动电机这些专用件对舱内消防和通风的要求也更高。 全球滚装船东过去长期是日韩航运企业主导,日本一国就握着全球36%的滚装船运力。
需求侧一年涨百分之五六十,供给侧最快也要一年多才交船,中间这道缺口不是涨价能填平的,是实打实的结构性短缺。
2026年上半年全球新增滚装船订单29艘,去年同期只有2艘。 中国船厂接了其中绝大部分,广船国际生产排期已经到2030年。 但这些船要一艘艘造出来,不是下单当天就能下水。
头部车企:从「租船」变成「自己造船」
反应快的车企前两年就开始下订了。
上汽是走得最前面的。 2024年1月,「上汽安吉申诚号」首航。 2026年4月,安吉物流第42艘自营滚装船「安吉吉盛」轮交付,9500车位,总长228米,是全球现役最大汽车滚装船之一。 从2022年起陆续投建的12艘大型远洋滚装船已全部投入运营,远洋航线覆盖欧洲、墨西哥、波斯湾、澳大利亚。
按规划,2026年安吉物流远洋段自营年运输能力突破60万辆。
比亚迪更典型。
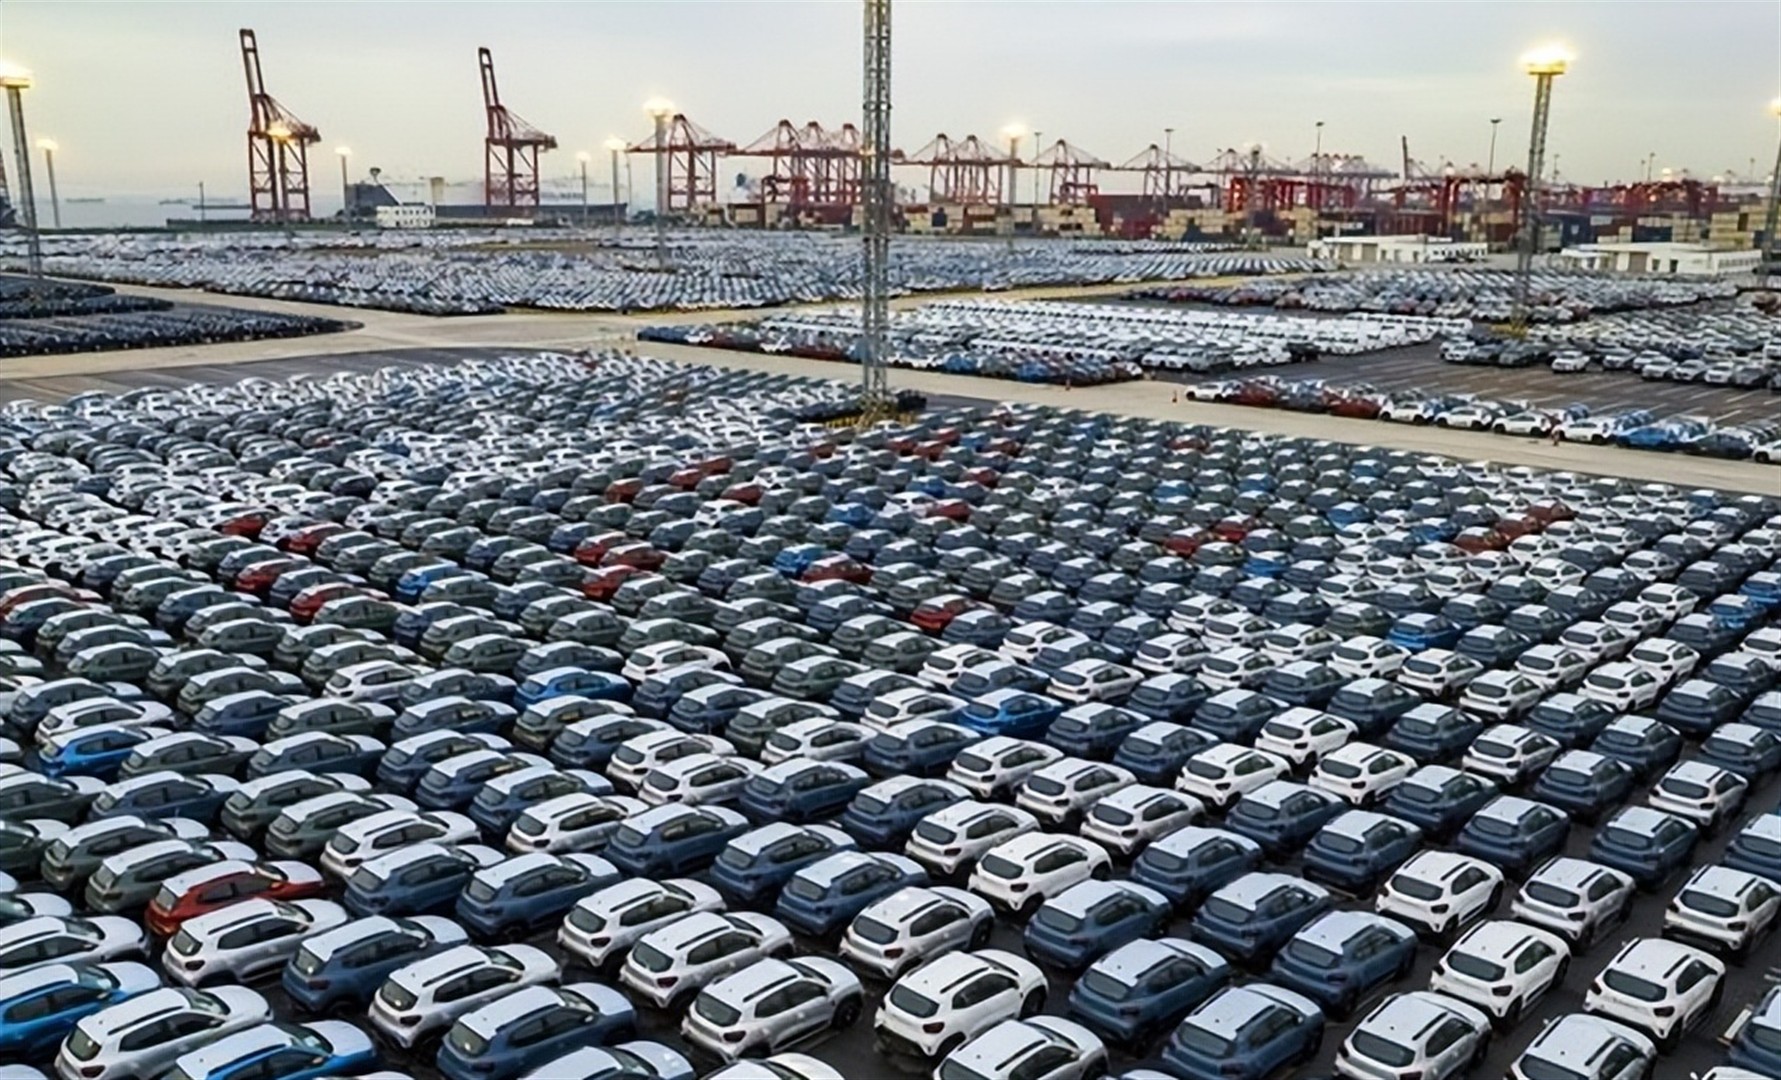
2022年之前比亚迪有产能、有订单、有市场,但没运力,出现过「舱位订好了,开船前被船东甩货」的情况。 后来直接自己造船,目前已有8艘滚装船投入运营,总装载量6.7万辆,年运力超过百万辆。
「郑州号」2026年6月首航澳大利亚墨尔本港,一次运了4809辆郑州产新能源车;8月又从福州港江阴港区装了6000多辆整车启航南美。
奇瑞2025年1月首艘远洋滚装船首航欧洲,第二艘同年6月下水,第三艘在造。 广汽联合招商轮船成立滚装运输公司,锁定舱位。
车企自己算过账:租船日租金冲到9万美元,一艘6500CEU船跑一趟欧洲,运费直接吃掉单车利润。 与其被船东卡脖子,不如把船买在自己名下。
没有船队的车企:把车塞进集装箱
不是每家车企都造得起滚装船。
中小出口商、贸易商、二手车商,抢不到滚装舱位,就把车开进40尺集装箱,用集装箱货轮运出去。 传统滚装船一艘装五六千辆,一个40尺柜一般装3-4辆小型车。
华伦威尔森(Wallenius Wilhelmsen)CEO测算,2026年中国每年约有200万到400万辆汽车通过集装箱或替代方式出海。
中远海特改造纸浆船,去程运车、回程运纸浆,双向补货源。 厦门、广州等港口落地「一箱到底」铁海联运,工厂装箱后全程不倒装。
但集装箱不是便宜方案,是兜底方案。
2026年七八月份,发往阿尔及利亚的40尺柜运费从三四月的4500美元涨到8500-9500美元,单车分摊运费多1000美元以上。 而新车出口行业平均单车利润只有200-500美元。 迪拜线DG柜(危险品柜)低谷1500美元/柜,高峰2700美元/柜;土耳其线峰值7200美元/柜,单车分摊超2400美元。
新能源车走集装箱还必须走DG柜,电池合规手续更复杂,吊装要求更严。 滚装船是车自己开上去开下来,集装箱要靠岸桥吊,起吊摆动、落地震动都可能蹭到保险杠和后视镜。
所以集装箱运车的比例是上来了,但大批量核心航线还是得靠滚装船,集装箱主要补南美、中东、小众港口的零散舱位。
真正的卡点:车到了海外,修不了
运得出去只是前半段。
欧洲市场现在能看到的中国车越来越多,但售后网点、配件仓、技师培训没跟上。
中欧国际工商学院2026年报告里有个数据:受零部件本地仓储不足、服务网络覆盖有限影响,中国品牌在欧洲平均维修时间比本土品牌多约30%。
有车主倒车蹭碎尾灯,授权点查完发现欧洲没现货,只能从中国海运,配件周期45到60天;欧洲本土品牌通常24到48小时就能到货。
代步车费用是按天算的。 欧洲保险合同里修车期间每天约60欧元代步车补贴,等60天就是3600欧元,可能比实际维修费还高。 保险公司一算账,直接判「技术性报废」。 这类案例传开之后,部分中国车型的保费涨到同级德系车的两到三倍。
残值也跟着掉。 中国新能源车在欧洲相较同级欧日车型有15%-25%的残值折价。 有租赁公司4万欧元单价进了3000辆中国纯电SUV,三年后二手评估价跌到1.2万欧元。
东南亚更明显。
J.D. Power在2026北京车展披露:中国品牌在东南亚常用配件满足率不足六成。 十个位要换件的车主里,近四个无件可换。
原因不是不想做,是体系没接上:
一是海外网点超半数由当地经销商简单改造,没有统一流程、统一培训、统一数字化系统;
二是新能源专用件——电池包、驱动电机、高压线束——海外没有本地产能,全靠国内发;
三是国内电子电气架构迭代快,海外技师面对智能座舱和辅助驾驶故障像看天书,远程支援有时差有语言障碍;
四是故障件过去受旧机电进口政策限制回不了国,研发闭环断着。
2026年7月中国汽研在重庆果园港落地了全国首个海外汽车故障零部件保税检测试点,覆盖18类核心零部件,东南亚、拉美、中东的故障件可以合规回运检测。 这是补闭环的第一步,但离「海外当地24小时到件」还差得很远。
已经在补的企业长什么样
吉利走的是另一条路:在欧洲靠沃尔沃共享备件库和物流体系,在东南亚靠宝腾的零部件网络辐射。
有品牌不到两年建了超1000家欧洲网点,售后配件到达率98%;有品牌把零部件仓设到当地物流枢纽,目标24-48小时送达。
长城在澳大利亚、南非建了配件中心库。 东风商用车在尼日利亚市场建了「24小时回复、72小时关单」的故障处理机制。
广汽在2025年「欧洲攻略」里把欧洲中转仓列进计划,要和制造-运输-服务串起来。
这些动作都不是销售部门单独能干的,是物流、售后、供应链、研发一起动。
回过头看「最缺的不是订单,是船」
这句话对了一半。
短期看,确实是船。 6500CEU日租8万美金、舱位排到四季度、新船15个月才能交,这是眼前最硬的约束。 比亚迪、上汽、奇瑞自己造船,就是把这块短板先补上。
但车到了欧洲港口、到了巴西港口、到了澳洲码头之后,能不能修、配件几天到、保费会不会翻倍、三年后二手车还剩多少价,这些事不归船队管。
中国车企现在的状态是:滚装船订单在追加、集装箱通道在铺、自有船队在下水;但海外配件仓数量、本地技师认证、电池故障件回运通道、残值评估数据开放,这些底层东西还处在「边卖边补」的阶段。
卖车是海关报表上的数字,服务才是当地用户续不续费、复不复购、肯不肯推荐给邻居的那件事。