大众欧洲纯电涨12.1%,中国纯电跌42.5%:在华少卖近60万辆,光靠补电动车够吗?

大众在欧洲的纯电业务还在增长,在中国却卖不动了。同一家公司,同一段时间,大众集团在欧洲纯电交付同比增长12.1%,在中国纯电交付却下降了42.5%。问题显然不是“大众不会造电动车”。
今年前三季度大众集团在中国交付了137.88万辆,同比下降30.2%,比去年同期少卖近60万辆。第三季度更难看,中国市场交付40.58万辆,同比下降38.5%,降幅比前三季度累计还大,是大众所有区域中跌得最狠的市场。大众自己的说法是,中国汽车市场整体大幅下滑,尤其是燃油车市场的变化给交付带来明显的影响。
这套模式过去很赚钱。成熟车型长期销售,零部件规模大,经销商网络密集,品牌认知稳定,一款车多年摊销后还能贡献利润。问题在于,中国车市变化最快的地方,正好发生在这个领域。
现在消费者买车的时候,不只是看发动机、变速箱、底盘以及品牌。插混、增程、纯电一起扩张,油耗、续航、智能座舱、辅助驾驶以及配置水平的要求迅速提高。过去可以稳定销售五年以上的燃油车,产品生命周期正被压缩。少卖接近60万辆,表面是销量数字,背后是旧赚钱模式不再稳定。
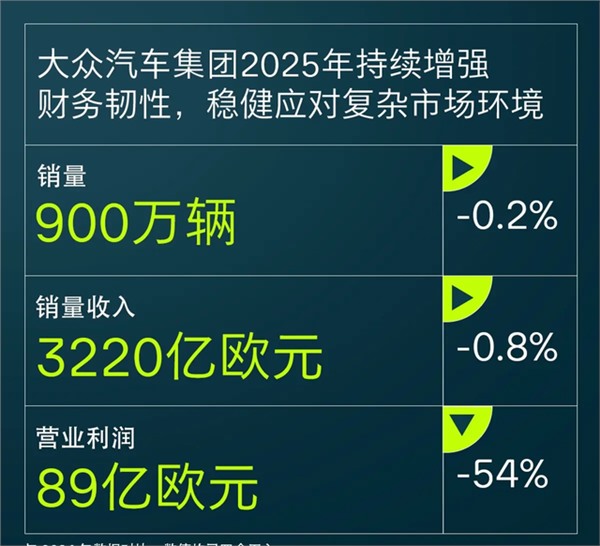
如果大众只是不会造电动车,事情反而简单。欧洲数据证明它并非全面失败。前三季度,大众集团在欧洲交付纯电58.61万辆,同比增长12.1%;第三季度增长19.6%。目前大众集团在欧洲每交付约5辆汽车,就有1辆是纯电。纯电车型在欧洲订单积压量中的占比升到约40%,欧洲纯电订单量相比2025年底翻了一倍多。
同一时间,大众在中国的纯电交付只有4.89万辆,同比下降42.5%。同样是电动车,为什么欧洲涨,中国跌?
由于竞争环境不同,欧洲的电动化还处于传统汽车工业的框架之中,大众所面对的主要是奔驰、宝马、雷诺、Stellantis以及日韩品牌,这些企业都有庞大的组织体系、经销商网络和较长的开发周期。中国不一样,大众面对的是比亚迪、吉利、理想、小鹏等本土企业,动力形式更激进,产品迭代、价格调整、智能化配置也更快。大众在欧洲是产业转型,在中国是产品重新定义。
中国真正改变的是油车变电车,而不是造车速度。合资车三四年中期改款、五六年换代很正常。今天新能源市场上有一款车上市一年之后,如果智能座舱、辅助驾驶、续航、价格没有变化,就会很快被市场淘汰掉。大众的优势就是规模大、标准化程度高、全球供应链发达,但是这些优势也意味着更加复杂的决策体系、更长的研发和认证流程。
大众也在调整。第三季度集团在中国交付的电动化车型同比增长约30%,但是从数据上来看,增长主要是插电式混合动力和增程车型带来的,纯电车型则持续下滑。说明大众此前偏重纯电的路线正在发生变化。中国新能源市场没有按照“燃油车退出、纯电车接棒”的单一路径来走,而是燃油、插混、增程和纯电同时竞争。大众不仅需要补电动车,还需要补产品速度、本土需求,甚至补过去不擅长的增程和插混。
更关键的是消费者。过去很多人先决定买大众、丰田或者本田,再从品牌内部选车型。现在越来越多的人先确定15万、20万或者30万的预算,然后把燃油、插混、增程、纯电等车型放在一起进行比较。
同样的20万元,续航多少?智能座舱怎么样?有没有辅助驾驶?配置够不够高?油耗高不高?半年后会不会降价?
一旦比较方式改变,传统品牌原来所具有的溢价就会被挤出。大众几十年来所形成的售后体系、庞大的售后人员和成熟的制造能力,仍然是资产,把销量下降简单地归因于“中国消费者不再购买大众了”,这是不正确的。真正的变化是购买方式。
大众已经加强中国本土研发,并且加快电动化和插混产品的布局,这说明它并没有放弃中国市场。但是它的最大的矛盾就是旧产品体系下降得太快,新产品体系接替得不够快。对于购车者来说,大众是否能再次回到备选名单,不取决于“大众”两个字,而取决于同样的预算下它所推出的燃油、插混或者纯电车型,在续航、配置、智能化和价格上是否能够和中国市场的比较方式相匹配。