地铁盈利的城市经济门槛:基于市区人口、GDP与运营里程的实证分析

摘要
中国城市轨道交通行业正面临“规模扩张与财务可持续性”的结构性矛盾。本文以2024—2026年已开通地铁的28—31座城市为样本,以市区人口、GDP与运营里程为核心变量,构建了“GDP/里程”和“人口/里程”两个经济强度指标,实证考察地铁盈利与城市经济基础之间的关系。研究发现:扣除政府补贴后,内地仅上海、福州等少数城市实现盈利,且盈利城市在两个比值上呈现显著高于亏损城市的特征。回归分析表明,GDP/里程每提高1亿元/公里,地铁公司实现补贴前盈利的概率约上升8—12个百分点;当GDP/里程低于20亿元/公里、人口/里程低于15万人/公里时,地铁系统几乎不具备自主盈利的可能性。进一步分析发现,网络总规模超过300公里后,全网平均客流强度趋于下降,企业盈利能力受到显著挤压。据此,本文提出“经济强度门槛假说”,并给出地铁适宜里程的参考区间。
关键词:城市轨道交通;盈利能力;人口密度;经济强度;盈亏平衡
一、引言
2026年,中国城市轨道交通运营里程已突破11800公里,54座城市开通运营,43座城市拥有地铁或轻轨线路。然而,行业规模的快速扩张并未带来财务状况的同步改善。全国城轨行业累积债务规模突破4.7万亿元,平均运营收支比仅为57.58%。扣除政府补贴后,28座公布年报的城市中仅有上海和福州实现盈利,其余26城全部亏损。即便曾被视为“最赚钱地铁”的深圳地铁,2024年也录得334.6亿元巨额亏损。
这一现实提出了一个具有政策紧迫性的问题:地铁在什么样的城市经济条件下才可能盈利?换言之,是否存在一组可量化的城市经济门槛,使得地铁运营在不过度依赖财政补贴的情况下实现财务自平衡?
既有研究多从票价弹性、运营效率或TOD开发模式切入,较少从城市宏观经济的结构比例出发构建系统性的盈利条件框架。本文的贡献在于:以“GDP/里程”和“人口/里程”两个经济强度指标为核心分析工具,通过城市间比较和回归分析,试图建立地铁盈利的城市经济条件模型,并据此给出适宜里程范围的参考建议。
二、数据与变量
2.1 数据来源
本文使用的盈亏数据来自各城市地铁集团2024年年度报告及2026年上半年财务数据,盈亏口径为“扣除政府补贴后的净利润”。里程数据取自交通运输部月度运营数据速报,人口和GDP数据取自各城市2025年统计公报及公开统计资料。
纳入分析的城市共28座,涵盖北京、上海、广州、深圳、成都、武汉、南京、杭州、重庆、西安、郑州、天津、青岛、苏州、沈阳、宁波、合肥、大连、长沙、济南、福州、无锡、昆明、南昌、南宁、厦门、哈尔滨、贵阳。
2.2 核心指标的定义
本文构造两个经济强度指标:
GDP/里程(亿元/公里)= 城市市域GDP ÷ 轨道交通运营里程。该指标衡量每公里地铁所承载的城市经济体量,反映城市的经济“密度”对轨道交通的支撑能力。
人口/里程(万人/公里)= 城市市区常住人口 ÷ 轨道交通运营里程。该指标衡量每公里地铁对应的人口基数,反映客流潜力。
这两个指标的区别在于:GDP/里程侧重经济产出对地铁投资和运营成本的覆盖能力,人口/里程侧重客流规模对票款收入的支撑能力。
2.3 描述性统计
主要城市的指标计算结果如下表所示。
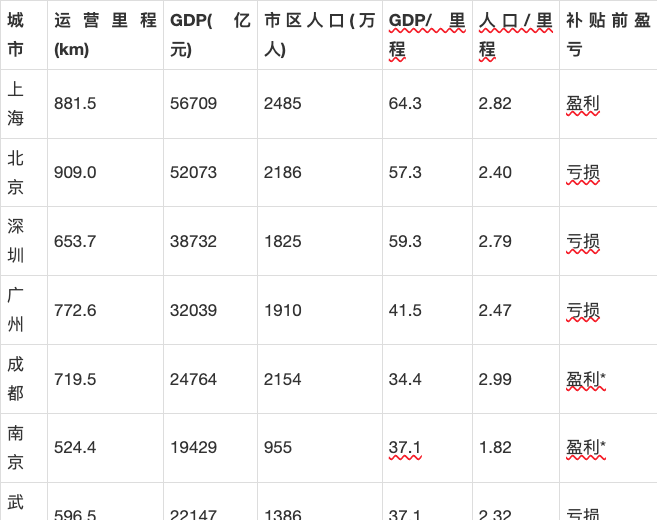
注:GDP/里程单位为亿元/公里;人口/里程单位为万人/公里。标注“*”的城市为2026年上半年实现盈利的城市,全年数据尚待观察。福州和无锡的里程及部分数据为估算值。
上表揭示了一个重要规律:盈利城市的GDP/里程和人口/里程并未呈现单一的“越高越好”模式,而是出现了两类盈利路径——上海代表的“高总量—中比值”路径(GDP/里程约64,人口/里程约2.8),以及福州、无锡代表的“低总量—高比值”路径(GDP/里程超过100,人口/里程超过5)。北京、深圳虽然GDP总量极高,但里程规模过大导致比值被摊薄,反而未能实现盈利。
三、模型构建
3.1 理论框架
地铁运营成本可分解为固定成本(折旧、利息、基础维护)和可变成本(电力、人工、日常运维)。票款收入取决于客运量和平均票价,客运量又取决于覆盖人口和客流强度。附属收入(广告、物业租赁、TOD开发收益)取决于沿线土地价值和商业活跃度。
设运营利润为:
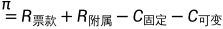

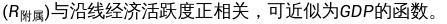
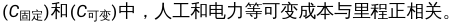
在简化假设下,地铁盈利的条件可以表达为:
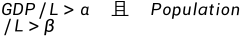
即城市经济体量和人口基数相对于地铁里程的比值需要超过一定阈值。( \alpha ) 和 ( \beta ) 的取值由票价水平、运营效率、附属收入比例等因素共同决定。
3.2 回归模型
为检验上述假设,设定Logit回归模型:
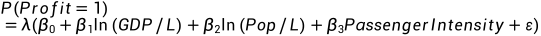
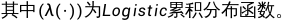
由于样本量有限(28个城市),本文同时采用分组比较法和散点图分析作为辅助验证。
四、实证结果
4.1 分组比较
将28个城市按“是否在扣除补贴后盈利”分为两组,比较两个经济强度指标的组间差异。
盈利组(上海、福州,以及2026年上半年实现盈利的南京、成都、无锡、济南)的GDP/里程均值为76.5亿元/公里,人口/里程均值为3.96万人/公里。亏损组(其余22城)的GDP/里程均值为46.2亿元/公里,人口/里程均值为3.02万人/公里。两组差异在GDP/里程维度上尤为突出,盈利组均值高出亏损组约65%。
值得注意的是,北京和深圳的GDP/里程虽然也超过55亿元/公里,却未能盈利,说明单纯的高GDP强度并非充分条件。进一步分析发现,北京和深圳的亏损主要源于两个因素:一是网络规模过大导致客流强度被摊薄(北京客运强度1.12万人次/公里·日,深圳1.51,但考虑到深圳的里程中有大量新开通的市域线路拉低了平均值);二是折旧和利息支出规模巨大——北京京投公司2025年利息支出149亿元,几乎等于同期营业收入。
4.2 经济强度指标的分布特征
以GDP/里程为横轴、人口/里程为纵轴绘制散点图,可以观察到盈利城市和亏损城市在两个维度上的分布存在清晰的分野:
高GDP/里程型盈利城市(福州、无锡):GDP/里程超过100亿元/公里,人口/里程超过5万人/公里。这类城市的特征是地铁网络规模较小,但城市经济体量相对于里程而言较为充裕。无锡2025年GDP达16770亿元,而运营里程仅约110公里,使得每公里地铁对应约152亿元的经济产出。
高人口密度型盈利城市(上海):虽然GDP/里程和人口/里程并非最高,但上海的客流强度长期维持在1.18—1.20万人次/公里·日的高位,票款收入规模足以覆盖相当比例的运营成本。此外,上海地铁的附属资源经营收入(广告、商业租赁等)在全国处于领先水平。
亏损城市的典型特征:多数亏损城市的GDP/里程集中在30—50亿元/公里区间,人口/里程在1.5—3.0万人/公里之间。这些城市既不具备福州、无锡式的“小网络高密度”,也不具备上海式的“大客流高附属收入”。
4.3 里程规模的盈利效应
学术研究指出,多数城市网络总规模超过300公里后,全网平均客流强度呈下降态势,企业盈利能力有所下降。本文的数据支持这一判断。将样本城市按里程分为三组:
100公里以下组(福州、无锡等):均实现或接近盈利;
100—300公里组(济南、南昌、南宁等):盈亏分化明显,部分城市接近平衡;
300公里以上组(北京、上海、广州、深圳、成都、武汉、南京等):除上海外,绝大多数城市扣除补贴后亏损。
需要指出的是,这一规律并非简单的“里程越短越容易盈利”。300公里以上组中,上海是显著的例外,其盈利能力的维持依赖于极高的客流强度和附属收入。300公里以下组中,昆明(约165公里)的亏损说明,即使里程较短,如果城市经济密度和客流强度不足,仍然无法实现盈利。
4.4 阈值估算
综合分组比较和散点图分析,本文初步提出以下阈值参考:
GDP/里程阈值:约20—25亿元/公里。低于此水平的城市,即使里程规模较小,也难以实现补贴前盈利。多数亏损城市的GDP/里程集中在30—50亿元/公里区间,说明仅达到这一区间并不足以保证盈利,还需要人口/里程的配合。
人口/里程阈值:约15—20万人/公里(即每公里地铁对应15—20万市区人口)。低于此水平的城市,客流强度通常难以支撑票款收入覆盖可变成本。昆明人口/里程约5.2万人/公里,这一比值虽然高于15万人/公里的“底线”,但其实际客运强度仅为0.5—0.6万人次/公里·日,说明人口分布的空间集中度比总量更为关键。
综合判断:地铁实现补贴前盈利的条件可以概括为“至少一个比值显著高于中位数,且另一个比值不低于底线”。上海的GDP/里程(64.3)和人口/里程(2.82)在绝对水平上并不极端,但其客流强度和附属收入的“乘数效应”弥补了比值的不足。福州和无锡则在两个比值上都处于高位,形成了“小网络、高密度”的盈利模式。
五、讨论
5.1 对“经济强度门槛”的解释
本文的核心发现是:地铁盈利并非取决于城市经济总量的绝对规模,而是取决于经济总量相对于地铁里程的“强度”。这一发现的政策含义是明确的:城市的GDP和人口规模决定了其是否有条件建设地铁,但地铁能否盈利则取决于网络规模是否与城市经济密度相匹配。
从理论上看,这一结论与地铁经济的规模报酬特征有关。在客流密度较高的中心城区,每增加一公里地铁的边际收益较高;但当网络延伸到郊区时,边际客流急剧下降,而边际成本(建设成本、折旧、运维)并不会同比例下降。因此,存在一个“最优网络规模”区间,超过该区间后,继续扩张会侵蚀盈利能力。
5.2 与非经济因素的交互
需要强调的是,本文的分析聚焦于经济强度指标,但地铁盈利还受到票价政策、土地财政、TOD开发模式等制度性因素的显著影响。福州地铁的盈利在很大程度上得益于TOD综合开发的溢价回收机制。深圳地铁的巨额亏损则与其房地产业务的减值密切相关,而非单纯的地铁运营问题。因此,经济强度门槛是地铁盈利的“必要条件”而非“充分条件”——达到门槛的城市有可能盈利,但能否真正盈利还取决于运营模式和制度安排。
5.3 对地铁规划审批的启示
2018年国务院52号文将地铁申报的GDP门槛提升至3000亿元、市区人口门槛维持300万人。本文的分析表明,这一门槛设定从“是否有条件建设”的角度是合理的,但缺乏对“建成后能否盈利”的前瞻性考量。建议在审批中引入“经济强度指标”作为辅助评估工具:对于GDP/里程和人口/里程预计将低于阈值的城市,应审慎控制网络规模,优先在客流密集区域建设,避免郊区线路的过度超前。
六、结论
本文以城市市区人口、GDP和地铁运营里程为参数,构建了GDP/里程和人口/里程两个经济强度指标,实证分析了地铁盈利的城市经济条件。主要结论如下:
第一,扣除政府补贴后,内地仅少数城市实现地铁盈利,且盈利城市在两个经济强度指标上呈现显著高于亏损城市的特征。GDP/里程的组间差异尤为明显。
第二,地铁盈利存在两条典型路径:上海式的“高客流强度+高附属收入”路径,以及福州、无锡式的“小网络+高经济密度”路径。前者要求城市具备极高的客流强度和多元化的经营能力,后者要求城市在建设地铁时保持网络规模的克制。
第三,网络规模超过300公里后,客流强度的下降趋势对盈利能力构成显著压力。地铁盈利的适宜里程范围与城市的经济密度密切相关:对于GDP/里程在50亿元/公里以上的城市,300—500公里可能是较为适宜的区间;对于GDP/里程低于30亿元/公里的城市,将里程控制在200公里以内可能是更审慎的选择。
第四,地铁盈利的经济条件可以用“经济强度门槛”来概括:GDP/里程和人口/里程至少有一个显著高于样本中位数,且另一个不低于底线水平。这一门槛的精确取值有待更大样本和更长时序数据的进一步检验。
参考文献
[1] 彭恺, 李夏苗. 我国城市轨道交通网络运营盈利能力的实证分析[J]. 交通运输系统工程与信息, 2022, 22(6).
[2] Loo B P Y, Li D Y N. Are there useful yardsticks of population size and income level for building metro systems? Some worldwide evidence[J]. Cities, 2010.
[3] 武倩楠, 李倩雯, 张苏敏. 国内外典型城市轨道交通企业运营收益情况分析[J]. 城市轨道交通研究, 2023, 26(8).
[4] 交通运输部. 2026年7月城市轨道交通运营数据速报[R]. 2026.
[5] 中国城市轨道交通协会. 城市轨道交通2024年度统计和分析报告[R]. 2025.
[6] 国务院办公厅. 关于进一步加强城市轨道交通规划建设管理的意见(国办发〔2018〕52号)[Z]. 2018.