2024燃油车为何销量暴跌49%,混动增长25%背后真实购车场景和用户选择解析

2024年9月的乘联会数据一经发布,瞬间点燃了圈内讨论的火花。
常规混合动力乘用车零售同比增长了25%,而纯燃油车销量却跌了近半数,达到49%的降幅。
新能源车的零售渗透率更是创下67%的新高,这些数字背后透露出复杂的市场信号,远远不止单纯“新能源战胜燃油车”的故事那么简单。
作为一名浸泡在汽车市场十年的观察者,我真切感受到消费者的心态在发生微妙且深刻的变化:他们不是简单地放弃燃油车,而是在重新思考,究竟什么才是他们花的钱物有所值。
混合动力车的强劲增长,正是这种多元选择的最好注脚。
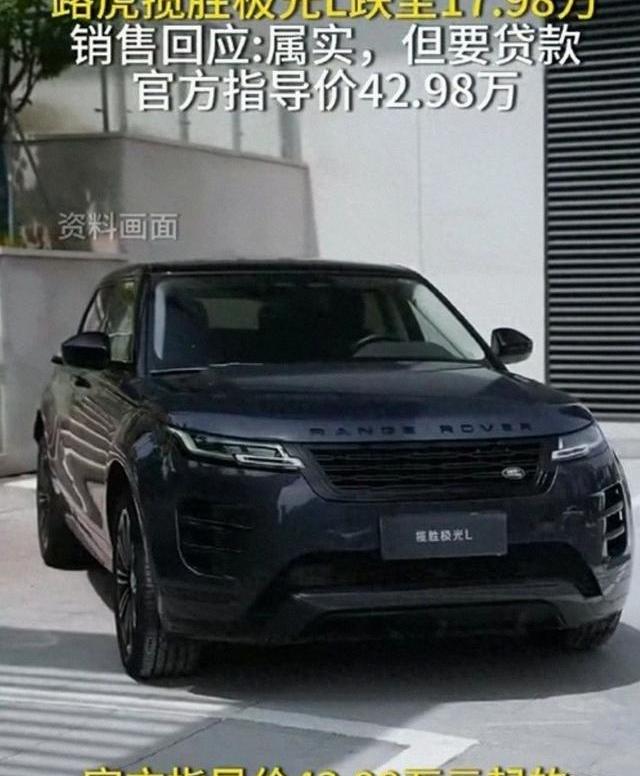
曾经标价46万的车子,突然砍到17万左右,降幅超过六成,差点把人吓得怀疑人生。
外观上,极光L依旧维持那一贯的英伦硬朗线条,车身侧面轮廓流畅,配色上也走沉稳大气路线,黑色和深灰的搭配让整车看起来低调又有质感。
内饰则是传统的豪华布局,真皮座椅和木纹饰板交相辉映,触摸感和视觉质感都不错。
可惜的是,坐进车内,你会发现后排空间有些局促,尤其是对比同级别对手,后备箱容积也不尽如人意。
动力方面,极光L搭载的是基于横置发动机的传统燃油动力系统,机械性能并无亮眼表现,操控和加速表现只能算中规中矩。
这套配置和表现,显然与此前的高价定位不匹配,也暴露了品牌溢价的泡沫。
消费者开始问:这车到底值不值得现在的价格?
信息透明时代,大家都能上网查配置、看视频、比口碑,一旦发现产品力跟不上价格,降价就成了必然。
极光L的降价并不意味着燃油动力的消亡,而是市场在重新校准价格与价值的关系。
国产品牌配置的日益丰富和下沉,也在无形中压缩了豪华品牌的溢价空间。
高级感、智能化和舒适度成为新战场,光靠品牌故事撑场面已经不行。
说到燃油车,不能忽视那些依然坚挺的高端车型。
这些车型价格相对稳定,降价声音很小,证明动力形式不是唯一的评判标准,消费者更关注的是产品整体的性能和驾乘体验。
市场变化还体现在4S店的数量上。
2025年全国预计有近5000家4S店退网,整体收缩1.4%。
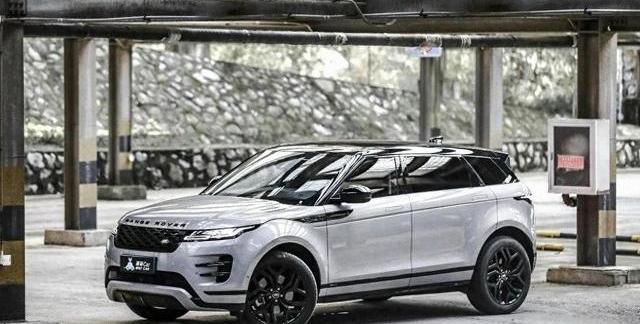
这背后不是燃油车退出那么简单,而是经销商经营模式的大调整。
面对直营渠道崛起和消费者比价意识增强,传统4S店的利润空间被挤压,售后服务也在多点分流,连锁维修和独立服务商逐渐分走一部分蛋糕。
新能源品牌同样遭遇经营压力,服务网络的优化和售后保障成为短板。
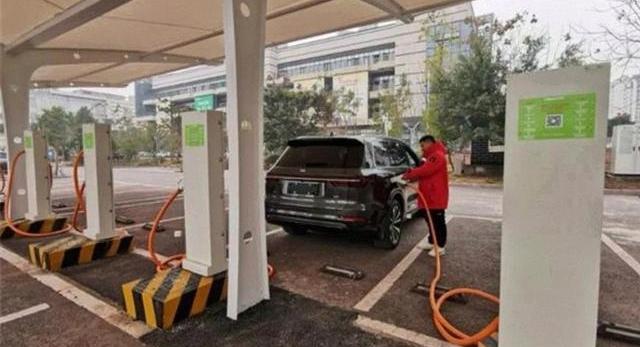
比如不少新能源用户抱怨充电桩虽然多了,但服务质量和维护仍跟不上,尤其是在偏远地区和冬季续航表现不理想,这些都限制了纯电动车的使用范围。
2025年底,全国充电基础设施达到2009万个,公共充电桩471万个,数字看着很美,可现实中排队、充电慢、冬季续航缩水的问题依然困扰着不少车主。
这些使用场景的差异,解释了为什么纯电动车不能一统天下。
纯电车适合固定通勤、家里有充电条件的用户,像是朝九晚五的上班族,充电方便且不担心续航焦虑。
可对于长途出行需求大、家中无固定车位或者冬天出行频繁的用户,混合动力和燃油车依旧是主力军。
就算是我自己,偶尔跑长途旅行,还是觉得油车或混动车更靠谱,毕竟“充电慢”这个痛点,短时间内还没法完全根治。
合资品牌的表现也能反映消费者多样化需求。
本田、日产、丰田在中国市场的表现差异明显。
本田现在新车更新速度放缓,智能化体验也没跟上,新能源产品推得慢,压力自然大。
丰田凭借混合动力技术和本地化合作,稳住了阵脚。
消费者看得不仅是动力形式,而是整套产品体验,包括智能科技、售后服务、本地化适配等。
买车不是买个发动机,而是买一整套生活解决方案,这点很关键。
消费者的购车心理越来越理性,不再被简单的“油车时代终结”论调左右。
市场变得更复杂,选择更多元,充满了权衡和妥协。
买车时得考虑预算、补能条件、通勤距离和长期养车成本,究竟是买性能好、价格合理的油车,还是享受新能源带来的环保和补贴,还是折中选择混合动力,这都得看个人需求。
未来市场的胜者,会是那些能真正把产品做好,价格讲清楚,服务兑现到位的车企。
极光L的降价、4S店的收缩、合资品牌的竞争压力,这些都是市场供需变化和消费者精细化决策的真实写照。
我见过太多消费者在购车时纠结动力形式,殊不知这只是冰山一角。
关键是产品能否满足实际用车场景,品牌能否兑现承诺,价格是否合理。
燃油车不会因为新能源崛起一夜之间消失,电动车也不适合所有人。
市场的多元化选择才是常态,理性和精细是未来的关键词。
汽车行业的转型,是动力技术的迭代,更是商业模式、用户体验和价值认知的全面演进。
把市场简单划分成“油电二选一”,只会忽略这背后的复杂性和深度,误导消费者和行业的判断。
就像老子说的:“知人者智,自知者明。”
明白自己真正需要什么,才是买车的第一步。