马斯克的预言终于应验了:零关税的澳大利亚,中国车竟把日系打穿了?

2026年2月那一组数字,我在刷澳洲市场周报的时候差点以为看错了。
当月中国制造汽车卖出22362辆,日本制造汽车卖出21671辆,只差691辆。可就是这691辆,把日系在澳洲28年的领先掀翻了一角。
同样的车放到别的国家,可能要先跨过一堆政策门槛:关税、配额、合规、甚至还有一些很难用参数解释的限制。澳大利亚不太干这套。它更像一张被晒得很白的答题卡,题目写着消费者愿不愿意掏钱,字迹清清楚楚。
我更愿意把澳洲这场变化叫做裸考市场。没有本土车企要你照顾面子,也没有本地含量那种门槛。车进来之后,你卖什么价格、给什么配置,消费者看得明明白白,没人替谁遮风挡雨。
从时间线看,澳洲这张牌早就被推到桌面上了。福特2016年关闭工厂,丰田和霍顿也在2017年停止生产。之后澳洲对进口车的处理基本是“一视同仁”。所以当中澳自贸协定落地,中国汽车进入澳洲后,整车关税一路降到零。
这意味着什么?意味着你把车运到港口,清关的时候关税一栏可以直接写0%。车企做预算时少了一块很重的成本,消费者看标价时也更容易感受到变化。
反过来看其他市场就不一样。去美国,可能面对超过100%的惩罚性关税;进欧盟,最高还得缴纳45.3%的反补贴税。你说这些数字像不像一堵墙?墙越高,越说明墙内有人其实在担心什么。
澳大利亚的特殊性还在于它长期被日系占据。1998年开始,日本连续28年成为澳大利亚最大的汽车进口来源。丰田、马自达、日产凭借省油、耐用、维修方便,扎根城市通勤,也扎根郊区家庭,还扎根那种一开就要跑很远的长路生活。对很多澳洲家庭来说,买日系像买老朋友,熟、稳、不会太折腾。
但2026年2月之后,这个“老朋友”开始被新选项挤到角落。数据显示,中国制造单月超越日本只是起点,随后几个月的节奏更像连续扣篮。
2026年5月,中国制造汽车单月卖到37229辆,占澳洲新车市场34.8%。差不多每卖出三辆新车,就有一辆来自中国。日本制造当月销量22823辆,同比下滑28.9%。
8月的差距更明显,中国制造约4.39万辆,同比增长88.9%,市场占有率40.3%。日本制造约2.49万辆,只有中国销量的六成不到。
这背后不是某一款车突然爆冷击败某一款日系神车,而是整个消费方向在变。更关键的一点是,变化的核心藏在电动化。
2026年8月,澳大利亚纯电动车销量27078辆,同比增长169.4%,占新车市场24.9%。而且是历史上第一次超过汽油车、柴油车和普通混合动力车,成为当月销量最高的单一动力类型。
同期插电式混合动力10591辆,电气化车型合计46.4%。你要是把这串数字翻成大白话,就是消费者已经把“省不省油”当成入门条件,然后开始加码续航、智能座舱、辅助驾驶、快充这些能直接影响日常体验的点。
2026年3月,中东局势推高油价后,燃油车的使用成本压力传导得更快。燃油车的账不再只是购车那一下,后面的每一次加油、每一段通勤成本都在提醒用户:你现在选的是哪种生活方式。
这时候日系也不是没有技术积累。丰田在混合动力领域跑了很多年,可靠性口碑也还在。但消费者现在想要的是纯电车和更智能的整车体验。日系品牌在纯电产品覆盖上偏少,价格也相对更高,智能化配置跟进的速度不够。
说得直一点:市场没突然变坏,是需求变得更“当场就要用”。电车能不能快充,语音能不能顺手,大屏和系统体验是不是一上车就能用,辅助驾驶能不能在常见场景里少给你添麻烦。这些东西不是一句技术沉淀就能替代的。
数据也给了很硬的回应。2026年3月,丰田主力车型RAV4销量暴跌84%,直接拖累品牌表现。马自达销量同比下降10.6%,三菱则大跌31.2%。这不是日系突然没人买,而是它们当时拿出来的产品结构,对上了市场的新问题,但数量和节奏没对上。
于是空出来的缺口被中国品牌补上了。澳大利亚市场上销售的中国制造车型达到95款。产品线覆盖从入门到中高端,从城市通勤到家庭大空间,甚至还有皮卡这类澳洲用户很在意的“能装能跑”的细分。
纯电市场方面,中国品牌份额已经接近80%。这组数字不只是价格优势,还是电池、电机、电控、供应链和整车开发速度的组合拳。车企卖的是一台车,但消费者用车是看一整套体验:起步是否干脆,续航怎么算账,系统是否顺滑,稳定性和售后能不能跟得上。
我特别注意到一个让传统车企压力陡增的节点,出现在2026年6月。那个月比亚迪在澳洲卖出约1.89万辆,丰田初步销量约1.91万辆,两者只差243辆。
很多人听到这里会觉得差距还不算大,但放到汽车产业的竞争逻辑里,243辆更像一声闷雷。因为对比的是时间。四年前,比亚迪在澳大利亚的销量还接近零。四年后,它已经站到长期霸主丰田身边,只差一个周末的销量。
从2026年1月至9月,比亚迪累计销量达到76614辆,同比增长102%。1月至5月累计销量超过3.4万辆,5月单月卖出8211辆,排名上升到全澳品牌第三,身后是经营澳洲几十年的马自达、福特和起亚。
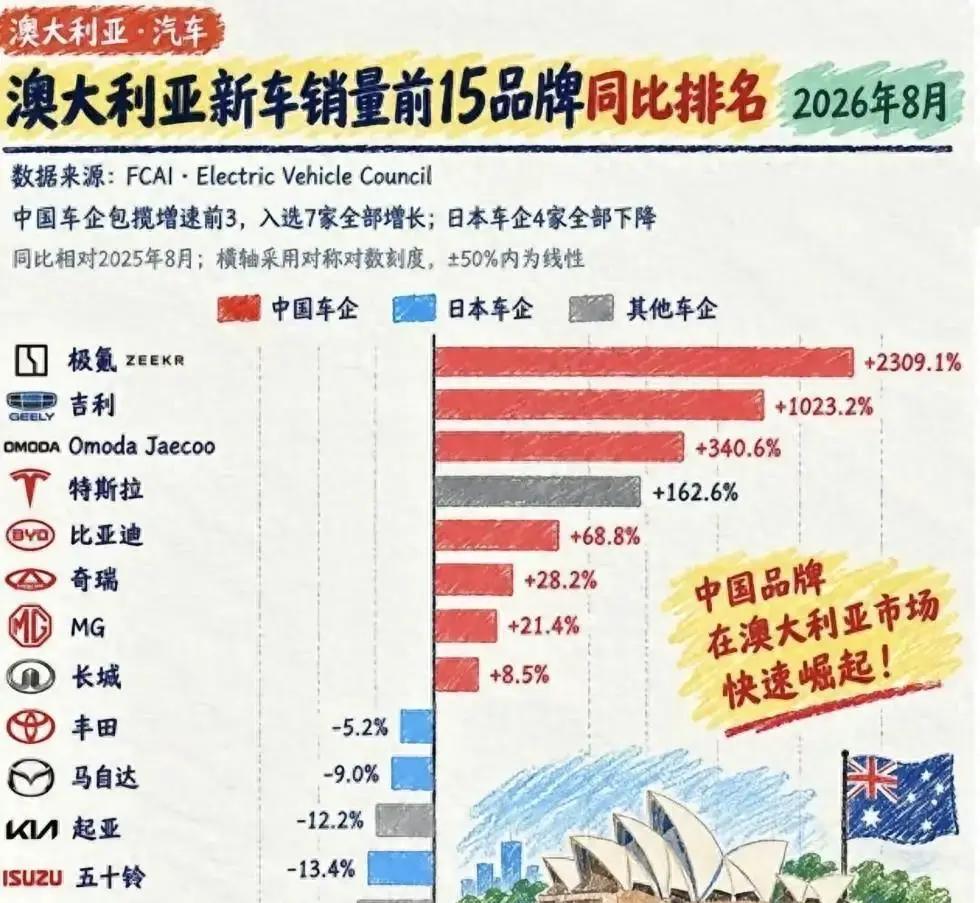
同期增长最快的品牌也高度集中在中国:比亚迪、奇瑞、吉利、长城和极氪。8月极氪销量同比增长超过23倍,吉利增长超过10倍,奇瑞旗下Jaecoo更是增长超过340%。这些增速不像“慢慢变好”,更像在新赛道上踩稳了油门。
你要是问我,这种变化对普通消费者意味着什么?在澳洲这种没有“本地品牌义务”的市场里,意味着选择权更快从少数传统品牌手里转到用户手上。用户看到配置单、看到价格、看到续航和智能化水平,就会用钱包给出答案。
市场份额的变化也很直观。日系车在澳洲的市场份额从鼎盛时期接近70%滑落到21.4%。这不是某一款车型突然失宠,是整个市场在换轨道。
你也能看到一条规律:当纯电市场起来,消费者对车的要求就更像数码产品加上动力系统。系统体验、车机流畅度、辅助驾驶能力、补能效率,这些指标更容易被用户感知,也更容易形成口碑扩散。
当然,日系品牌也不是完全没底气。丰田的混动路线在全球很多地区仍然有市场,耐用性和成本控制也是日系长项。但在澳大利亚这种“裸考”环境里,消费者把新需求摆到台面上时,产品覆盖和价格体系跟不上,就会被用户用脚投票。
更现实的一面是:如果市场里存在大量政策保护,传统车企可以用时间换空间,用合规成本替用户先买单;但当关税、配额和政策保护被拿掉,汽车就回到最原始的竞争方式。车好不好不靠宣发,价格和配置能不能打动人,才是决定因素。
我理解很多朋友会说,澳洲毕竟不等于全球。但澳洲这个样本的价值就在于它很少绕弯。它让你看到一个事实:当消费者把选项摆在桌上,愿不愿意掏钱往往不会跟着情绪走,而是跟着体验走。
你会发现,所谓产业格局的改变,并不只发生在工厂里,也发生在每一次交付、每一次试驾、每一次把车开回家之后的那几天。车主在城市通勤需要的是省心,在高速长途需要的是稳定,在补能需要的是效率。中国品牌在这些点上能给出更直接的答案,日系在某些关键领域给得不够快,就会被市场推到后面。
澳大利亚这场“裸考”交卷的方式也很干脆。数据从2月开始翻页,到5月继续加速,到8月把电气化推到主导位置。中国制造车型从被追赶到反超,再到在纯电领域接近八成份额。日系份额从七成附近下滑到21.4%。这些数字不是观点,是销量和市场占有率把话说完。
我作为青岛人,最喜欢看这种“账算清楚”的竞争。它不像吵架,更像做保养:该换的换,该紧固的紧固,最后看结果。市场就是那根扳手,谁扳得紧,谁就能继续留在车主生活里。