汽车市场逆袭:8月销量激增9.3%,头部城市与长尾市场联手掀起的狂潮背后隐藏什么秘密?

在这个夏末秋初的时节,咱们的汽车市场透露出了一丝异样的活力。
你看看,2023年7月的销量是11,847辆,到了8月,这个数字蹭蹭上涨到了12,943辆,足足增加了1,096辆,环比增长了9.3%。
这可不是某个城市的孤芳自赏,而是由前100个城市的合力推动,竟然贡献了975辆,占全国净增量的89.0%。
这说明了什么?
市场的需求正在如潮水般扩散,仿佛每个城市都在为一个共同的目标而努力。
大城市与小城市的协同作用愈发明显,想想这幅画面,真是热闹非凡。
再来聊聊这几个月的车型销量结构。
其他车型呢,算是跑龙套的。
不过,别小看这些“配角”,它们在某些特定区域也能发挥重要作用。
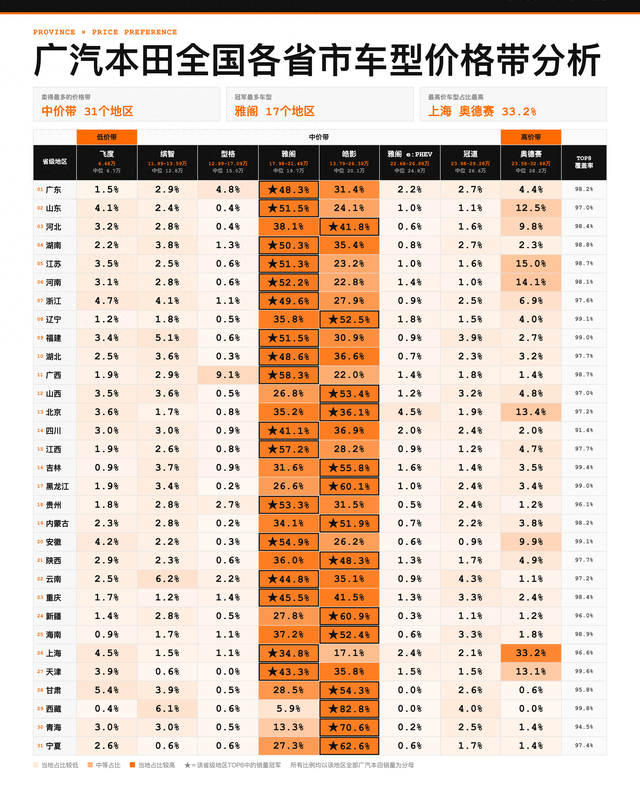
中价位车型在31个省级行政区域内销量领先,雅阁在17个省级市场也是拿下冠军,说明了它的实力和广泛的市场覆盖。
不过,单靠车型分布并不能完全解释销量波动,咱们得结合更多市场因素来分析。
看看城市首位度,市场表现出来的形态各异。
比如,河北石家庄、江西南昌和山东潍坊分别占品牌销量的16.6%、19.6%和19.9%,显示了多城市的分布特征。
而青海西宁的占比竟高达96.1%,这可真是个例外。
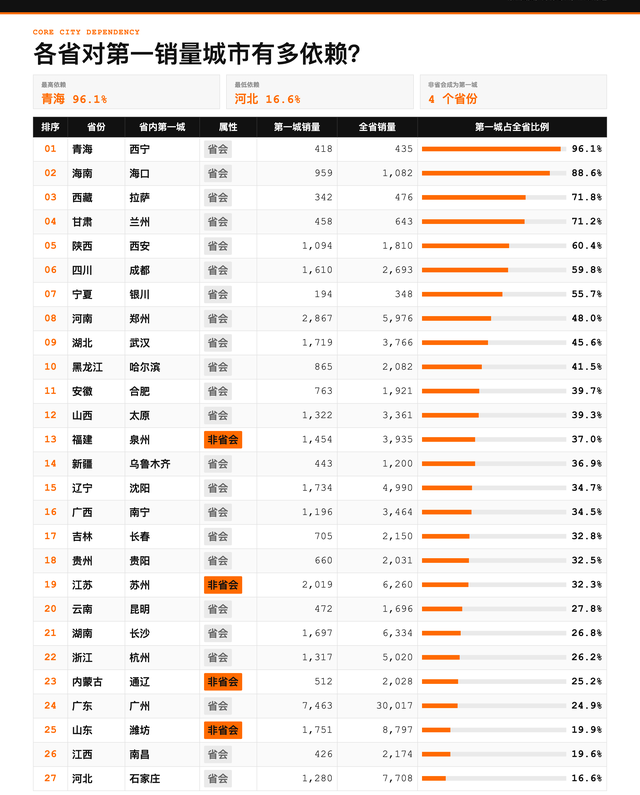
一个城市的市场高度依赖性,意味着它的销量波动会更显著。
城市首位度指标揭示了市场空间的集中度,但它不能单独解释销量变化背后的那些复杂因素,比如渠道策略、集中交付或促销活动。
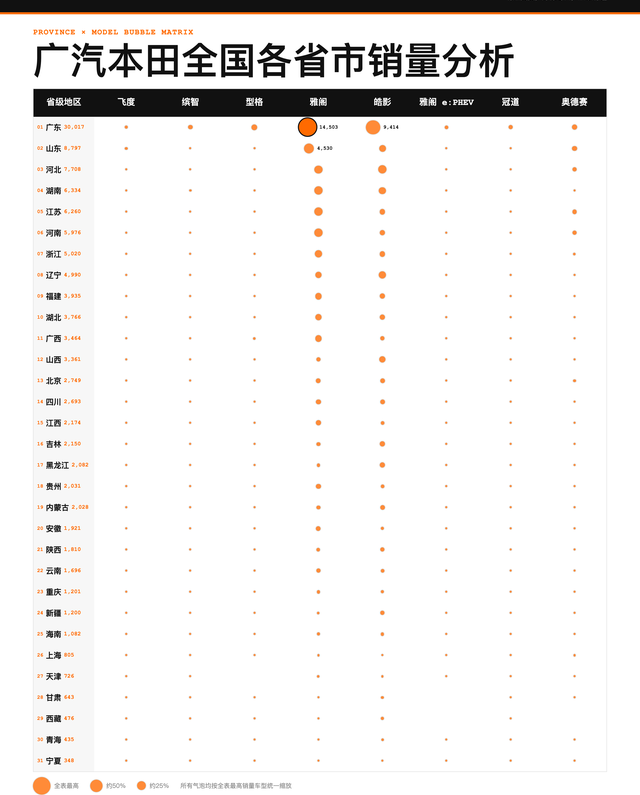
再说说省级销量格局,广东、山东和河北分别以30,017辆、8,797辆和7,708辆位列1到8月销量的前三大省级市场。
广东和山东的销量大头都是雅阁,而河北则由皓影占据首位。
雅阁赢得了全国17个省级冠军的地位,但整体销量的冠军却在雅阁与皓影之间分布。
这显示了主力车型构成全国销量的主轴,而其他车型在某些区域则起到了支点的作用,市场表现也呈现出明显的区域分化态势。
单一车型的领先可不能简单等同于全国市场的同步领先。
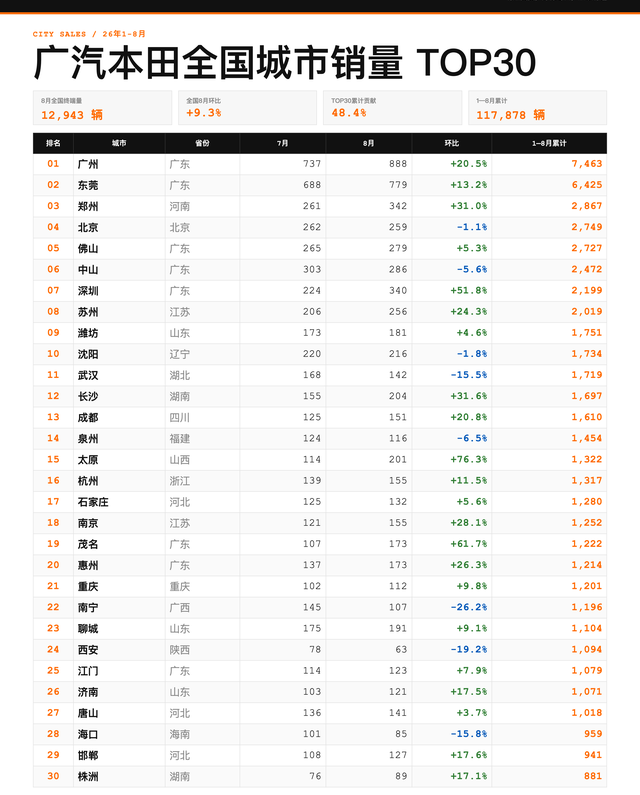
再来看看TOP30城市的表现,8月中22座城市销量增长,8座城市销量下降,整体净增795辆。
广州、深圳和东莞分别增加151辆、116辆和91辆,这三座城市合计占全国净增量的32.7%。
这说明头部市场对整体销量的增长有显著拉动作用。
但与此同时,南宁、武汉、中山和海口的销量却出现不同幅度的下降。
头部市场整体的抬升,比起单一城市的暴增,更能解释销量背后的逻辑。
不过,现有的数据还不能明确增长是否源于集中交付、促销还是渠道的动作。
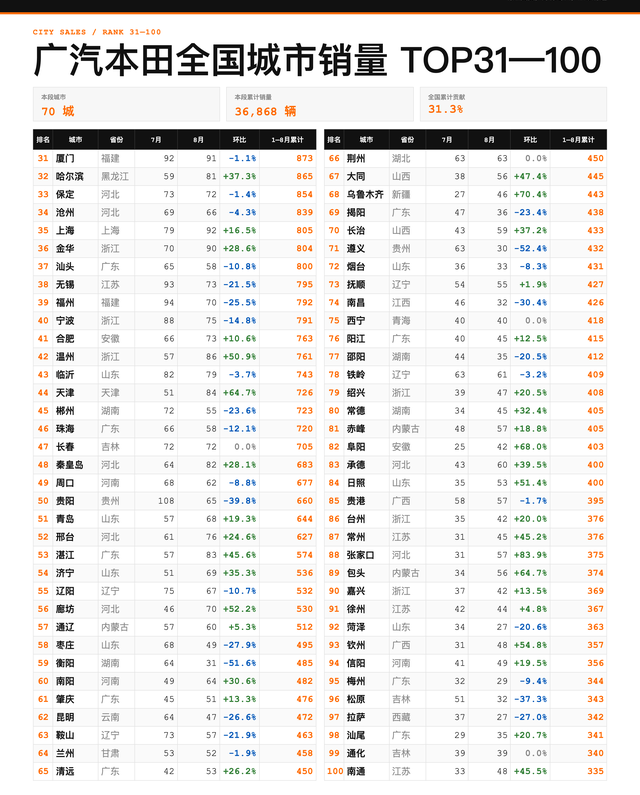
再来看看第31到100名城市的销量表现,这部分城市在1到8月共贡献了36,868辆,占全国销量的31.3%。
8月期间净增180辆,其中37座城市销量增长,29座下降,4座持平。
这一层级的城市贡献了全国净增量的16.4%,显示销量增长已经超越了TOP30城市,形成了第二层次的增量力量。
这表明市场增长的广度正在扩大,但后续能否保持正向增量,以及新增城市是否能持续贡献销量,将成为判断市场增长趋势的关键。
如果增量又重新集中于少数大城市,市场增长的趋势可能就得面临调整压力了。
那么,咱们来个小总结。
当前销量的增长展现了头部城市与长尾市场之间的双重共振,但能否持续依赖多城市的协同增长,或者会因为渠道策略、集中交付或促销的调整引发销量波动,这可真是个未知数。
说到底,汽车市场的变化总是充满了不确定性。
就像生活一样,今天的销量好,明天的情况谁又能说得准?
不过,咱们总得保持一颗好奇的心,继续观察、分析,一起期待未来的每一次变动。