历史性反转!中国车首次在欧洲超过日系,日系车的好日子是否真的到头了?

6月的某个周末,我在青岛海边开车带家人兜风,临到晚饭时路过一段车流,最显眼的是一排电车慢慢并线。有人问我,国产车到底是靠什么在欧洲把日系给掀了那一下。刚开始我也不信,直到我看到一组数据,2026年第三季度,欧洲新车注册占比,中国品牌12.7%,日系11.9%,而且是首次在完整统计周期内正式超越。你说这算不算汽车工业史上那种“反手一巴掌”的时刻?
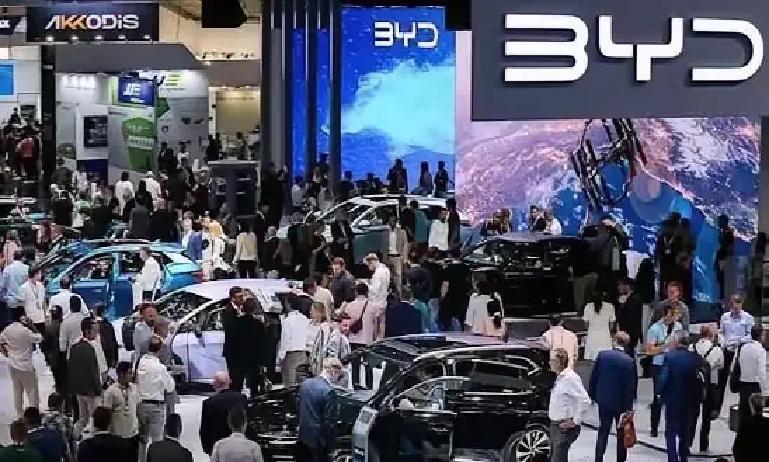
欧洲市场一直像一座严苛的关卡。日系车曾经在欧洲靠着省油、可靠性,长期抢走份额。很多机构以前也给过时间表,觉得中国品牌想完成超越,得三到五年慢慢熬。但现实更像是短跑里突然变道,直接抢过终点线。12.7%对11.9%,差值不算大,可它发生在“完整统计周期首次超越”这个前提上,含金量就不一样了。
这事儿别只看数字。你要把账算到技术路线、产品节奏、以及欧洲本地化这三层里,才能明白日系车为什么会“溃败得这么干脆”,中国车又凭什么能赢得这么快。
先说日系的四个字,战略误判。最典型的是丰田。长期以来,丰田对纯电路线态度保守,重注氢燃料电池和混动。混动确实在很多地区有市场,可问题是欧洲的政策和用户偏好变得更快。欧洲议会强推2035年禁售燃油车法案,叠加各国排放法规趋严,留给“等一等”的窗口变得很小。日系车手里如果没有能在欧洲站住脚的高品质纯电产品,就会在转型的冲刺阶段被直接“卡脖子”。
本田更像在几条赛道之间来回切换,在纯电和氢能之间反复选择路径。氢能这条路当然也有价值,但在欧洲当下的产业节奏里,它更像是需要更长时间的拼图。你既然要转型,就得在当下主流的那条赛道上交付足够强的产品。可本田在欧洲拿不出能“打穿”的全球化纯电爆款,结果就是市场份额被其他玩家一点点吃掉。
所以日系车在欧洲的溃败,不是某个单一车型的问题,而是新能源转型里“产品策略跟不上政策节奏”。当欧洲把发动机的“落后产能”属性写进政策导向里,混动再省也会变成有争议的选项。你可以继续卖,但很难以速度和规模去抢占纯电份额的核心增长区间。市场就是这么现实,尤其在欧洲,大家不太爱为迟到买单。
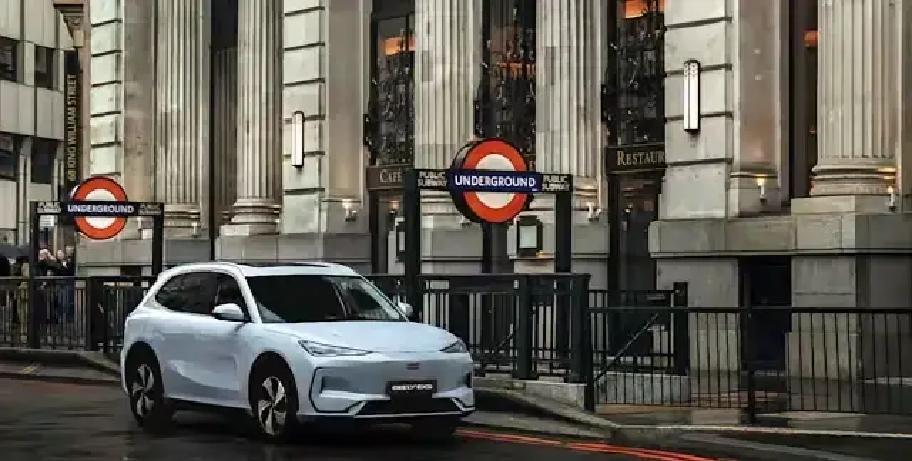
我得说一句大白话,欧洲用户以前对车机系统容不容用很敏感。很多人习惯了成熟车厂的系统风格,但也在慢慢接受新交互。中国品牌在智能座舱和辅助驾驶上更激进,把体验做得更像手机应用,而不是把车机当成老家收音机。车机流畅度、语音识别、导航联动、以及驾驶辅助的可用性,这些细节一旦形成口碑,会比一条参数更有效。
然后是底盘调校和用料。有人喜欢把“国产车厉害”归结成一句话,但我一直更关心欧标安全。文中提到中国车企对标Euro NCAP五星标准,这个方向很关键。欧洲用户愿意为安全买单,尤其是当碰撞成绩、车身结构、以及主动安全策略能清晰对应到评测结果时,信任建立就快很多。底盘调校方面,大家在高速稳定性、侧倾控制、转向反馈上体验差异,会直接影响日常通勤和长途旅行的体感。
但真正让日系车更难受的,往往是本地化。政策不是嘴上说说。欧盟举起反补贴关税大棒,反补贴关税最高可达35%以上。你要是在欧洲“隔着海”卖车,就会被成本一刀切。过去日系车更擅长在欧洲用进口和传统供应链跑通销售,这套逻辑在政策冲击下会变得不够灵活。
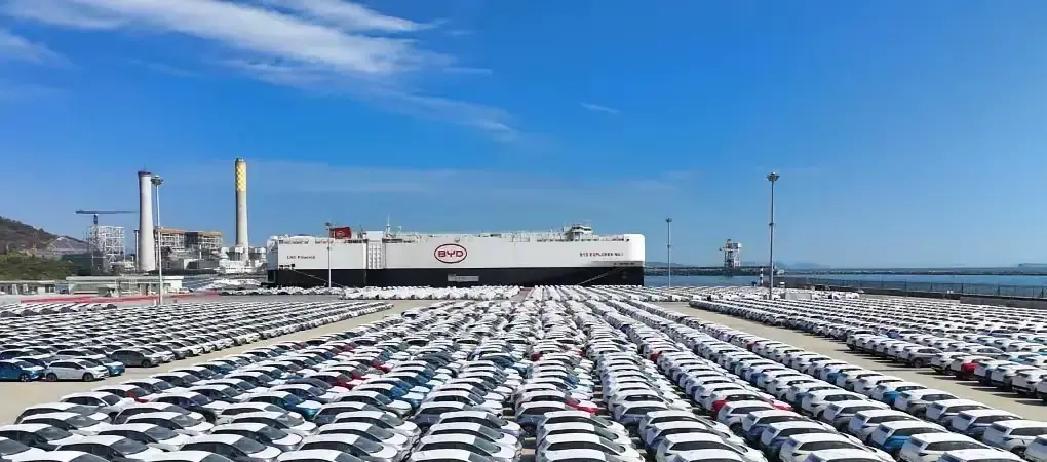
中国车的应对非常直接:你加关税,我就去你家建厂。比亚迪在匈牙利建厂,奇瑞在西班牙接手旧工厂,零跑把技术输出给Stellantis借腹生子,通过合作实现更快落地。这种深度本地化不是为了“宣传好听”,而是为了把成本结构、供应节奏和合规风险一起解决。你在欧洲落地的不只是一个品牌的车型,还有就业、税收和本地供应链协同,地方政府和经销体系会更愿意配合。
这会造成一个很现实的连锁反应:新车到货速度更快,后续维护更顺畅,备件体系更完整,用户的售后体验就不容易崩。售后体验在欧洲非常影响复购和口碑传播。很多时候,一家车厂能不能赢,不是首购那一刻,而是第二次再选同品牌的那一刻。
说到这儿,可能有人会问,这对普通老百姓到底意味着什么?我觉得最直观的变化有两点。
第一,中国车企在欧洲赚到钱了,研发和产品节奏才更有底气。欧洲市场的单车均价和利润率普遍高于国内,这不是玄学。车企在欧洲如果销量和交付稳定,就能把更多资源投进电池、三电、软件和工艺优化。利润不是用来堆奖杯的,是用来把产品做得更接近用户的。它会反过来影响国内的车型竞争强度。
第二,二手车保值率的逻辑会发生变化。以前大家谈二手车,往往把合资和日系当作“稳妥选项”。但当日系车在全球范围内技术路线被认为落后、品牌光环在新能源转型期逐渐受挫,二手市场的预期会被重新定价。掌握核心三电技术的头部中国品牌,随着海外认可度提升,未来二手残值的趋势会更有支撑。你在二手平台看到的,不只是价格,更是买家对未来使用成本的判断。
这里我也讲一个我自己的观察。青岛这几年,电车并不是“只看第一辆”,很多家庭会在第二辆车上更谨慎更实用。车主会问充电成本、续航衰减、保养频率、以及事故维修难不难。修复体系和零部件供应决定了车能不能在二手环节继续被信任。中国车如果在欧洲能把本地化做起来,那种售后体系的成熟度会更容易迁移回国内的品牌管理。
回到这次12.7%对11.9%的反转,你可以把它理解成两种路线在欧洲大陆上的“硬碰硬”。日系押注混动和氢能的节奏更偏保守,纯电的产品矩阵在欧洲的交付强度不足;而中国车在纯电产品上形成了更连续的供给,并且通过三电、智能化、以及对标安全标准的方式,把“够用”变成“好用”。再加上本地化建厂合作把成本和合规风险压下去,就出现了政策窗口期里那种看似突兀的跃迁。
有意思的是,很多人只盯着中国品牌超越了日系,却忽略了欧洲还有大众、Stellantis这些地头蛇。市占率不是一场游戏的终局,而是一段战斗的当前战绩。12.7%跨过日系的肩膀,不代表后面没有更硬的对手要打。车厂在欧洲接下来还得面对渠道、定价、以及不同国家用户口味的差异。但这些不需要靠口号解决,得靠交付能力和持续产品更新把缺口补上。
你要问我最想在评论区看到谁说话。我更想看懂车的朋友谈一谈:你觉得欧洲用户最先被打动的是三电效率,还是车机智能,或者是底盘和安全?你也可以把自己的用车场景说出来,比如你家通勤里每天多少公里、停车场充电条件如何、以及你对辅助驾驶更看重哪些功能。你说得越具体,讨论就越落地,争吵也会少一点。
最后我想用一句青岛人的比喻收住话题。过去日系在欧洲像潮汐一样稳,车迷习惯了它的节奏。现在中国车像是闸门一开,水势突然变大。12.7%对11.9%,不是吓唬谁,更像是市场给了一个明确答卷。车企谁转得快,谁把产品端到用户手里,谁就能在欧洲这种严苛的场地上站稳,不靠情怀靠数据,不靠口号靠交付。