比亚迪换挡期供应商垫资陪跑巨头负债超6600亿会成第二个恒大吗

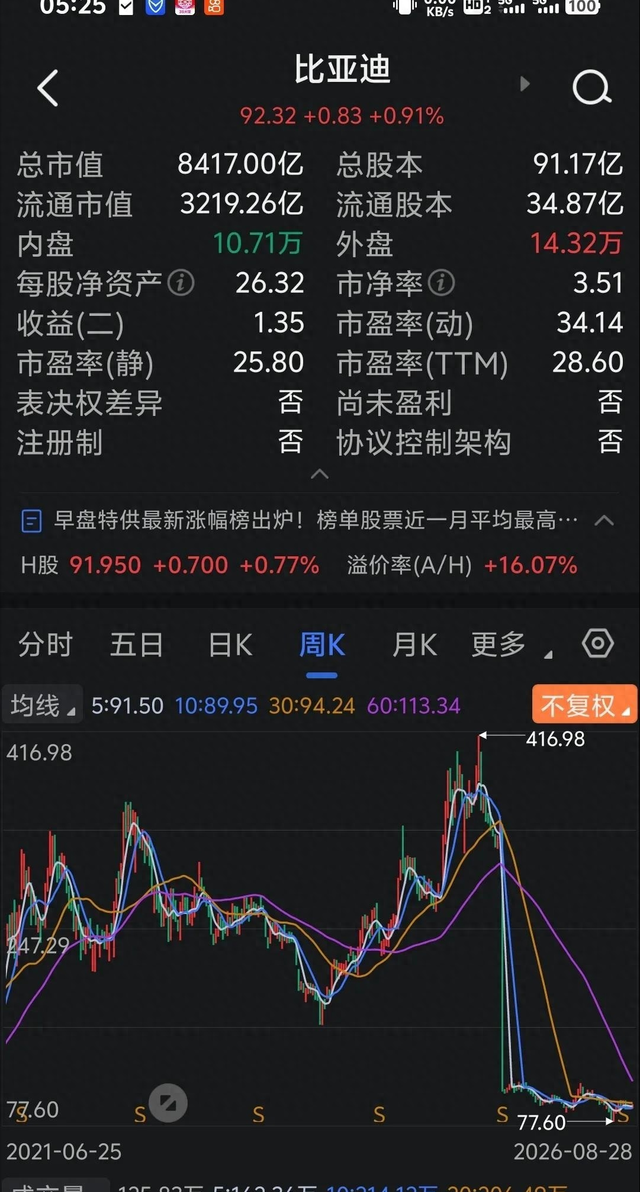
最近翻开比亚迪最新的财务报表,特别是把二零二五年报和二零二六年半年报摊在桌上仔细琢磨时,我发现了一个挺有意思的现象,那就是营收数字依然在往上走,可净利润的增速却踩了刹车,甚至出现了让人揪心的回落。
这事儿在车圈里引起了不小的讨论,有人甚至把那些庞大的负债数字拿出来做文章,硬生生把一家实体制造企业跟前几年暴雷的房企联系在了一起,这种说法其实完全经不起推敲。
我经常泡在车展和工厂周围,太清楚造车这门生意的底色了,汽车从来不是靠敲敲键盘就能变出产品的虚拟买卖,从几万吨高强度钢板的采购,到几千名工程师没日没夜调校的电池管理系统,再到遍布全国的门店租金,每一笔开销都是真金白银砸出去的硬骨头。
当国内新能源市场的渗透率一路狂飙突进,大伙儿都在抢占最后一块蛋糕时,价格战的硝烟早就把单车毛利率熏得面目全非。
我上周去试驾新款车型的时候,身边的销售顾问还在苦笑着抱怨厂家给的促销政策一年比一年猛,降价促销固然能把展厅的人气拉满,可工厂里的冲压机、焊接机器人以及庞大研发团队的固定开支不会因为车价便宜了而自动缩减。
这种销量上涨而利润缩水的背离,恰恰说明了过去那种靠盲目扩产来摊薄成本的粗放式规模效应正在失效,整个行业已经实打实地撞上了转型阵痛期,必须从拼谁跑得快转向拼谁活得久、活得稳。
好在地图的另一端正在打开新的局面,海外市场的亮眼表现给这份财报添了不少亮色。
我前几天跟几个常年跑海外出口的朋友聊天,他们提到中国新能源车在不少海外国家简直成了街头巷尾议论的焦点,那种带有未来感的内饰布局、细腻的触控屏幕材质以及安静平顺的驾驶质感,把当地老外震得一愣一愣的。
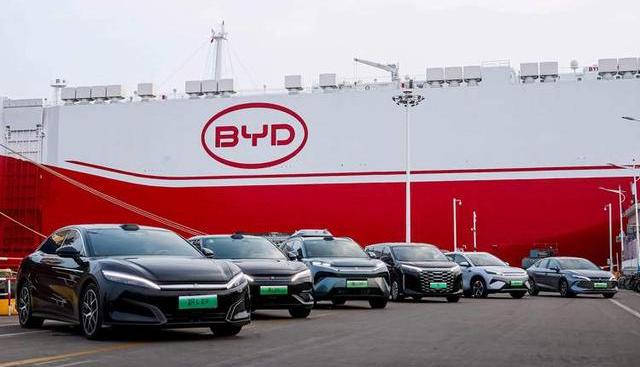
境外营业收入占比的大幅突破证明了产品力的输出是扎实的,由于海外部分区域还没有卷到国内这种地步,品牌溢价空间相对宽松,毛利率自然比国内好看不少。
但这杯远水并不好解近渴,海外淘金的账本背后藏着不少让人头疼的细账。
运费价格的起伏不定、在异国他乡从零开始建厂的巨额资本开支,再加上当地错综复杂的税务合规条款,都在一点点蚕食好不容易赚来的辛苦钱。
最让人头疼的是汇率的阴晴不定,国际金融市场上几个百分点的波动,就能把好几个亿的汇兑收益瞬间抹平。
中国车企想要真正在全球市场站稳脚跟,光靠几艘滚装船把车运出去可远远不够,还得建立起一套成熟的属地化运营体系和金融避险机制,否则稍有不慎就会交出昂贵的学费。
说到那些让人看着眼晕的总负债数字,很多人一看到几千亿的规模就条件反射般地慌神,生怕看到第二个地产巨头的倒闭剧本。
我特意把财报里的负债明细抠出来看了一遍,发现两者的底层逻辑根本不是一回事。
房企当年玩的可是高杠杆的击鼓传花游戏,借来的钱拿去疯狂买地盖楼,一旦房子卖不动资金链立马断裂。
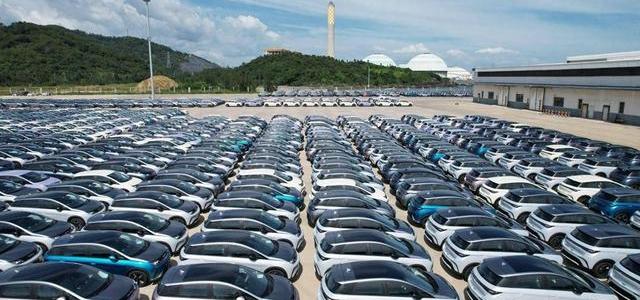
而汽车制造企业的负债大头,其实是应付账款和应付票据,说白了就是厂家拿着上下游供应链的商业信用在运转。
这属于工业制造领域正常的商业资金周转,根本不能跟那些随时可能爆雷的高危债务混为一谈。
然而大车企利用自身的市场地位去适当延长供应商的账期,这件事本身确实值得打个问号。
我曾经深入走访过不少长三角的中小零部件代工厂,那些老板们顶着银行贷款和票据贴现的利息压力,每天最大的心愿就是能按时收到货款。
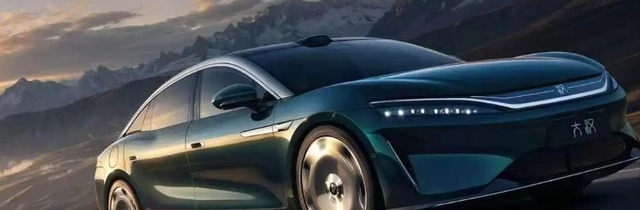
整车厂通过拉长账期确实能让自己的现金流报表变得非常漂亮,但如果这种资金占用的压力层层向下传导,最终把中小企业的现金流压断了,整个供应链的安全网也就出现了破洞。
健康的产业生态绝不能建立在让合作伙伴日渐单薄的基础之上,只有让链条上的每一个环节都能拿到合理的利润回报,中国新能源汽车才能在未来的风浪里走得更稳当。