欧盟对华强硬被中方一招点破!德国辛德豪瑟被卡稀土,阿斯麦叫苦、欧洲电动车市场重塑谁买单?

欧洲这段时间有点尴尬,一边嘴上喊着要“降低对华依赖”,一边又悄悄跑来跟中国谈判,希望放宽对德国辛德豪瑟材料公司的出口管制。话说回来,这种前后不一的操作,说白了就是:想改账本,又不愿真掏这笔钱。
事情的起点其实不复杂。欧盟搞了对俄罗斯的第21轮制裁,把14家中国企业列进名单里,等于对这些企业做了贸易限制。中方这边也不是吃素的,很快反制,把辛德豪瑟等14家欧盟实体列入出口管制名单,限制出口两用物项。
辛德豪瑟是什么公司?它是德国一家老牌材料企业,几十年发展下来,在很多细分领域都拿得出手。但有一个绕不过去的现实,它的多条核心业务高度依赖中国提供的稀土和关键矿产。一旦原料供应被掐断,企业就不像开关一样说关就关、说开就开,而是会出现长期生产受冲击,订单交不了,客户流失,员工岗位也跟着不稳定。
这事一出来,欧盟立刻感觉到疼,为什么?因为他们刚刚用政策敲了中国企业的脑袋,回头发现先喊疼的是自己这边的企业。换成日常话讲,就是打算通过限制别人,结果先砸的是自家的饭碗。
这就是现在欧洲面对的第一层现实:他们想改供应链、说要“去风险化”,但短时间内根本没法把中国彻底替代掉。
去风险这个说法,在很多人看来听起来挺对。任何经济体都希望供应链安全一点,别动不动就被人卡住。但问题是,关键矿产跟一般商品不一样。
你在地图上找到一处稀土矿,这只是第一步。从矿山到变成工厂里的材料,中间要经过开采、分选、冶炼、分离和深加工,还要接上磁材、电机、电子元件等好几层产业链。任何一个环节缺了,前面那堆矿石就是躺在那儿的石头,不能自动变成工业产能。
所以欧洲开始到处找新的合作对象。今年曝光的一份欧盟驻越南代表团内部文件就提到,他们看上了越南,觉得那边有稀土、钨、锑、铋、铝土矿这些资源,还能从铝土矿加工里拿到镓等关键材料。
在地图上画一圈,越南确实是个不错的位置,离中国不远,资源也有。但说实话,从矿山到工厂,中间还隔着一大堆现实问题:谁出钱做大规模投资,加工技术能不能跟上,当地环保审批严不严,港口、公路、电力这些基础设施够不够用,矿产加工之后能不能稳定给欧洲供货。
说白了,欧洲可以找替代者,但替代供应链不是今天决定,明天就能发货。这账算下来,就是:现在想减少对中国的依赖,短期只能自己硬扛成本。
第二层要看的,就是欧洲本土企业愿不愿意替这套政治操作买单。阿斯麦的态度就很典型。
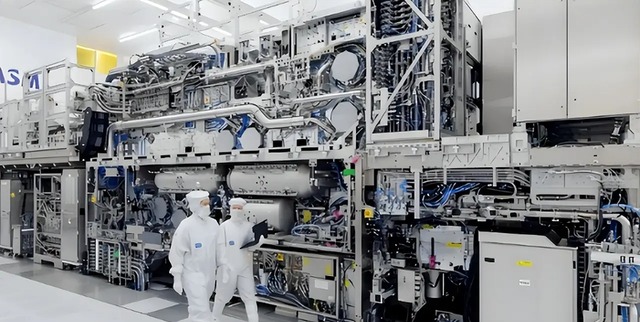
阿斯麦是荷兰的半导体设备巨头,它的光刻机是全世界芯片厂都离不开的关键设备。企业业务和订单覆盖全球各地,体量很大。站在一个做生意的角度看,阿斯麦当然希望市场越大越好。
但美国这边又出招了。美国国会计划继续加码管制,想进一步限制DUV光刻机对华出口,相当于往原来那道门上又多加几道锁。
阿斯麦高管公开表示不同意见,意思很直接:继续收紧出口限制,会损害企业自己的商业利益。为什么?因为中国是世界最大的半导体市场之一,对阿斯麦来说,中国客户不是政治概念,是订单,是收入,是未来几年能不能继续投入研发的钱。
如果欧洲企业一味跟着美国的节奏走,把对华贸易一步步收紧到“几乎不做生意”,那损失会先落在欧洲企业自己身上。翻成生活话就是:美国喊口号、定节奏,欧洲企业掏腰包。
第三层,是欧洲最焦虑的:自己的产业竞争力到底还顶不顶得住中国。
这几年最典型的就是中国电动汽车在欧洲的竞争。2024年10月,欧盟宣布对产自中国的纯电动车征收最高35.3%的反补贴税,加上原本的关税,一些车型综合税率直接冲过了45%。
欧盟的算盘是,通过抬高中国车的进入成本,让本土企业喘口气,拖慢中国车进入的节奏。
结果中国车企很快开始调整出口布局。根据海关统计数据,2025年中国销往欧洲的插电混动车型出口量同比大涨约155%,而纯电车型的出口增速只有约12%。
你看出门道来了吧?关税能调整商品结构,但很难从根本上改变产业竞争。企业会变阵,会调整车型,会走不同路线,但只要产品在技术和成本上有优势,它就会想办法进入市场。
所以对欧洲企业来说,如果真不想被中国制造压得喘不过气,最有效的办法不是一味搞贸易壁垒,而是自己把技术、成本和产业链补上来。
说实话,这账算到最后就是:挡不住别人进步,只能想办法自己别掉队。
这场博弈里,美国因素也一直在旁边使劲。欧洲目前的处境是,美国一边敦促他们在对华问题上“强硬”,一边自己也在算账,看怎么把好处捞得更多。
美国有美元体系、能源、前沿技术和庞大的本土市场做靠山,自己更像一个大的中心节点。而欧洲经济对国际贸易的依赖程度更高,德国、荷兰、法国这些国家的大企业,基本都是全球化运营模式,一边看重美国市场,一边也离不开中国市场、以及整个全球供应链的顺畅。
很多欧洲企业决策层心里很清楚,政府可以在台上讲得很硬,但企业真正考虑的是订单、成本和利润。有了利润,才能继续投研发、养团队、升级设备。
这也是为什么,欧盟嘴上说要减少对中国依赖,实际却没有去做那种“彻底切断经贸联系”的动作。从数据上看,2025年欧盟对中国货物贸易逆差会达到千亿欧元以上。这说明什么?说明中欧的经济已经深度嵌在一起了。
这种程度的交织,一旦说完全切割,经贸、就业、科研、消费都会跟着震荡。这账算下来,代价大到让很多人不敢轻易拍板。
更麻烦的是,关键矿产、机械设备、汽车、电子这些产业是环环相扣的。一根链条被拉断,很可能牵动一大片。
如果欧洲减少从中国进口关键矿产,本土制造业的生产成本必然会往上走。再叠加对中国商品的各种限制,欧洲当地消费者买车、买家电、买电子产品的价格也会跟着涨。
欧洲企业一旦失去中国市场,营收下滑,利润紧张,技术研发的投入也会被压缩。长期看,这反而削弱了欧洲产业本身的竞争力。
当然,未来几年如果越南、澳大利亚、加拿大这些国家真能把自己的矿产加工体系搭得比较完善,欧洲也有可能分散采购风险,扩大来源;再配合资源回收、替代材料研发,逐步提高自身供给能力。
但在这些蓝图落地之前,中国仍然是欧洲供应链里不可缺的一环。你可以不喜欢某些声音,但不能假装这堆问题没堆在那。
这局博弈,很像一桌饭局。有人拍着桌子喊要换菜、换厨师,有人偷偷看账单算成本,还有人担心自己以后连这桌饭都吃不上。中欧这盘生意能不能继续玩下去,真不在于谁话讲得更硬,而是看谁一直在掏钱、谁愿意认账。
#中欧经贸关系# #欧盟对华政策#