高速充电刚过八成就催走?骂完才发现,背后太扎心

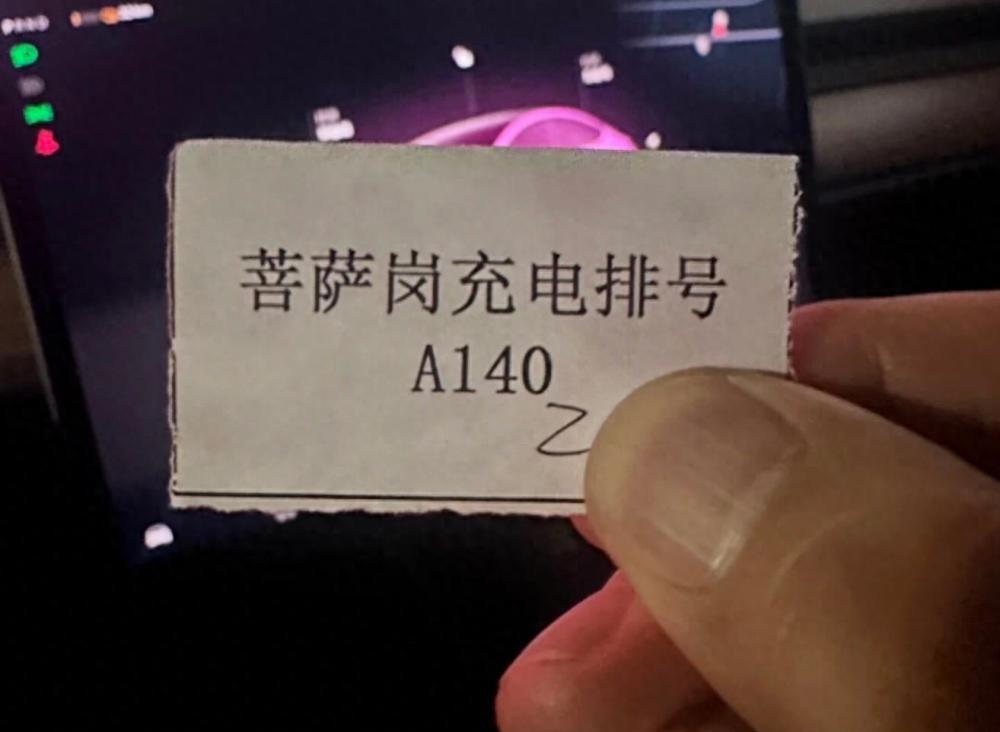
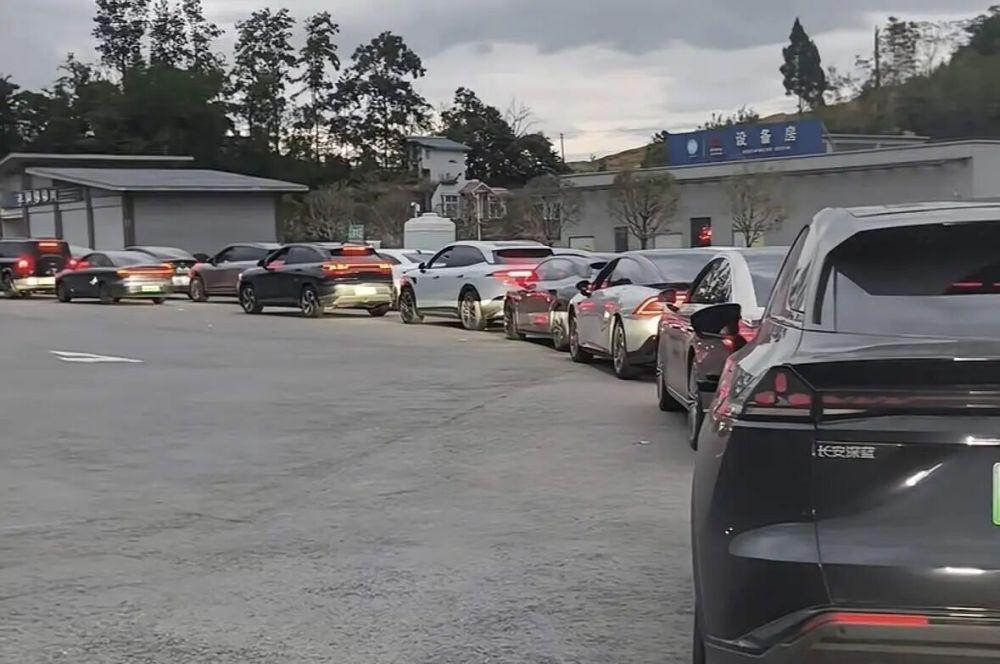
有人捏着一百多号的排队单,在高速服务区硬熬了五个多小时。
不是服务区小气,不是运营商缺德。这门生意的账本翻开来,每充一度电,净利润只剩4分钱。
你排队排到怀疑人生,背后是一套比你想的还要薄利的经济系统。
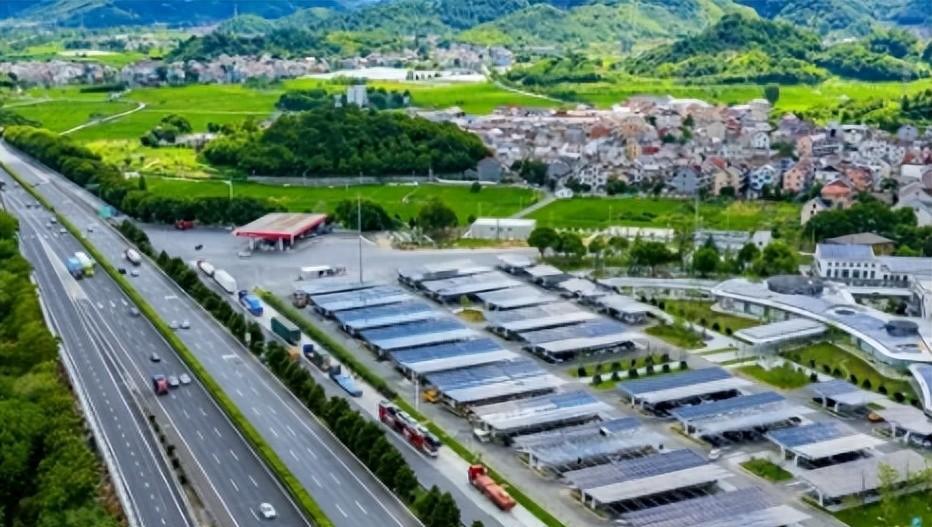
排队的人越多,亏得越厉害
先搞清楚一个底层逻辑。
加油,十分钟搞定。电动车从低电量充到80%,一切顺利也要更长时间。遇到功率分流、前面排着大队,等待只会继续拉长。
新能源车把黄金周加油排队的老问题又翻出来,还加了码。
但真正让这门生意做不下去的,不是排队本身,是潮汐。
平日,大量站点利用率不到三成,偏远地区甚至撑不到5%。到了假期,日充电量直接飙到平日的四五倍。
按假期峰值建桩,一年365天里有355天在闲置,前期投入收不回本。按平日需求建桩,假期必堵。
这不是规划问题,是重资产基础设施面对极端波动的结构性死结。没有哪个行业能轻松扛住这种倍数级的需求冲击。
有说法叫"狂砸钱建桩就能消灭排队"。现实是,超过80%的公共充电桩运营商已经亏钱。头部企业每度电净赚4分钱,六成以上的充电站处在亏损或微利状态。
你不是在跟懒散的运营商较劲,你是在跟一本算不过来的账本较劲。
三把新刀插进了旧矛盾
今年的排队和往年还不一样。过去是纯电车主跟充电桩的矛盾,现在多了两股新的力量。
第一股,增程车。
很多纯电车主看不懂:明明能加油,为什么要来抢充电桩?
增程车主有自己的算法。平时通勤几乎全靠电,油箱长期当备用。上了高速,堵车、降温、开空调,耗电量蹭蹭涨。充到80%心里发虚,想多撑几公里。
乘联会数据显示,2026上半年增程车批发量超过50万辆。主流增程品牌后台统计,车主超过65%的行驶里程靠纯电完成,用电时长接近90%。
一大批习惯用电的增程车主,假期同时涌上高速。油箱是私人储备,充电桩是公共资源——这个错位,不是抱怨能解决的。
第二股,800伏平台车型。
新车宣传十分钟快充,部分车型能承受500千瓦的充电功率。但全国公共充电桩里,350千瓦以上的超充桩占比不到5%。高速服务区的充电桩,大多是120千瓦或180千瓦。
车的技术跑到了2030年,基础设施还停留在追赶的路上。
更尴尬的是闪充站。部分品牌自营闪充站靠储能柜工作——平日慢慢蓄电,车辆进站快速放电。但节假日车辆连续不断,储能柜来不及充满,只能直接拉电网供电。标称的闪充能力,高峰期直接降级为普通速度。
快充落地,需要的不是一台车加一个桩。它需要高压车型、大功率充电桩、储能设备、电网容量、统一运营规则,五样东西同时到位。目前,车辆端跑得太快,基础设施跟不上。
第三股,换电模式。
国庆期间蔚来换电订单创新高。换电最大的价值不是快,是确定。充电最终拿到多少功率,受排队人数、储能状态、电网负荷影响,宣传的十分钟可能变成两小时。换电把电池提前充好,只要站内有满电电池,补能时长就稳定。
但换电也躲不开潮汐。热门站点假期照样排队,只是排队时间一般比充电短。支持换电的车型,在全国新能源保有量里占比仍然很小。
为什么硬要逼你充到80%就离场?
这不是刁难,这是电池物理特性叠加财务压力下的唯一解。
电车从0充到80%,充电效率处于较高区间。过了80%,速度明显放缓,补剩下20%的电,时间几乎和前面80%一样。
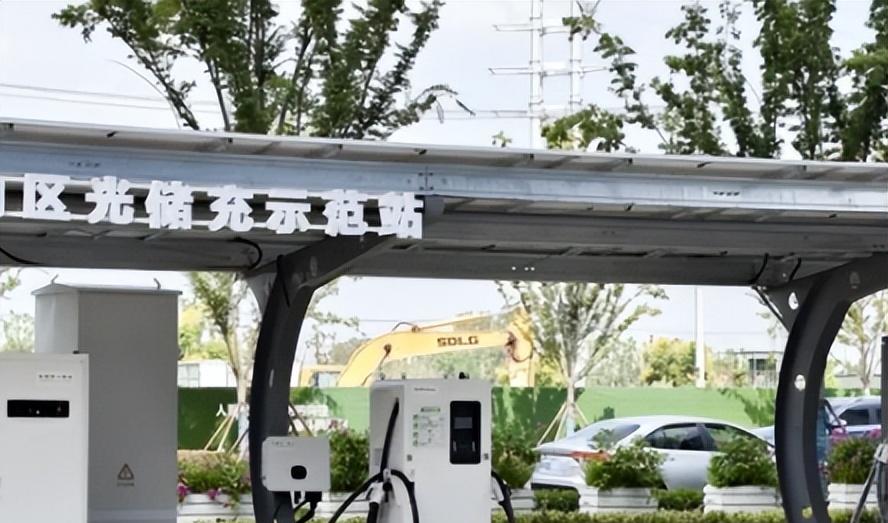
引导车辆充到80%就走,本质是提升每把充电枪的周转效率。
当单度电净利润只剩4分钱,任何一家运营商都没有余裕去填平一年只有几天的"潮汐胃口"。让每把枪真正转起来,比多建十根桩更能缓解大面积排队。
你真正面对的是什么
高速充电永远不排队,大概率不是现实目标。
更现实的目标,是把取号一百多位、等五小时的糟糕体验,压缩到大多数人能接受的范围。
充电桩会持续增加,超充网络会继续铺开,换电站也会扩张。但长假集中出行的模式不改变,排队就不会彻底消失。
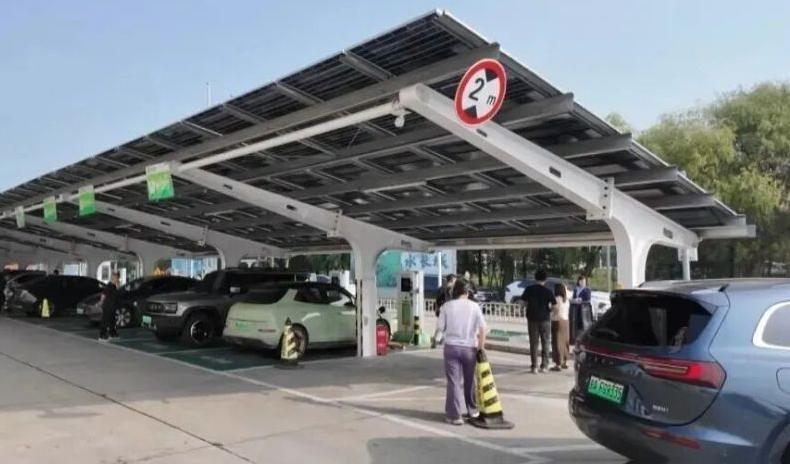
品牌自营桩也开始承担公共补能职能,新的争议随之而来:品牌桩要不要优先服务自家车主?高峰期供电功率不够,资源怎么分配?增程和纯电,优先级怎么定?
表面看是运营规则,背后是公共资源分配的公平性问题。
从"能充电"到"充得快"再到"高峰期等得少",新能源车长途补能还要走一段很长的路。服务区的80%腾位令,不是终点,是行业顶着4分钱的薄利,一步步往前摸索的起点。