揭秘摩托车事故中未投保交强险的法律后果!

揭秘摩托车事故中未投保交强险的法律后果!
你以为在事故中负次要责任,赔的钱就会少?
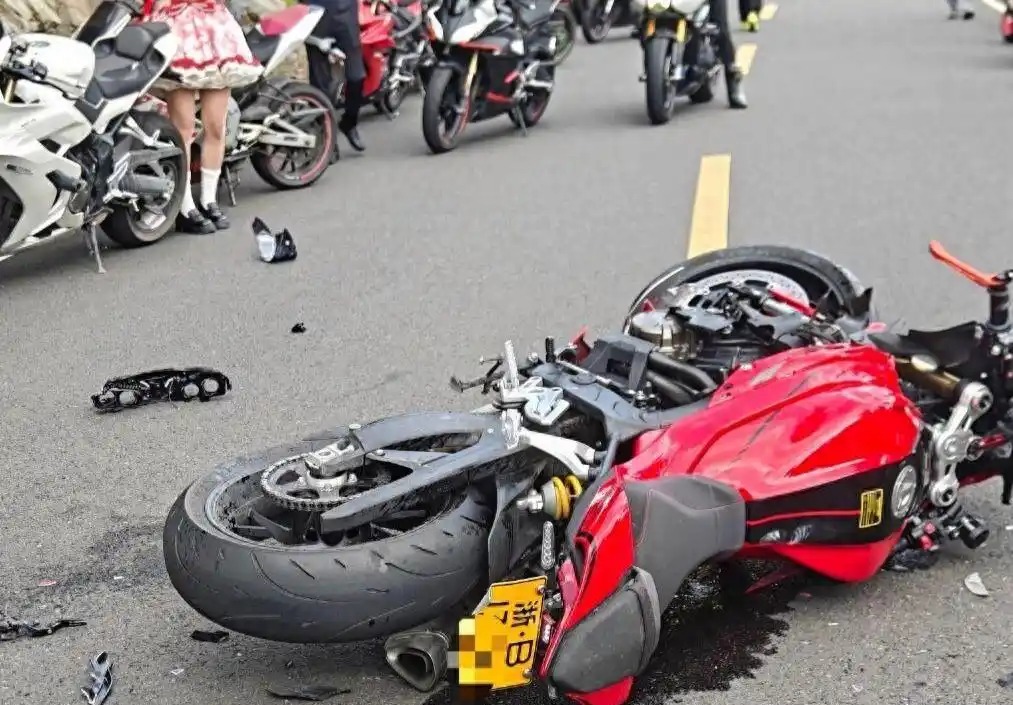
这个案例让很多人重新思考了。
最近发生了一起摩托车事故,事故中的摩托车主只占30%的次要责任,结果却要赔付对方近20万元,法院的判决让他大吃一惊。
那么,问题出在哪里呢?
原来,他的摩托车没有投保交强险。
许多人认为摩托车不需要保险,今天就来聊聊这个法律问题,让你了解这笔赔偿究竟是如何产生的。
事故发生在一个普通的下午,张磊骑着摩托车想要超车,但没有保持安全距离,不慎撞上了另一辆摩托车,造成双方受伤。
张磊的伤情较重,住院花费了近7万元,最后鉴定为十级伤残。
交警很快认定张磊负有70%的主要责任,而对方王强则因摩托车没有牌照和操作不当,承担30%的次要责任。
按理说,王强只需按比例赔偿一些费用,但事情并没有那么简单。
在赔偿协商中,王强算了一笔账,觉得自己只占30%的责任,怎么会赔那么多?
然而,他忽略了一个重要问题——他的摩托车没有交强险。
法律规定,车主必须投保交强险,这不仅是法定义务,更是事故赔偿的重要依据。
法院的审理过程中,法官明确指出,未投保交强险的车辆在事故中必须对受害人承担全额赔偿责任。
换句话说,王强需要先从交强险的责任限额内赔偿张磊的损失,而这个限额是20万元。
经过法院的核算,张磊的损失总额超过25万元,其中医疗费和伤残赔偿金等相关费用首先由交强险的20万元限额支付。
根据法律规定,王强作为车主,未投保交强险的后果就是必须承担这部分赔偿。
最终,法院判决王强需赔偿张磊17万元,剩余的7万元再按责任比例分摊,王强的30%责任意味着他还需额外赔偿2万元。
最终,他的赔偿总额达到了20万元。
王强在收到判决书时感到困惑和懊悔,他曾认为自己只是次要责任,怎么会赔那么多。
其实,法律并不惩罚他的行车责任,而是对他未履行投保义务的行为进行惩罚。
这个案例在网上引发了广泛讨论,许多人和王强一样,第一次意识到摩托车不买交强险的严重后果。
法律专家解释说,交强险的设计初衷是为了给事故受害人提供基本的赔偿保障,确保每辆车都能参与这个风险共担的机制。
王强未投保的行为破坏了这一机制,事故发生后,应该由保险基金承担的赔偿责任,自然转移到了他个人身上。
值得一提的是,类似王强的情况并非个例。
各地法院已经审理过多起未投保交强险的案例,甚至有些情况下,车主将未投保的摩托车借给他人驾驶出事,依然要承担连带赔偿责任。
此外,关于电动车的误解也很普遍,很多人认为电动自行车不需要保险,但若被鉴定为机动车标准,同样适用交强险的规定。
事故发生后,王强悔不当初,他说:“早知道摩托车也必须买交强险,我肯定不会省这点钱。”
他省下的每年几百块保费,最终却让他背负了近20万元的赔偿债务。
希望这个案例能够提醒每一个车主,投保交强险的重要性,免得在关键时刻为一时的疏忽付出惨痛代价。