比亚迪终结特斯拉神话:为何全球车企都在颤抖?这才是中国制造的最强底牌

六年前,当我在车展现场看着大众和丰田的展台被围得水泄不通时,所有人都在笃定地认为,这群手握百年制造积淀的巨头,必然会随手挥动大旗,轻松收割电动化转型的红利。
那时候的汽车圈,燃油发动机和变速箱就是神圣不可侵犯的专利壁垒,是任何新势力都难以逾越的天堑。
可现实总是喜欢给傲慢者一记响亮的耳光。
到了2025年,比亚迪交出了一份让整个工业界沉默的答卷:新能源车年销量达到460.2万辆,而特斯拉的全球交付量却滑落至163.6万辆,且同比下滑了8.6%。
更残酷的对比是,比亚迪的纯电车型销量不仅达到了225.7万辆,还保持着28%的增长。
进入2026年,这种差距进一步拉大,前七个月全球卖出的1352万辆新能源车里,比亚迪拿下了210万辆,而特斯拉只有105万辆。
数据不会撒谎,这场从传统内燃机向新能源驱动的范式转移,已经由中国制造完成了最终的交接仪式。
我记得很多年前,行业里几乎所有人都把宝压在三元锂电池上,觉得那才是高端车的标配。
唯独比亚迪,死磕着被当时市场嫌弃的磷酸铁锂,甚至闷头搞出了“刀片电池”。
这在当年看来不仅是不入流,简直是固执。
可现在回头看,这哪是固执,这分明是看透了命门的长期主义。
咱们国家镍、钴、锰等稀有金属的对外依存度超过85%,要是全行业都跟着别人走三元锂路线,那咱们的汽车工业命脉就等于交到了别人手里,随时会被卡脖子。
比亚迪通过磷酸铁锂技术实现自主可控,不仅把安全性拉满,还把成本降到了地表,让原材料价格波动再也没法成为威胁。
2025年上半年,那309亿元的研发投入,像钉子一样扎进了电机、电控、芯片和模具这些最枯燥、最底层的领域。
这种把地基深埋岩石的做法,才是产品在全生命周期内始终保持超强竞争力的底气。
这种底气,直接转化为在全球市场上的攻城略地。
你以为比亚迪海外扩张靠的是简单的出口?
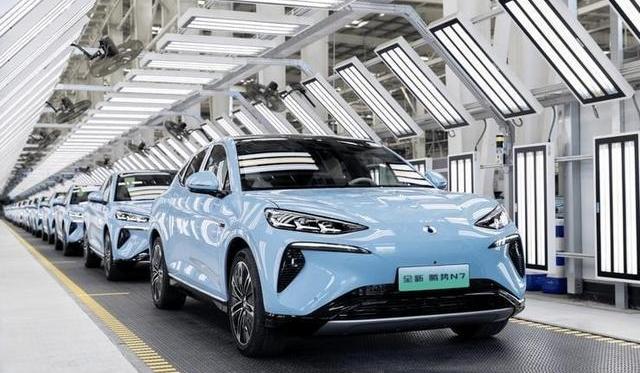
它选择的是在泰国、巴西、乌兹别克斯坦这些地方直接建厂,把中国制造的根扎到当地去。
即便是在英国、德国、西班牙这种传统汽车工业的腹地,比亚迪在2025年的前十一个月里,销量也已经把特斯拉甩在了身后。
当第1500万辆新能源车下线的那一刻,我意识到,中国汽车工业已经不再是那个只会在低端市场打转的跟随者,而是规则的制定者。
反观那些曾经的巨人,大众因为软件开发的各种低级失误让ID系列口碑崩盘,丰田则沉浸在油电混动的利润舒适区里不愿醒来,错过了纯电架构转型的黄金窗口。
这正是既得利益者的诅咒,背着过去的包袱,面对比亚迪这种全产业链垂直整合的“推土机”,他们连反应都显得迟钝不堪。
2026年7月,一个足以载入史册的月份。
那天比亚迪、零跑和吉利三家中国车企的月销量集体超越特斯拉,这标志着竞争逻辑彻底变了。
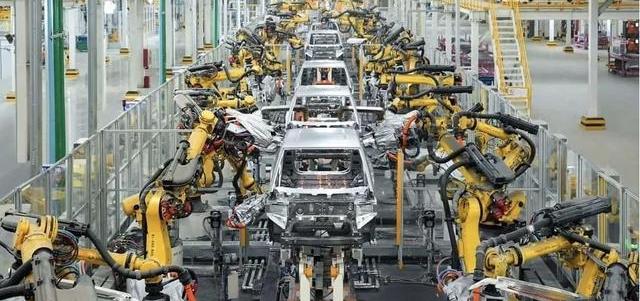
现在已经不是单打独斗的年代,而是中国新能源军团与特斯拉的集团军作战。
比亚迪作为领头羊,日子其实没那么轻松,国内市场的肉搏战已经进入了深水区。
当供应链技术普及,所有人都拥有了相似的硬核武器,竞争的本质就变成了对全产业链协同效率的极致比拼。
我们正在亲眼见证汽车工业从机械工程向电子电气架构工程的彻底转型。
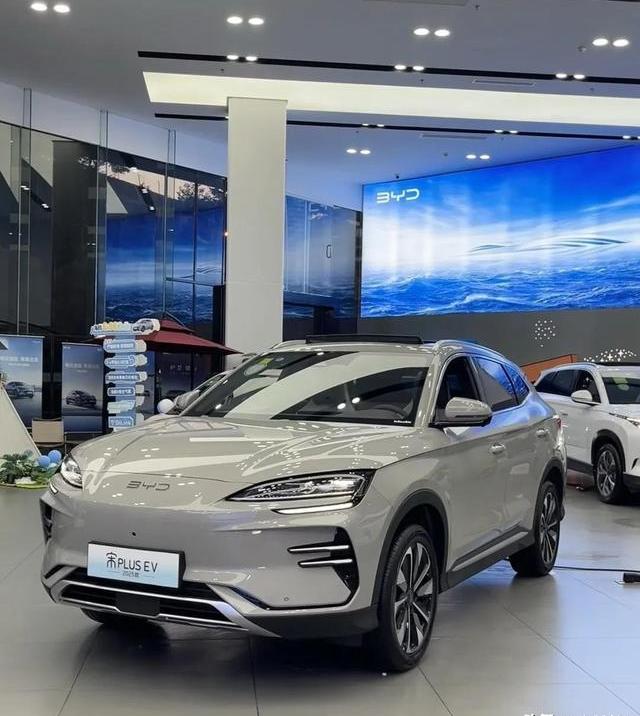
这不仅是产能和销量的游戏,更是对技术迭代速度的生死考验。
当然,我们得清醒一点。
当销量数字足够亮眼,往往会掩盖掉一些危险的信号。
规模效应确实能带来成本优势,但如果这种优势成为了创新的遮羞布,那就很危险。
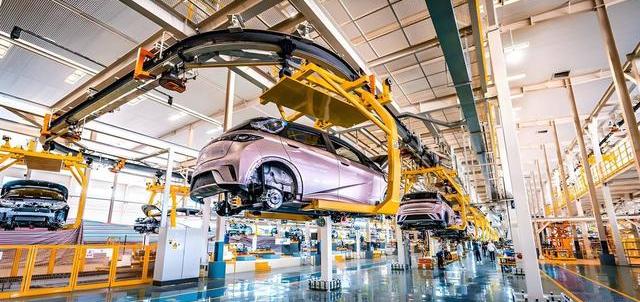
毕竟,产能的胜利并不等同于智能的终局,真正的战场,才刚刚开始。