未来三年,最值钱的不是商圈停车位,而是能建重卡充电站的地

商圈停车位,曾被视为城市公认的“现金牛”资产:车流稳定、变现直接,地段好就能靠临停和包月形成持续现金流。
但随着城市核心区车位供给持续增加、客流分流加剧,单车位的长期收益天花板早已见顶。而在重卡电动化全面提速的当下,一类完全不同的场地资产正在快速崛起——能合规建设重卡充电站的土地。
它的稀缺性、不可替代性和长期收益确定性,正在全面超越多数城市核心商圈的普通停车位。
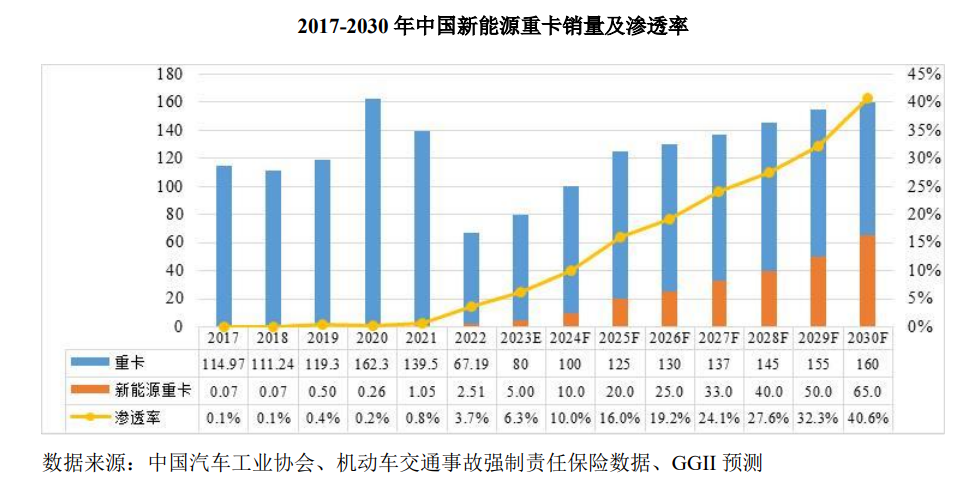
一、重卡补能缺口,正在倒逼优质场地价值重估
传统燃油重卡的补能高度依赖既有加油站网络,新站点落地门槛高、竞争格局早已固化。而新能源重卡的爆发式增长,直接打破了这个延续几十年的平衡。
随着11部门联合推动的新能源重卡规模化应用方案落地,到2030年全国要建成3000个左右重卡充换电站,对应新能源重卡保有量将突破160万辆。但现实是,当前能真正满足重卡充电需求的合规站点数量,远跟不上车辆替换的速度。
一台50吨级电动重卡,电池容量普遍在280kWh到600kWh之间,常规360kW充电桩从30%充到80%需要近1小时,根本无法满足干线物流“人歇车不歇”的运营要求。这就倒逼站点必须上兆瓦级液冷超充设备,而这类设备对电力容量、场地空间、交通组织的要求,和普通乘用车充电站完全不在一个量级。
过去很多人眼里“位置偏、流量少”的城郊物流园空地、国道旁闲置场地、产业园区配套用地,恰恰刚好匹配重卡的作业路线和补能需求。这些土地的价值,正在从过去的“低效闲置”,被重卡补能的刚性需求重新定价。
二、为什么能建重卡充电站的地,稀缺性远超商圈车位?
商圈车位的核心价值来自城市人流,本质上是跟着消费客流走的。只要周边商业布局调整、新商圈落成,车位的稀缺性就会被快速稀释。
但能建重卡充电站的地,稀缺性是由多重刚性条件锁死的:
第一是“车流刚性”:新能源重卡的行驶路线高度集中在物流干线、港口码头、工矿厂区和物流枢纽之间,不会像私家车那样随意绕行补能。一个站点只要卡在重卡高频通行的必经节点上,就能获得长期稳定的固定车流,几乎不会被新站点轻易分流。
第二是“电力刚性”:一座标准重卡超充站,仅变压器容量就至少需要1600kVA以上,部分配置兆瓦级充电堆的站点,电力容量需求甚至会突破3000kVA。不是随便一块地都能拿到这么大的电网扩容配额,很多看似位置合适的场地,恰恰卡在电力条件不足这一关。
第三是“合规刚性”:重卡充电站属于经营性能源补给设施,对土地性质、规划用途、消防环评的要求远高于普通停车场。一旦选址踩中基本农田、临时用地、生态保护红线这类不合规地块,哪怕设备全部装好,后续也随时面临整改拆除,前期投入直接归零。
三重刚性叠加下来,真正符合全部条件的场地,在全国物流干线上都是点状分布的,根本不可能像商圈车位那样批量复制。
三、场地方的收益逻辑,彻底跳出“收停车费”的老思路
过去很多场地持有方,对闲置空间的变现想象,基本停留在收停车费、租给仓库的层面。但重卡充电站的合作模式,完全打开了收益的天花板。
不同于商圈车位单车位单日几十到上百元的流水,一个标准12车位的重卡超充站,在稳定运营后单月充电量可以达到数十万度甚至更高。场地方不需要投入大额资金采购设备、办理电力报装,只需要输出符合条件的场地,就能通过阶梯分成的方式,长期分享站点的运营收益。(目前主流的合作模式是“你出地、我全投”,场地方零投入、零风险。)
对比商圈车位3到5年就可能迎来收益瓶颈的周期,优质重卡充电站的合作租期普遍锁定10年以上,部分核心地块甚至会签下更长周期的协议。在重卡电动化的大趋势下,这种绑定了刚性运力需求的长期收益,确定性和稳定性,远超过多数城市核心区的普通停车资产。
四、结语:好场地正在被快速锁定
未来三年,新能源重卡的替换速度只会越来越快,合格的重卡补能场地缺口只会越来越大。
现在手里还持有符合条件闲置空间的业主,越早完成场地条件摸排、对接合规运营资源,就越能在这一轮资产重估中,拿到最确定的长期收益。
如果您手里有物流园、港口、矿区、干线附近的场地,想了解自己的场地是否符合建站条件,欢迎私信我们,免费做专属评估和收益测算。
觉得有启发?
如果你身边也有手里握着物流场地、产业园区闲置空间的同行,欢迎转发这篇文章一起交流行业动向。
关于重卡场地筛选和合作模式的核心要点,建议你收藏起来,后续对接项目时可以直接对照核验。
点击关注,接下来我会把重卡充电站备案全流程、电力扩容避坑清单、不同场景的收益测算模型,一步步拆解成可直接落地的实操内容。