东南亚汽车品牌抢地盘:中国品牌仍需努力,日系车在当地“夺冠”

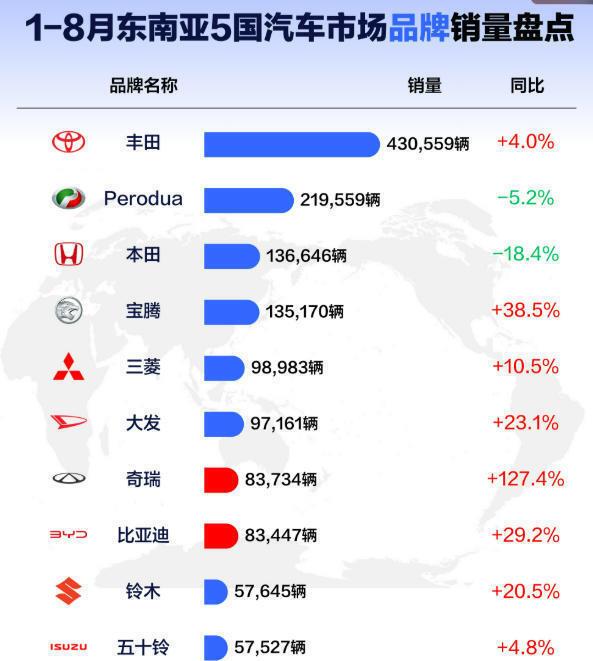
2026年1到8月,丰田在印尼、马来、泰国、越南、新加坡这五个国家卖了430559辆,稳稳第一。 同一段时间,中国品牌前三的奇瑞、比亚迪、MG加起来也就195512辆,其中奇瑞83734、比亚迪83447、MG28331。 看着像“日系还赢麻了”,可换个切面就拧巴了:泰国8月纯电占新车35.2%,可充电电动整体渗透率38%,中国品牌在泰国纯电圈拿九成;印尼8月新能源渗透27%,比亚迪单月7870辆,全品牌第三,Atto 1单车型5560辆。 一边是日系总盘子压你一头,一边是中国电车在某些国家把街头节奏带跑——这市场现在不是谁取代谁,是两套逻辑在打架。
可泰国现在不让你只靠进口卖车。 EV3.5把账算得很死:2026年进口和本地生产比例1:2,2027年1:3;本地零部件采购率每多5个百分点,消费税能降0.5个点;最关键的是电芯——2026年7月1日起,进口电芯算本地采购的比例直接归零,要用泰国本地电芯才算数。 之前靠中国运电池、泰国只做组装降成本那套,基本被堵上。 2024到2026年泰国累计收了1348起电动车投诉,备件慢、售后拖、定金退不了都在里面,所以又出了新 consumer 规则:交车后1年或1万公里内推定缺陷,90天修不好可降价或退车。 卖电车容易,修电车、供配件、建厂,这三件事比发新车难得多。
印尼政策也在收。 2026年1月1日起,纯电CBU进口免税不再续,关税回到10%—50%区间,没自贸原产地证综合税负能过55%;同时搞“一进一产”,2024—2025年每进口1辆纯电,2026—2027年要本土量产1辆补上。 TKDN本地化率2026年40%,2027年60%,2030年80%。 比亚迪西爪哇厂传产能15万辆、投资约70亿美元,但前期卖的几万辆很多还是整车进口,本地厂真正放量前,进口车涨价压力先来。
越南最拧巴。 32.9万辆级别市场,VinFast自己吃三成多,中国品牌终端交付不到2万。 民族情绪、早期中国摩托口碑、VinFast自建桩不开放,都是墙。 可供应链又是另一回事:VinFast VF3电池用国轩高科,电机电控用英搏尔,表面本土品牌,里面中国零件不少。 中国车现在走慢路——吉利跟Tasco在太平省搞CKD,一期7.5万辆;奇瑞兴安全工艺厂12万辆/年,一期2026年6月竣工;比亚迪先落电池,整车后说。 不冒进,因为越南对中国整车关税50%—70%,从泰国/印尼东盟内部转口才走0关税,没本地厂根本玩不转。
菲律宾最冷。 6月新能源渗透率才2.1%,充电少、电网散、日系油车统治,中国品牌全品类份额约3.5%。 这边不能拿泰国纯电打法硬套,混动、轻混、小SUV更现实;纯电先盯马尼拉、宿务这种城市通勤,别一上来铺全国超充。
新加坡相反,小市场高渗透。 6月新能源渗透66.4%,比亚迪在新加坡已冲到第一;但拥车证、COE、进口车价都不便宜,走量意义不大,更多是立高端智能招牌。
再看政策方向,基本全在逼本地化。 泰国要电芯本地、产量对赌;印尼要TKDN逐年抬到80%、进口补本土;马来用20万林吉特和180kW把低价CBU挡外面;越南用关税和VinFast生态把整车直营变重资产。 以前“国内造好、滚装发东南亚”能跑量,现在不建厂、不供电池、不培训当地技师,卖得越多投诉越多。 泰国那1348起电动车投诉就是例子:车交付了,备件等三个月,转换器坏没人换,再便宜也变劝退。
所以现在东南亚车市不是“日系老、中国新”的爽文。 丰田43万是燃油+混动+皮卡+网点堆出来的;比亚迪8月印尼7870、泰国纯电21%是电池+座舱+快充堆出来的;奇瑞靠Jaecoo J5/J7打SUV、OMODA走年轻设计,在泰国、印尼、马来都能进榜但全品类还嫩。 谁先把工厂、电芯、售后、二手残值四件事钉死,谁才不是只拿“新能源爆款”自嗨。