新能源汽车踩过的旧坑,正在机器人赛道重现!威马哪吒留下的教训,竟没人放在心上

累计融资超过6亿元的机器人公司,2025年全年营收只有433万元。
433万元,在北京买不了一套像样的三居室,这家公司同年净亏损6700万元。
它的估值,一度冲上过5亿美元。
这家公司叫盈合机器人,破产清算案的首次债权人会议,即将在深圳中院召开。
美团战略投资部、字节跳动战略投资部、金沙江创投、熊猫资本,这些在投资圈响当当的名字,全都在这家公司身上栽了跟头。
法定代表人沈岗被限制高消费,公司成了失信被执行人。
27起限制消费案件,累计涉及金额371万余元。
官网打不开。
公众号停更两年。
做产业研究久了,见过太多类似的倒闭故事。风险投资本来就是九死一生的游戏,一家公司倒下本身说明不了什么。
真正让人警觉的是,盈合倒下时露出的结构性问题,和几年前新能源汽车淘汰赛里威马、哪吒、高合的倒下轨迹几乎一模一样。
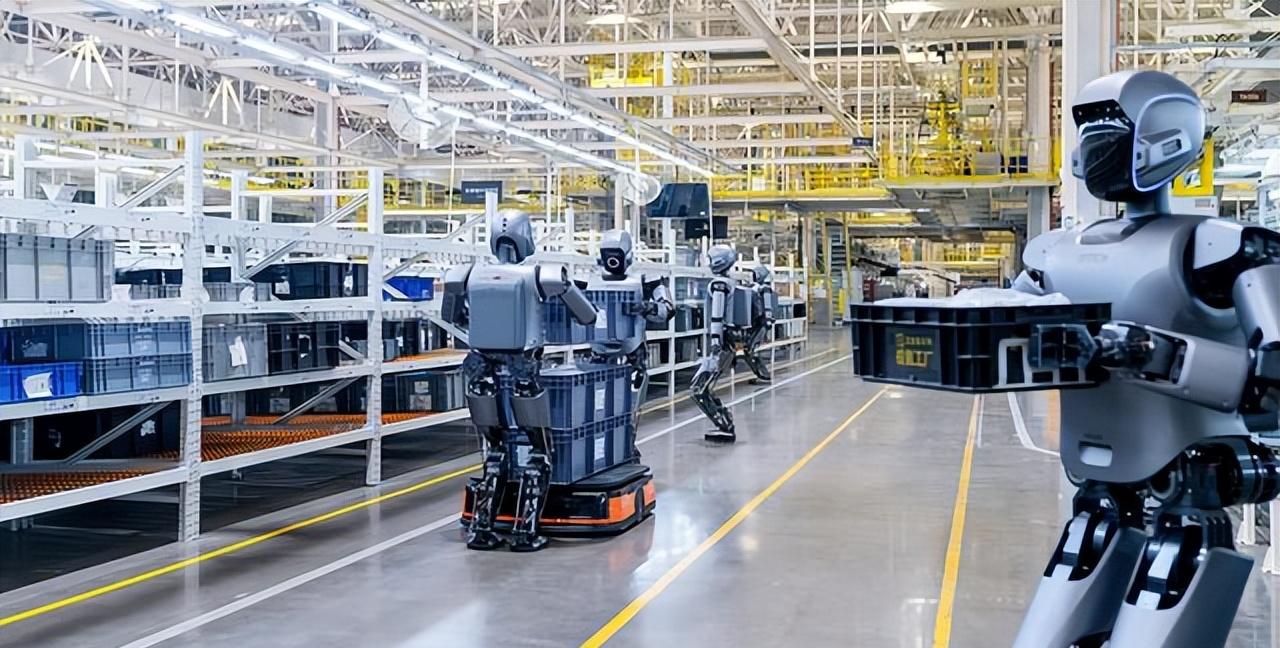
明星团队站台,热钱大量涌入,产能规划拉到最满,真实收入却始终没跑通。
机器人赛道正亮着危险的信号灯:钱来得比任何时候都快,赚钱的能力比任何时候都弱。
2026年前8个月,国内机器人赛道的融资额达到1245.1亿元,已经是2025年全年的两倍。
同期,超过50家机器人公司启动上市流程,20多家人形机器人核心企业进入上市辅导或申报阶段,排队赴港上市的机器人相关企业有46家。
未上市企业的融资市场热得发烫,上市后的股票交易市场也跟着追涨。
宇树科技登陆科创板,盘中市值一度冲破4000亿元。
热钱涌入和排队上市之间,慢慢形成了互相抬轿的循环。
企业拿到融资,身价抬高,加速冲刺上市;上市的预期又反过来推高未上市时的估值。
智平方估值从100亿涨到200亿,用了126天。
自变量走完同样的跨度,用了124天。
星海图把时间压缩到了49天。
千寻智能的纪录是33天。
那会行业里的常态是,这轮融资的钱还没完全到账,项目方就告知估值已经翻倍。
估值翻着跟头往上涨,收入却没跟上脚步。
2025年1到10月,中国人形智能机器人赛道的未上市融资总额超500亿元,第一梯队所有公司全年营收加总,不足100亿元。
融进来的钱,是全年营收的五倍还多。
哪怕到了2026年上半年,融资总额飙升到935亿元,营收的增长速度,也远远追不上融资往上冲的斜率。
一个行业如果只是估值高、收入少,还能拿处于发展早期当借口。
真正让人担心的是,这轮融资潮正在复刻新能源汽车泡沫时期最危险的几个特征。
先看产能。
高盛2025年底调研了国内9家人形机器人供应链企业,发现这些企业规划的产能规模,在10万到100万台等效单位之间。
高盛自己对2035年全球人形机器人出货量的预测是多少?
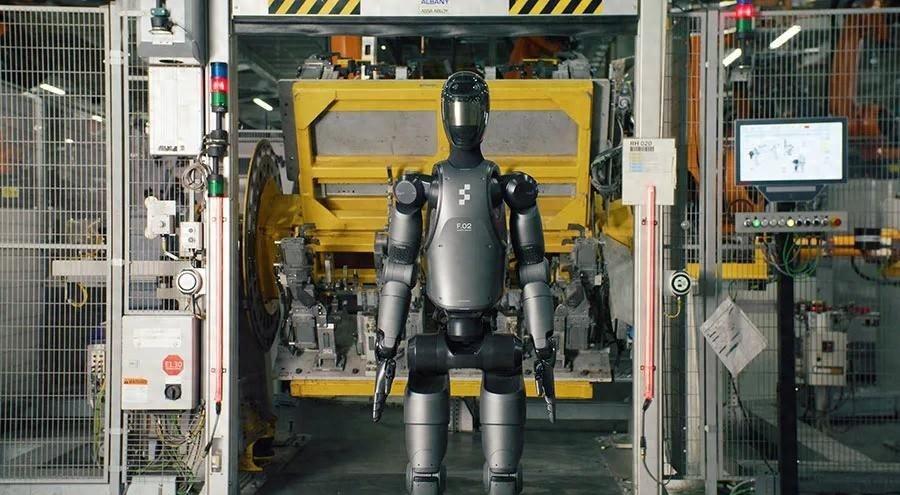
138万台。
现在供应链企业喊出的产能上限,已经摸到了十年后全球需求预测的天花板。
更关键的是,没有一家企业确认拿到了大额订单,或是给出明确的生产时间表。
没有订单,为什么敢铺这么大的产能?
高盛中国工业科技研究主管杜茜的解释是,企业先做产能规划,拿到订单后再相应调整,是正常的商业决策。
这个说法有一定道理。制造企业为未来的技术方向提前布局产能,在产业临近量产的关键节点并不少见。
但放到整个行业的维度看,问题就尖锐了:所有企业都做同样的提前布局,需求端什么时候放量又迟迟定不下来,过剩的产能要拖到什么时候才能消化?
这个场景太眼熟了。
2017年前后,约500家新势力车企涌入赛道,各地工厂纷纷上马,规划产能动辄二三十万辆。
后来的结局大家都知道,400多家破产倒闭。
订单层面的水分,同样值得警惕。
梅卡曼德创始人邵天兰在自己公司上市第十天,在朋友圈连发长文,直指部分人形智能机器人企业利用“数据采集中心”和关联方交易制造虚假收入,还点名了正在冲刺上市的银河通用。
《财经》杂志的一篇调查报道说得更具体。
化名叫“老台”的数据采集商自述,参与过一笔数百万元的交易:一方买硬件,一方买数据,双方根本没完成实物交割,只走了账务往来。
资金经过三四个主体后回到起点,每家公司的账上都多了一笔订单流水。
不少冲刺上市的机器人公司找过老台,希望通过互相采购硬件和数据,给彼此凑出好看的订单量。
蓝鲸新闻的采访,揭开了另一个维度的问题。
多位业内人士透露,部分企业宣传的“机器人进厂打工”名不副实,“很多说是进厂,但他们并没有真的进,或者不算真正落地”。
苹果、华为这类3C大厂,根本不让带摄像头的机器人进入代工厂,担心生产工艺泄露。
现在一台人形机器人的入厂成本要六十多万元,得降到25万元左右,才具备经济上的可行性。
行业里还出现了“投资人即客户”的现象。
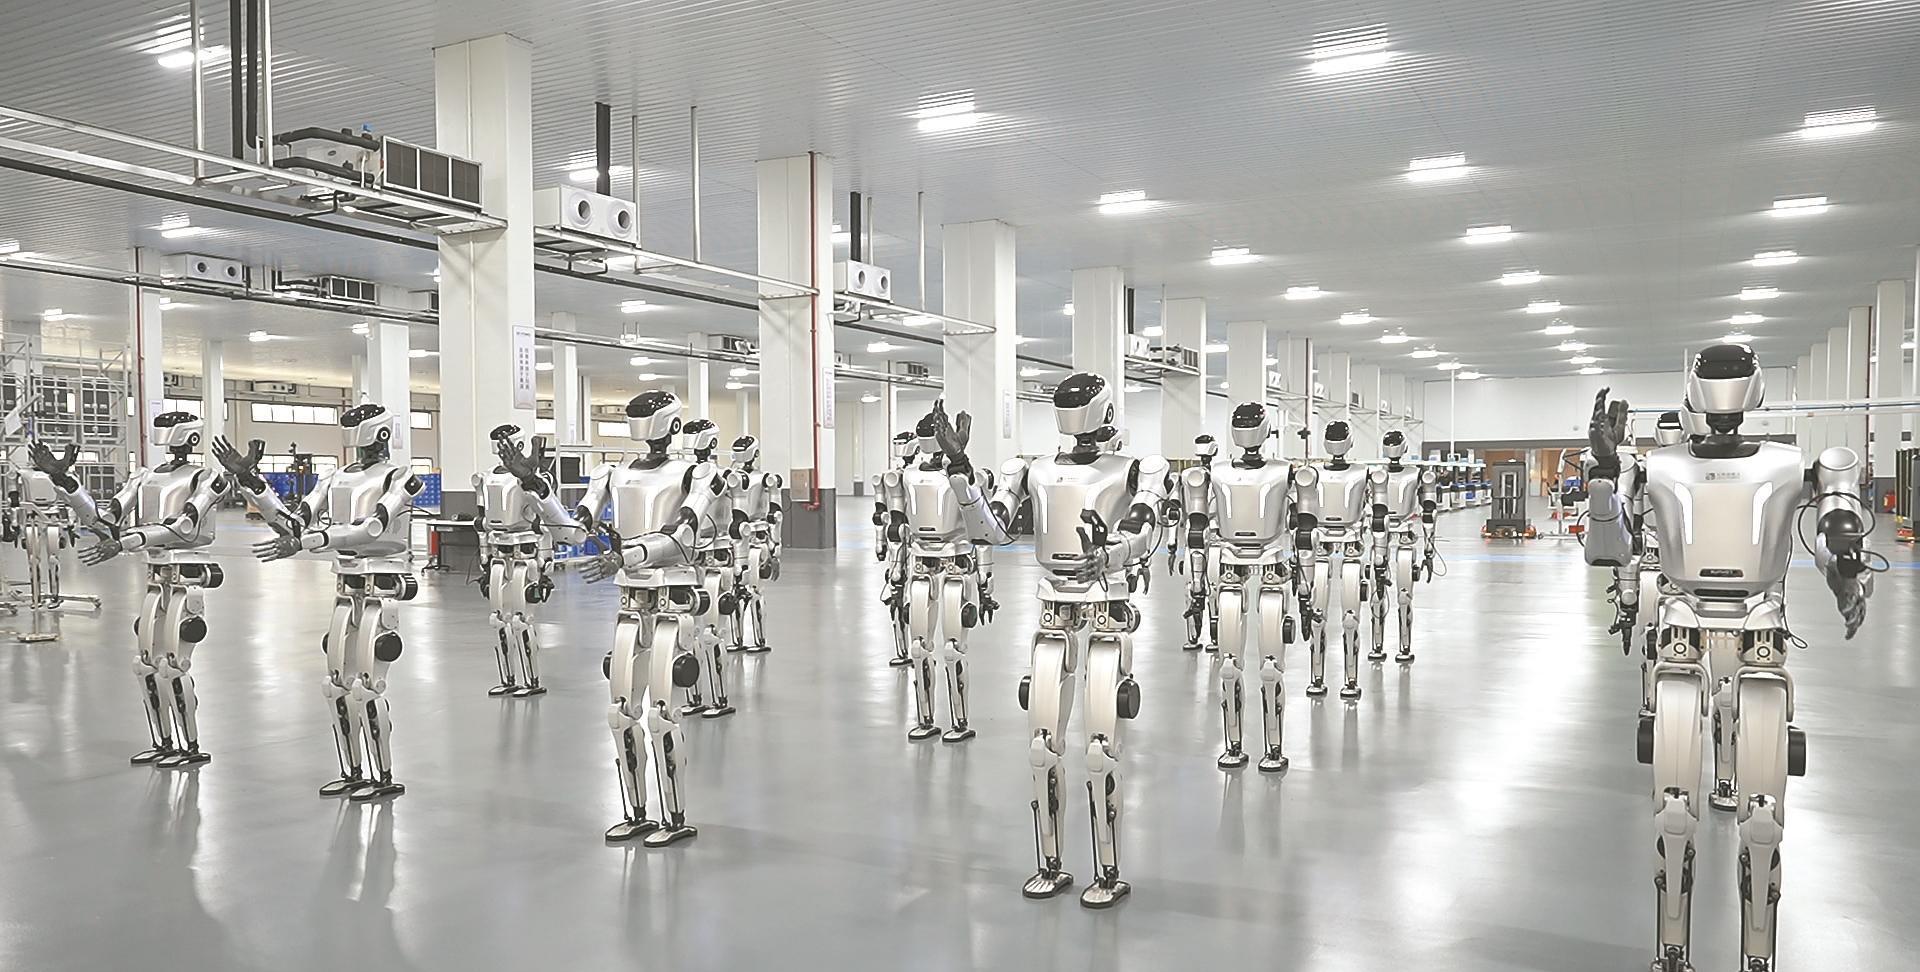
银河通用中标宁德时代2.36亿元的采购项目,而宁德时代正是银河通用第二轮融资的领投方。
合同是真实的,收入也经过审计。
可订单的可持续性经不起追问:股东作为客户贡献的收入,上市后还能有多少?剔除关联方交易之后,真实的回头客比例是多少?
监管层已经注意到了这些问题。
2026年9月,监管向投行发出了非正式的指导意见,提高人形机器人企业的上市审核门槛,重点核查营收的真实性和可持续性。
港交所也在检讨针对科技类企业的上市制度,市值准入门槛可能面临修订。
有消息人士估算,剔除数据采集中心相关的收入后,部分机器人公司的估值可能下降60%到70%。
这轮机器人投资的资金结构,和几年前新能源汽车泡沫时期有个关键差异,值得仔细琢磨。
熙诚致远总经理许峻铭指出,当前人形智能机器人投资基金的出资方里,80%到90%带有国资或地方政府背景。
经济学者姚洋给出了更直接的判断:“地方政府引导基金总规模约15万亿,我的判断是,未来几年我们会看到很多地方政府的引导基金破产。”
地方政府通过引导基金、产业园区、数据采集中心建设等方式,深度参与到机器人赛道里。
NE时代的统计数据显示,2026年上半年人形智能机器人相关招投标合同金额24.51亿元,地方国资及产业平台在金额排名前十的订单中占了8席,贡献了约九成采购额。
说白了,这个行业目前最大的买家,恰恰也是最大的出资方。
这种模式本身有推动产业发展的积极作用。地方国资通过采购带动本地机器人企业成长,和当年新能源汽车产业初期政府补贴推动市场启动是一个道理。
关键在于两个边界:一是地方财政的承受能力,二是资金的使用效率。
当大量地方引导基金同时追逐同一个热门赛道,而技术路线、应用场景、商业模式都还不明朗,重复投资和资源错配的风险就会快速累积。
国家发改委2026年8月已经明确表态,机器人产业必须因地制宜,防止盲目跟风、一哄而上。
这是发改委一年内第二次就机器人产业过热发出警告。
提醒归提醒,各地产业基金、园区和招商项目的惯性,仍在延续。
威马、哪吒、高合倒下的过程,留下了一组绕不开的数据。
哪吒汽车的母公司合众新能源2025年进入破产程序,截至债权人会议披露时,公司账面资金只剩约1500万元,确认债权约51亿元,还拖欠5000余名职工工资及补偿金约4.6亿元。
51亿元的债权背后,是几百家供应商没要回来的货款。
4.6亿元的职工债权背后,是5000多个家庭的工资和补偿金。
这些钱和风险资本的投资损失不一样:投资机构输掉的是出资人的钱,可以靠投资组合里其他赚钱的项目消化;供应商收不回的货款,可能就是一家中小企业的生死线;员工拿不到的工资,直接影响一个家庭的正常运转。
风投亏了钱怎么算?算进投资组合里,十个项目成一个就能赚回来,出资人自担风险,没话讲。
供应商没这个缓冲空间。
小加工厂等着这笔钱进原材料、交房租、给工人发工资,一笔款收不回来,可能直接就关门了。
普通员工更没有对冲损失的渠道。
拖欠的工资可能是房贷的月供,是孩子的学费,是老人的医药费,砸在身上就是实打实的窟窿。
回到盈合机器人的案例。
熊猫资本投了7000万元,创始合伙人李论公开要求控股方给个说法。
他披露的信息包括:公司还没有稳定进账的时候,部分核心高管税后年薪就有300多万元,创始团队成员拿过500万元年终奖,公司花2800万元装修了2600平方米的办公室。
盈峰集团在爆雷前,通过股权转让套现超过1亿元。
这些信息尚未全部得到证实,但已经抛出了一个值得追问的问题:6亿元融资的去向里,有多少流向了真正的技术研发和产品打磨,有多少消耗在了维持明星创业公司体面的运营成本上?
熊猫资本7000万的投资损失,出资人可以承受。
供应商的货款、员工的工资,承受不了。
瑞银证券分析师王斐丽的判断是,目前人形机器人领域竞争激烈,一些企业做了太多重复性产品,门槛低、技术含量不高,未来面临较大竞争压力。
智源研究院行业研究中心负责人倪贤豪把当前格局比作十年前的“百团大战”,认为最终存活下来的只有头部两三家。
这个判断符合产业发展的规律。任何新兴产业都会经历从扎堆进入到逐步洗牌的过程,活下来的企业会更健康。
真正需要警惕的,是洗牌过程中的成本由谁承担。
当一家企业的亏损要由供应商、员工和地方财政共同分担,泡沫就不再是资本市场内部的价格调整,而是变成了实实在在的社会成本。
新能源汽车用了大约五年走完从狂热到洗牌的全过程,留下了一批烂尾工厂、数十亿计的供应商坏账和数以万计的失业员工。
机器人赛道从2025年行情点燃,到2026年就出现破产清算的企业,只用了不到两年。
速度更快,意味着洗牌可能来得更急。
产业方向本身没有错。
机器人和人形智能技术,是未来十年确定性最高的技术方向之一。
但方向正确,不等于每一家企业都能活下来,更不等于所有吹起来的估值都合理。
当融资额是营收的五倍以上,当供应链产能规划摸到了十年后的全球需求天花板,当最大的买家同时是最大的出资方,当订单在关联方之间空转,泡沫的浓度已经高到了需要认真对待的程度。
盈合机器人不会是最后一家倒下的明星公司。
潮水退去的时候,那些只有演示样机、没有规模化收入、靠融资维持运营的企业,会第一批被淘汰。
供应商的货款能不能收回,员工的工资能不能兑现,地方产业基金的投资能不能保住本金,这些问题在今天的融资盛宴里,很少有人愿意正面回答。
威马和哪吒的教训就在眼前。
记住的人不多,愿意停下来想想的人更少。
只是那些站在台子下面、扛不起风险的普通人,又有多少缓冲的余地呢?