全球车灯迎生死洗牌:中国车企疯狂内卷造灯,韩系巨头摩比斯为何被迫卖掉核心业务?

这年头买车看大灯,很多人只知道盯着造型是不是犀利、夜晚照得远不远,却很少有人去琢磨,车头那一块小小的透明塑料壳里面,藏着多么惊心动魄的资本局和技术战。
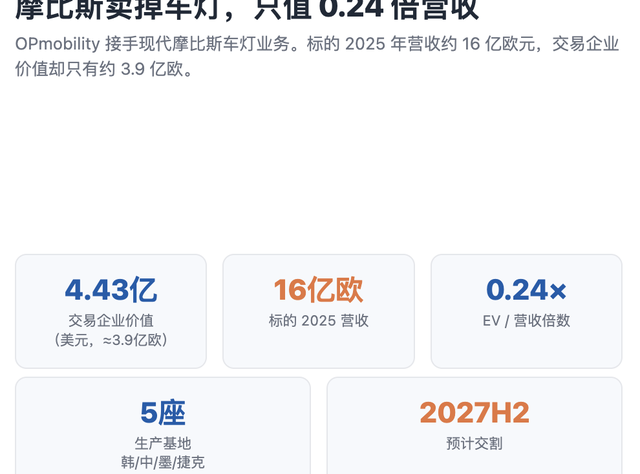
我前阵子去探访了一家做汽车零配件的朋友,坐在堆满注塑模具的车间里喝着茶,他指着一台刚下线的贯穿式尾灯跟我感慨,如今这行当正经历着十年未有的大变局,连国际汽车巨头现代摩比斯都在急着甩卖旗下的车灯业务,把这块曾经香饽饽的硬件资产打包丢给OPmobility,自己扭头扎进软件和电动化里去了。
这背后其实折射出一个很现实的商业逻辑,传统汽车照明硬件的资本估值正在悄悄缩水,跨国巨头们发现单纯靠卖外壳和灯珠已经赚不到大钱,大家都在忙着把照明跟车身外饰整合成模块化系统,好去抱紧各大整车厂的大腿。
就在国际巨头们断臂求生的同一时间,咱们国内的本土供应链企业却在闷声发大财。
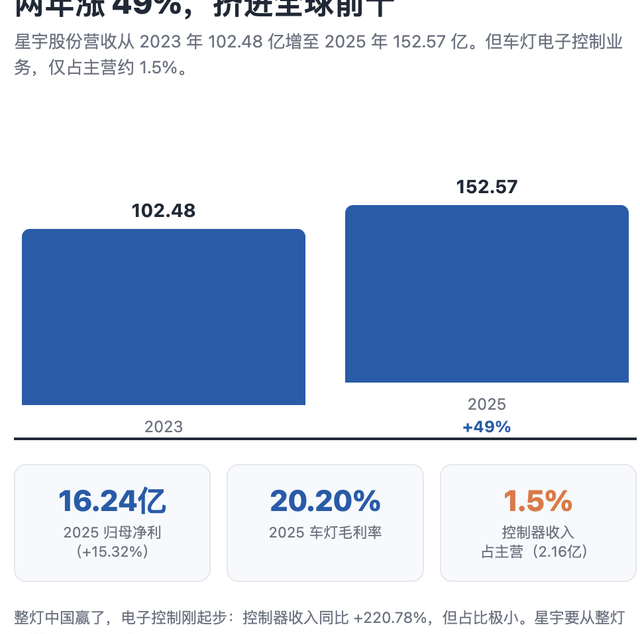
我看着星宇股份这两年交出的财务报表,营业收入蹭蹭往上涨,客户名单拉出来几乎把国内主流车企和海外大牌包圆了,硬生生把自己挤进了全球前十的行列。
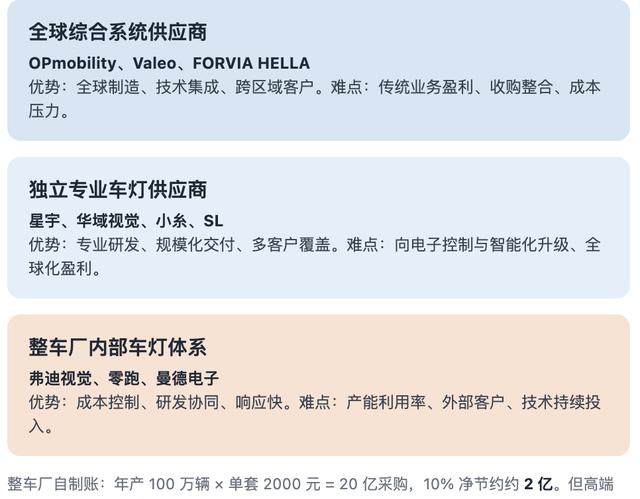
更有意思的是,国内的主机厂也没闲着,比亚迪旗下的弗迪视觉、零跑汽车还有长城的曼德电子,全都撸起袖子建立了自己的车灯制造体系。
大家通过垂直整合把造灯的权力牢牢抓在自己手里,这种专业独立供应商和主机厂自制体系同时疯狂扩张的局面,直接把整个行业的竞争烈度拉到了最高点,逼得每一个人都得在成本和效率的极限边缘反复横跳。
当我把一台售价不菲的纯电旗舰开进修理厂,看着师傅小心翼翼拆下前大灯时,我才真正摸清了这套光电系统的底细。
虽然咱们中国的企业在整灯制造规模上已经稳稳占据了全球优势,能够把外壳模具做得严丝合缝、质感高级,但在看不见的电子系统内部,却存在着让人捏一把汗的结构性反差。
以星宇股份的营收构成来看,大头依然是整灯主营业务,而控制器相关的收入比例却低得可怜。
这就意味着,大灯点亮所需要的核心控制逻辑、微控制器MCU以及驱动集成电路,绝大部分依然得从海外进口。
每次我站在车前看着那些精密的像素光源,心里总有一种微妙的滋味,前照灯LED的市场份额几乎被国际半导体巨头牢牢把控,无论是高端车型的动态照明还是复杂的投影功能,整灯虽然是由国内的系统集成商组装出来的,但最核心的半导体器件依然贴着外国品牌的标签。
这种外壳制造与核心芯片的割裂状态,正是咱们汽车工业必须跨过去的一道深水区。
仔细研究现在市面上的智能车灯,你会发现它已经演变成了一场高阶科技的军备竞赛。
从最初只能亮灯的基础照明,到能够自动避让对向车辆的自适应矩阵照明,再到如今追求高分辨率的高清投影以及充满仪式感的交互式照明,技术层级被划分得清清楚楚。
但问题也随之而来,不同的技术路线直接决定了谁能赚到大钱。
像素光源和可寻址微镜调制芯片这些高附加值的东西,统统掌握在海外半导体和科技巨头手里。
我常常听到车友们在论坛里讨论大灯的像素数量有多高,觉得像素多就一定高级,其实业内人都明白,真正考验功底的是光效率、散热控制以及驱动方式。
让人大跌眼镜的是,国际传统整灯企业的财报显示,随着车灯技术含量的急剧升高,整灯制造业务的经营利润率并没有跟着水涨船高。
整灯制造厂每天要面对模具研发、精密注塑、电子装配以及天文数字般的设备折旧等重资产压力,干的都是出力不讨好的苦力活,而上游那些掌握了关键光源和芯片的半导体公司,却凭着几颗小小的标准化器件向无数家整灯厂供货,轻轻松松拿走了产业链里最丰厚的利润。
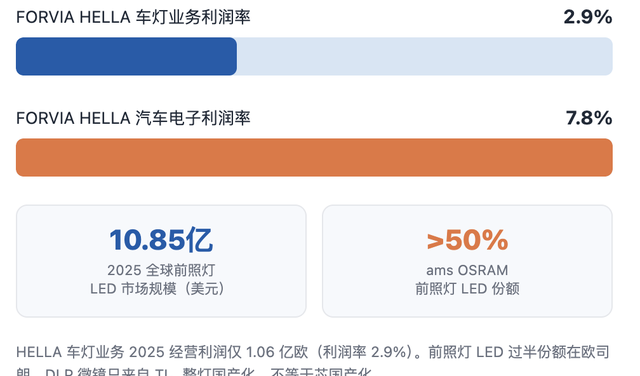
面对这样的产业分工,中国车灯市场正在迎来一场残酷的分水岭。
整个行业明显被切割成了两块截然不同的领域,一边是拼工艺、拼良品率、拼成本控制的传统整灯制造,另一边则是拼底层技术、拼专利壁垒的现代汽车电子。
现代摩比斯的剥离、OPmobility的接盘、星宇股份的出海以及各大主机厂自建工厂的举动,本质上都是大家在面对微薄利润和高昂成本时做出的战略抉择。
对于我们国产供应链来说,整灯的国产化和全球化布局算是打了个漂亮仗,但下一阶段的真正决战,绝对是关键核心器件的国产替代。
我坐在车里,看着大灯划破黑夜照亮前方蜿蜒的道路,心里清楚得很,未来国际项目毛利率能维持多少、主机厂自己造灯的比例到底能占几成、智能车灯的装车渗透率能冲到多高,以及我们自己的国产芯片究竟能拿到多少定点数量,这些维度的最终表现,将无可争议地决定咱们的汽车工业能不能彻底摆脱代工思维,真正走向核心技术自主的彼岸。