英国汽车业雪崩跌去百万辆奇瑞一句话引爆全网豪言接盘底气何在

当布鲁塞尔的决策机构在二零二四年十月正式签署那份针对中国纯电动汽车的反补贴调查最终裁决,决定挥舞最高达到百分之四十五的关税大棒时,整场博弈的戏剧性就已经拉满。
欧盟官员们急着拉上伦敦组建统一战线,满心盘算着不能让英国变成中国新能源汽车长驱直入欧洲腹地的后门。
面对这种带有地缘政治胁迫意味的催促,英国商业大臣雷诺兹的回复却干脆利落得让人拍案叫绝。
伦敦方面公开挑明,所有的贸易决策完全基于自身的国家利益,跟外部的杂音没有半毛钱关系。
这种把经济主权死死攥在自己手里的表态,不仅直接回绝了布鲁塞尔的越界干涉,更给英国未来的独立关税路线定下了极其务实的基调。
把目光投向英国汽车工业的宏观报表,你就完全能理解这份强硬背后的现实考量。
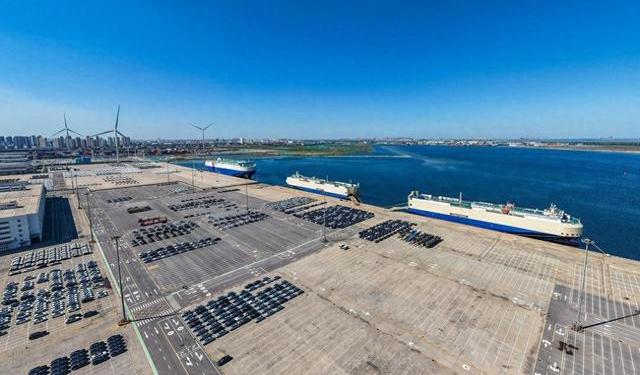
根据英国汽车制造与贸易商协会的统计,在二零二五年里,这个国家总共只下线了七万一千七百辆各类机动车,其中有高达五万五千六百辆全被塞进货轮发往海外,出口依存度惊人地达到了百分之七十七点五。
这意味着本土消费市场对汽车工业的消化能力极其有限,平均每四辆新车里就有超过三辆必须靠国际买家来完成商业闭环。
产业结构直接决定了生死存亡,英国根本玩不起任何形式的贸易封闭游戏。
在它的出口版图上,欧盟成员国吃掉了百分之五十六点七的份额,美国占了百分之十五,而中国则以百分之六点三稳居第三大海外阵地。
一旦英国头脑发热跟着对华加税,中国根据世贸规则采取对等反制,在华销量极高的本土豪华品牌捷豹路虎就会瞬间面临灭顶之灾。
再加上美国当时挥舞的关税大棒已经让捷豹路虎暂停了对美出口,如果再弄丢中国市场,英国车企连最后的遮羞布都要输个精光。
更有趣的是,布鲁塞尔千方百计筑起的高墙在绝对的市场规律面前显得苍白无力。
面对高达近百分之五十的纯电动专属关税,中国整车制造企业展现出了令人咋舌的供应链应变速度。
比亚迪、吉利、上汽们并没有被关税吓退,而是迅速调整了产品出海矩阵,把出口重心大举压向不在加税范围内的插电式混合动力车型和传统燃油车。
结果在关税落地的紧要关头,中国品牌在欧洲三十国的终端销量非但没有下跌,反而逆势飙升了百分之八十以上。
当目光转回奉行独立贸易路线的英国本土,中国汽车的渗透速度更是快得让人眼花缭乱。
到了二零二六年头八个月结束时,中国车企在英国乘用车市场的整体占有率已经火箭般垂直飙升至百分之十二,比前一年翻了整整三倍。
这组真实的市场数据无情地宣告,单边保护主义在极具竞争力的全球化产品面前就是个笑话。
这种商业逻辑的胜利很快转化成了实打实的产业投资。
在二零二六年六月,日本日产汽车与中国奇瑞汽车正式签署了一份意义深远的合作备忘录。
按照协议,奇瑞将正式租用日产位于英格兰北部桑德兰基地的富余生产线,计划在二零二七财年全面启动大规模整车投产。
桑德兰工厂作为英国规模最大的汽车制造基地之一,前些年一直顶着产能利用率严重不足的财务压力艰难维持。
奇瑞的强势入驻不仅精准盘活了这些闲置的工业资产,更为当地创造了无数宝贵的税收和高薪技术岗位,严丝合缝地填补了脱欧以来本土制造产能被腰斩留下的巨大真空。
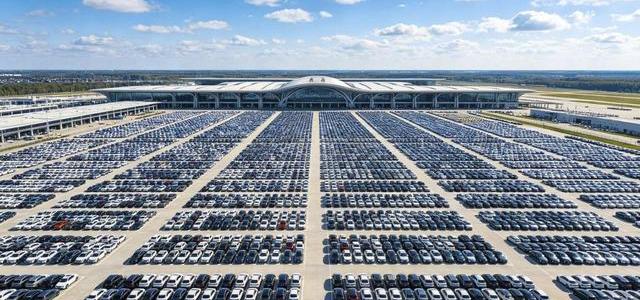
当英国国内的汽车年产量从二零一六年的一百七十万辆一路跌到二零二五年的七十六万辆时,任何一个头脑清醒的执政者,都绝对找不出理由把送上门的资本和供应链投资拒之门外。
回过头来看欧洲大陆的同行们,大众集团在德国本土不得不面对关闭工厂和裁员数万人的阵痛,Stellantis在法意两国的产能财报也是一路走低。
这些传统汽车巨头深陷结构性衰退的泥潭,根本原因在于电动化和智能化转型过程中的全面落后。
行政关税充其量只能当一剂饮鸩止渴的安慰剂,强迫普通消费者支付高额溢价去买落后产品,却根本无法凭空弥补电池技术和成本控制层面的代际鸿沟。
当年日本车企通过赴美建厂彻底化解了美方关税危机,如今比亚迪在匈牙利、奇瑞在英国和西班牙的本土化布局再次证明,当产品具备绝对压倒性的竞争力时,关税壁垒只会迫使生产地理位置发生位移,最终在欧洲本土演变成全方位的正面贴身肉搏。
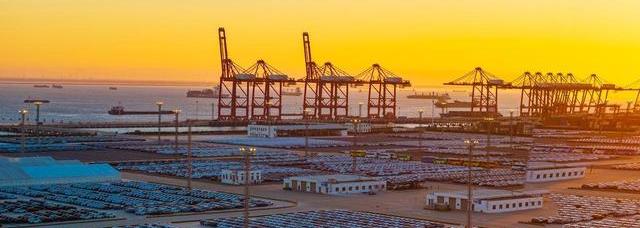
把视野放大到宏观的地缘政治版图上,英国拒绝对中国汽车加税的决策,无疑是其经历脱欧八年来获得的最大一笔意外经济红利。
脱欧虽然剥夺了英国无条件准入欧盟单一市场的特权,在初期付出了极其惨痛的宏观经济转型代价,但它也彻底赋予了伦敦自主制定进出口关税、摆脱布鲁塞尔指令的贸易主权。
要是英国至今仍被绑在欧盟的统一战线里,它就必须毫无选择地卷入这场对华汽车关税战,桑德兰工厂也绝对不可能迎来奇瑞的资金与产能注入。
凭借着独立谈判的身份,这座曾经被各方唱衰多年的岛国,在欧盟贸易保护主义与中国全球化产能扩张的巨大缝隙中左右逢源,把自家的传统车卖到欧洲,把中国的新能源投资引进本土。
在当前这个全球化逆流与关税壁垒横飞的时代,这场通过精明算账锁定的国家利益,恰恰给所有深陷迷茫的经济体上了一堂极其生动的现实主义公开课。