9月重卡销售约9.5万辆,天然气重卡退烧,新能源重卡狂飙!


今年的金九旺季,并没有给重卡行业带来太多的惊喜。
根据最新行业数据,2026年9月我国重卡市场共计销售约9.5万辆(批发销量口径,含出口和新能源),环比虽有约10%的修复性上升,但相比去年同期仍下降了约10%。这不仅是今年以来的第四次同比下降,更拉出了罕见的三连降曲线。今年1-9月,累计销量达到约92.6万辆,同比增长约13%,整体增速正进一步放缓。
一、传统能源双双承压,金九旺季缘何黯然失色?
俗话说金九银十,9月份本该是物流运输的高峰期,但今年国内重卡市场的终端实销同比下滑接近20%,金九成色明显不足。究其原因,是多重不利因素交织形成的一场完美风暴,
运力供需失衡与货运低迷,公路运费持续低迷,车队和个体的运营盈利空间被严重挤压,直接导致终端用户的购车意愿降至冰点。
政策透支与基数效应,去年同期由于国四货车以旧换新政策的强势推动,市场基数较高;而今年国四存量大幅减少,政策的边际刺激作用递减,叠加行业仍在消化AEBS法规切换带来的前期透支与库存压力。
油气价格高企的双重挤压,这是当前压垮传统燃油与气车用户积极性的最后一根稻草。从8月到9月,汽柴油批发价格涨多降少,各地0号柴油终端售价一路飙升至8.2元/L以上;与此同时,LNG价格也普遍高企在6元至6.9元/kg不等。
柴油贵、气价高,让大量中长途运输的油车和气车用户陷入躺平状态,观望情绪浓厚。
二、冰火两重天,天然气重卡的退烧与新能源的狂飙
在整体市场的颓势下,细分市场的表现呈现出截然相反的两重天,清晰地勾勒出行业的痛点与出路。
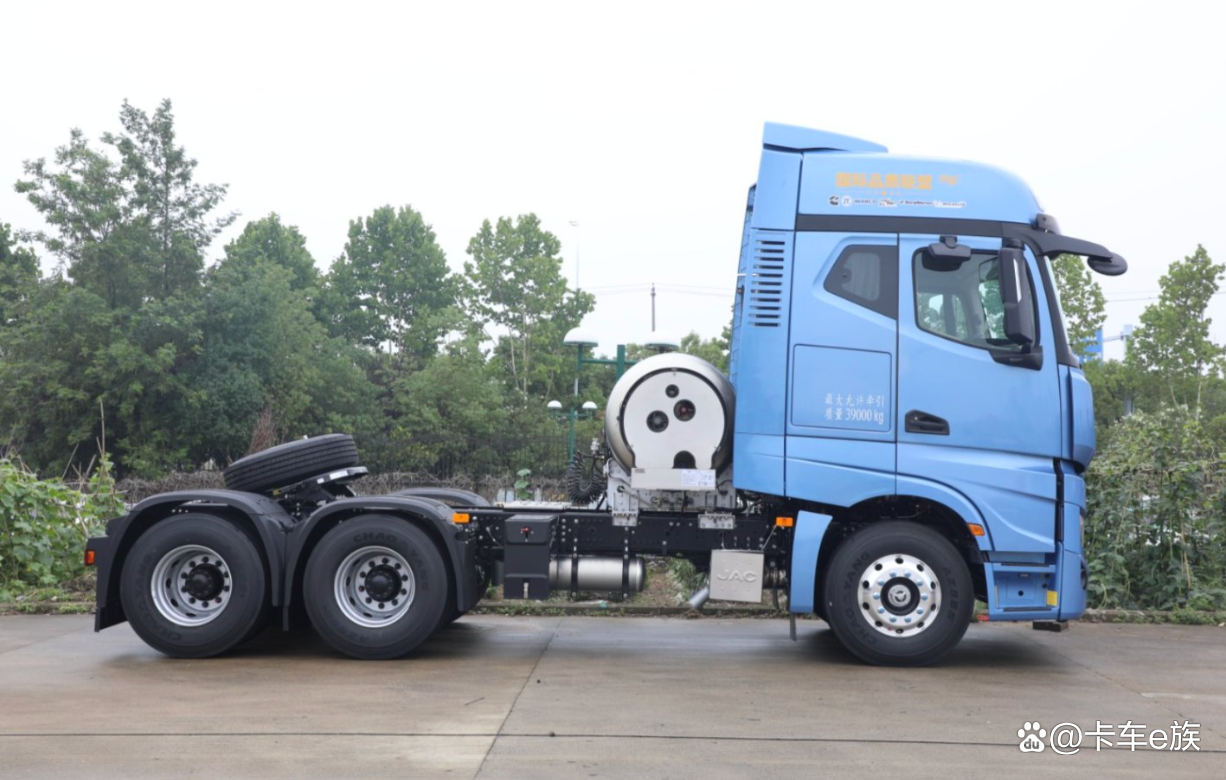
1.天然气重卡,高气价下的四连降
2.电动重卡与海外出口,穿越周期的新双子星
与国内传统市场的低迷形成鲜明对比的是,新能源重卡与海外出口展现出了强大的韧性,成为了扛起行业大旗的绝对主力,
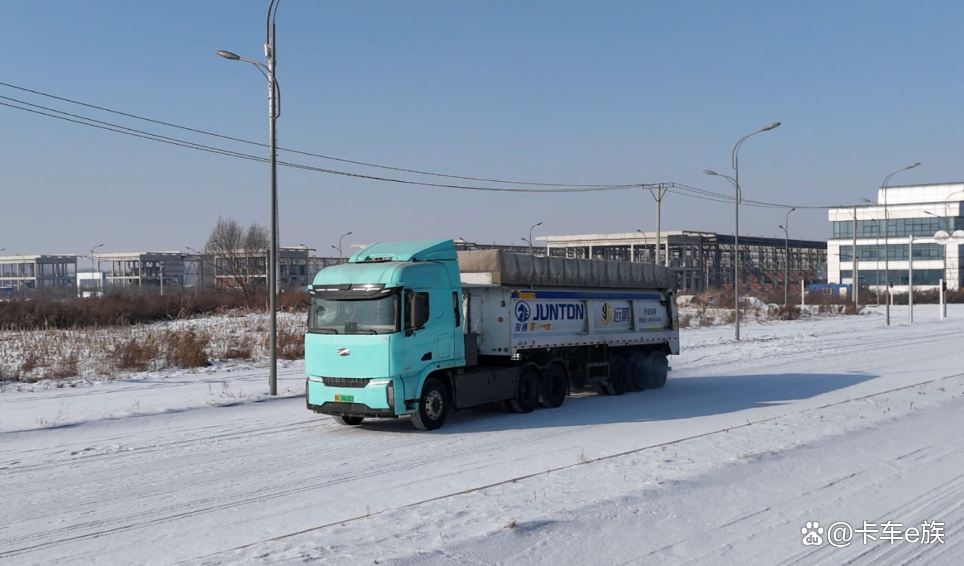
新能源重卡破局3万辆,度过了7、8月份的传统淡季后,9月新能源重卡强势反弹,月销量跃升至3.3万辆以上,同比大增近四成,环比上涨超过20%。尽管同比增速因去年基数逐月抬升而有所放缓,但其渗透率与抗周期能力已毋庸置疑。
海外出口持续火热,在非洲、拉美和中亚等海外市场的强力拉动下,9月中国重卡出口量延续强劲势头,同比增长约21%,继续扮演着中国重卡产业稳健增长的压舱石。
站在2026年三季度的节点回望,9月重卡市场的三连降并非偶然,而是一次深刻的行业洗牌与理性纠偏。
我们认为,中国重卡市场正在告别过去单纯依赖宏观基建与铺量粗放增长的旧时代。当油气价格的高压成为常态、运力饱和与低运费成为痛点,用户的选择变得前所未有地现实——谁能帮用户把每一公里的成本降下来,谁能提供具备确定性盈利的闭环生态,谁就能在变局中活下去。
天然气重卡的阶段性退潮,倒逼着整个产业链去思考能源价格波动的抗风险能力;而新能源重卡与海外出口的逆势大增,则向市场宣告,电动化与全球化,已不再是锦上添花的选择题,而是关乎车企生死存亡的必答题。
阵痛仍在继续,但破局的方向已经清晰。在这场大浪淘沙的转型中,唯有真正掌握核心技术、深度绑定用户运营场景的企业,才能真正跨过严冬,迎来属于新物流时代的春天。