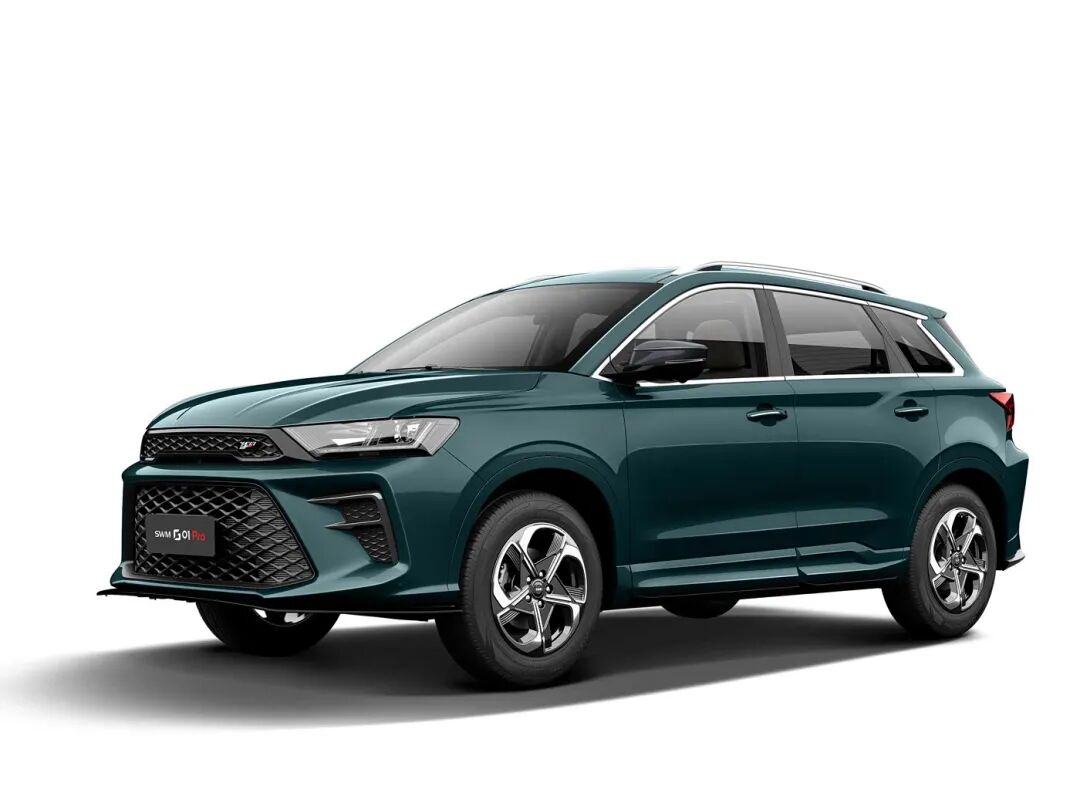
中国车企出海欧洲,曾经有一个看似讨巧的路径:先去土耳其建厂,利用当地较低的成本和与欧盟的关税同盟关系,再向欧洲市场辐射。斯威汽车在土耳其的项目,正是这条路径的最新样本。但它的结局并不顺利——工厂量产不到一年便告终止,产线关停。压垮项目的,不是销量,也不是资金,而是一套正在全面收紧的欧洲安全法规。
斯威土耳其生产项目由鑫源集团旗下斯威汽车、土耳其经销商ATMO Group和工业集团Urzema Holding共同推进,工厂位于土耳其西北部埃斯基谢希尔工业园区,占地约3.8万平方米。
按照早期规划,工厂初期三年生产9000辆整车,到2028年目标将年产能提升至20万至25万辆。产品方面,斯威G01 Pro于2025年12月正式量产,后续还计划导入G03F、一款MPV,江淮E30X电动车也曾出现在产线规划中。
但项目推进速度虽快,合规基础却不够扎实。斯威2024年完成土耳其生产资质申请,2025年底实现量产,而到2026年,项目就因无法满足当地安全标准和型式认证要求而终止。
土耳其不是欧盟成员国,但与欧盟存在关税同盟关系,新车型式认证体系同步采用欧盟GSR2标准。
GSR2即欧盟《通用安全法规》,其最终阶段自2026年7月7日起生效。此后,所有新注册乘用车必须标配两项新增系统:一是高级驾驶员分心警告ADDW,通常需要通过车内摄像头监测驾驶员视线;二是升级版自动紧急制动AEB,需要能够识别行人和骑行者。
在此之前,智能限速辅助ISA、基础版AEB、驾驶员疲劳预警DDAW、车道保持ELKS等已自2024年7月起陆续强制。
斯威G01 Pro在国内定位紧凑型SUV,搭载1.5T发动机和湿式双离合变速箱,国内售价约11.99万至12.99万元。这款车并非没有智能化配置,但从产品平台看,它更多面向国内性价比市场,原生平台并未为欧盟高阶ADAS预留足够的感知硬件、算力接口和标定空间。要满足GSR2第三阶段,并不是简单增加几个软件功能,而是涉及摄像头、控制器、传感器、软件标定和型式认证的系统性工程。
对于一款定价在12万元左右的车型来说,新增合规硬件和认证成本会明显冲击原有价格模型。更关键的是,如果无法通过型式认证,车辆就不能持续投放市场,产线即便建成,也会失去产品迭代的基础。
斯威案例最值得警惕的地方在于,它暴露了部分中国车企过去依赖的出海逻辑已经不再安全。
过去一些二三线品牌倾向于用国内成熟车型,通过海外本地合作方快速落地KD组装或本地生产,以较低投入进入新兴市场,再借关税同盟进入欧洲。这种模式在早期市场开放、法规压力不大时或许跑得通,但当欧洲把主动安全、驾驶员监控、数据记录、AEB识别范围等要求写入强制标准后,门槛就从“关税”转移到了“产品平台能力”。
土耳其制造并不等于天然获得进入欧盟的通行证。即便车辆从土耳其出口,仍需满足欧盟WVTA型式认证、原产地规则、反补贴税以及欧盟本地含量要求等多重约束。简单在土耳其完成总装,并不能完全绕开欧盟对中国电动车的关税和合规压力。
与此同时,土耳其本地政策也在变化。进口关税调整、投资激励条件收紧、对本土产业链和本地化要求提高,都让中国车企在当地的生产经济性变得更加复杂。2026年上半年,中国品牌在土耳其销量同比明显下滑,市场份额也有所回落,此前比亚迪土耳其工厂项目也已暂缓,转而优先推进匈牙利塞格德工厂。
斯威项目终止后,ATMO Group和Urzema Holding正在接洽其他中国品牌接手厂区,江淮E30X项目曾被提及可能成为后续业务主体。但无论谁来接手,GSR2这道关都绕不开。
第一,出海产品必须提前做法规预埋。尤其是面向欧洲、土耳其、英国等市场,车内摄像头、驾驶员监控、AEB感知能力、事件数据记录器等,需要在平台开发阶段就纳入硬件架构。
第二,ADAS不再是“高配卖点”,而是准入条件。供应商若仍只把AEB、DMS、ISA当作增值配置,会低估未来合规需求的增长。具备完整感知、控制、标定和认证支持能力的系统供应商,将获得更高话语权。
第三,海外建厂不能只看产能和关税。工厂、产线、供应链、认证体系、软件标定能力和售后合规必须同步规划。缺少任何一环,都可能让产线在量产后迅速失去商业价值。
斯威土耳其工厂的关停,不是一个单纯的海外经营失败案例,而是中国车企出海进入“合规深水区”的信号。过去,价格、产能和本地合作方可以成为跳板;未来,产品平台是否具备持续满足全球法规的能力,将决定工厂能否真正运转下去。
欧洲市场的大门并没有完全关闭,但门槛正在从“能不能卖”变成“能不能持续合规地卖”。对仍在规划海外布局的中国车企而言,斯威的教训并不遥远:没有法规前置的产品定义,再快的建厂速度,也可能只是为一次短暂亮相搭好了舞台。