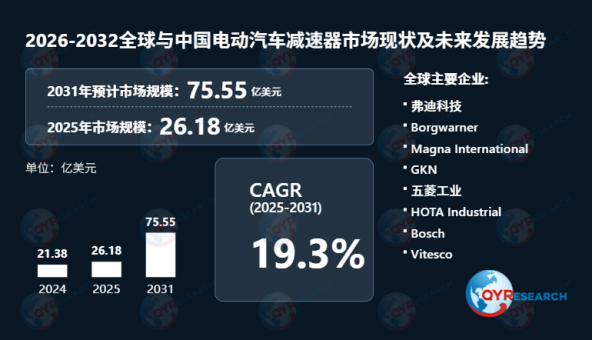
2032全球电动汽车减速器市场达7555百万美元,NVH 成赛道核心壁垒

电动汽车减速器是新能源汽车电驱动系统的核心传动部件。它位于驱动电机与车轮或差速器之间。作用是将高转速、低扭矩转为低转速、高扭矩。结构含齿轮组、输入轴、中间轴、输出轴、差速器、轴承、壳体和润滑系统。按轴系分平行轴、同轴、行星齿轮等类型。与燃油车多挡变速器相比,它多用固定速比和较少传动级数。特点为紧凑、高效、轻量和低维护。它可独立总成,也可与电机、逆变器集成为三合一或多合一电驱系统。
QYResearch市场调研机构预计,2032年全球电动汽车减速器市场规模达7555百万美元,年复合增长率19.3%。
驱动一:电机转速攀升与高压平台普及。高性能电驱从两万转向更高转速。齿轮副在高速下影响效率、NVH、空间、轻量化和量产一致性。中心距、齿宽、制造公差需系统优化。齿形误差和装配间隙会引发NVH超标与寿命下降。800V平台和碳化硅器件普及,对热管理和润滑提出更高要求。油冷电驱使飞溅润滑、油泵负压抽油和搅油损失成为核心议题。减速器从独立部件,演变为与电机、逆变器、热管理深度耦合的系统工程对象。
驱动二:NVH成为差异化竞争关键。电动汽车消除内燃机噪声后,齿轮阶次噪声更突出。为降低啸叫和振动,齿轮加工朝高精度演进。齿形修形、高精度磨齿和阻尼材料被广泛采用。润滑油配方需兼顾摩擦特性与NVH表现。高速场景中,齿轮啮合与电机电磁激励耦合,放大NVH复杂度。齿形误差、齿向偏差和装配间隙需纳入鲁棒性设计。整车厂评估标准趋严。供应商需具备从模拟、零部件测试到整车路试的全链条NVH能力。这成为进入主流车企供应链的技术门槛。
驱动三:供应链区域化重构与平台差异化。全球主要汽车生产区域推动电驱动部件本地化。减速器产能从集中制造转向贴近整车厂配套。整车厂倾向本地化制造和快速响应伙伴。细分市场需求分化:入门和主流车型重成本、可靠性和供应稳定;高端车型重高转速、低噪声和效率;商用车重载荷、爬坡和全生命周期耐久。电动商用车扩张带来重型减速器需求。其工况复杂,对扭矩承载和长期可靠性要求更高。供应商需平衡标准模块与定制方案。具备平台化开发和柔性制造能力的企业将获优势。
阻碍一:高端轴承等关键零部件外部依赖。高端轴承长期依赖国际巨头,国产化率低。新能源驱动电机所需高端轴承,在重载疲劳、寿命一致性和精度保持性上有差距。进口价格高,定制响应慢。高端精密减速器所需极高循环寿命,国内尚未突破。根因是“高性能材料—精密制管—高端轴承制造”全链条能力不足。减速器材料多进口。部分客户要求特定产地钢材,供应商选择受限。全球锻造件和齿轮总成产能集中,供应风险较高。
阻碍二:认证周期长与平台标准化不足。减速器是关键子系统。供应商需生产启动前数年锁定设计定点。验证周期构成新供应商进入障碍。资质认证周期常达一年以上。叠加整车厂特定要求,替代供应切换阻力大。电动汽车平台标准化有限。不同车型减速器适配需逐案优化。供应商难用单一平台产品覆盖多平台。研发重复投入降低迭代效率。集成式电驱桥成主流后,减速器企业还需与电机、逆变器深度协同设计。供应链整合门槛进一步抬高。
阻碍三:NVH标准缺失与复合型人才短缺。电动汽车取消内燃机噪声遮蔽后,齿轮阶次噪声更影响声学品质。但行业缺乏统一权威的NVH测试评价规范。现有验证缺一致性指标。制造与测试数据常与仿真脱节。不同供应商产品NVH对比缺乏可靠基础。国内高速、动静态传递误差研究不成熟。现有标准缺乏传递误差测试规定。整车企业难获准确动力学参数。人才方面,减速器设计涉及齿轮参数、修形、NVH、热管理和系统集成。需复合型人才。传统机械人才缺乏,更多转向控制和算法。掌握电驱一体化开发经验的高端人才有限,推高用人成本。