吉利首秀巴黎车展更值得看的还是那句:“沃尔沃将独家经销领克”

上周我在朋友圈刷到一张图,巴黎凡尔赛门外的车展通道里,吉利、领克、极氪三排车位摆得像家族合影。你可能以为这是“新车首秀”的热闹,但真正让我盯着屏幕不放的是那句安排,2027年1月起,沃尔沃在欧洲将成为领克的独家经销商。
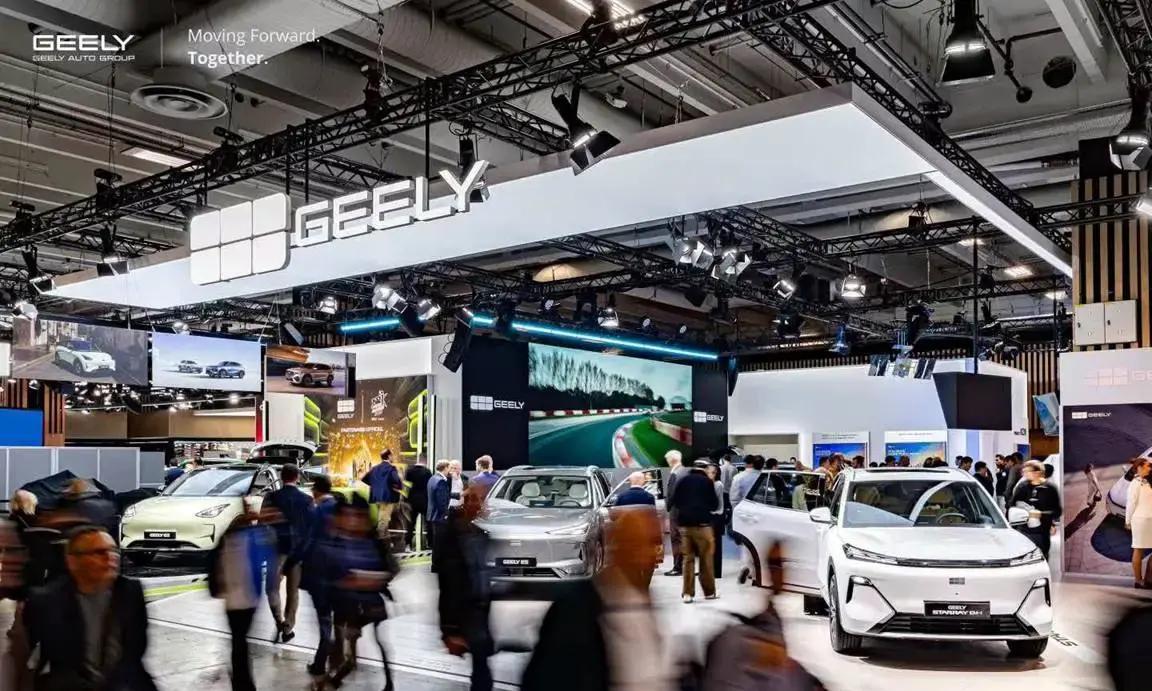
这事放在中国车企出海的语境里很少见。一般大家都在海外从零开店、找合作伙伴、谈渠道资源,时间成本像冬天拧不开的门把手。可吉利这次等于把“门把手”递给了领克。前提只有一个,吉利在欧洲已经有存量能调用,不是靠喊口号攒出来的,而是用销量和网点攒出来的。
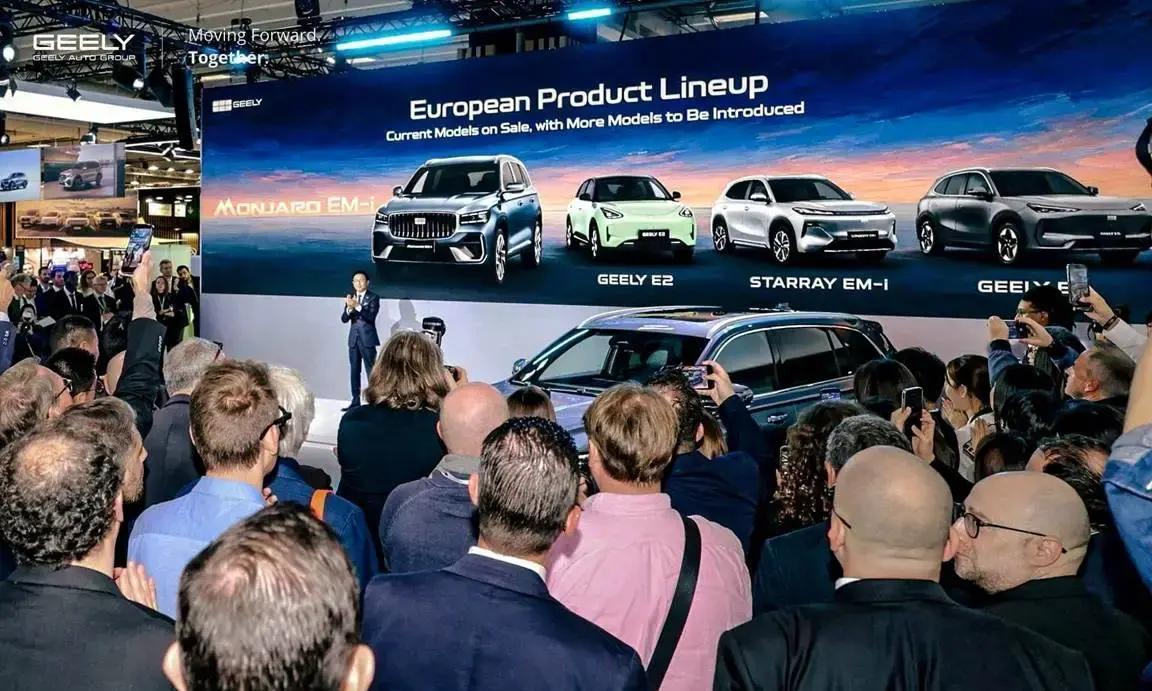
10月13日的巴黎车展,吉利集团以集团阵容亮相。吉利、领克、极氪三大品牌覆盖主流、高端及豪华市场。同期吉利也公布了最新欧洲表现:9月三大品牌在欧盟的合计销量首次突破1万辆。你别小看这个数字门槛,它更像是一把“渠道解锁钥匙”,因为后面说到经销整合、售后备件、服务效率,最终都要靠真实订单把网络跑起来。
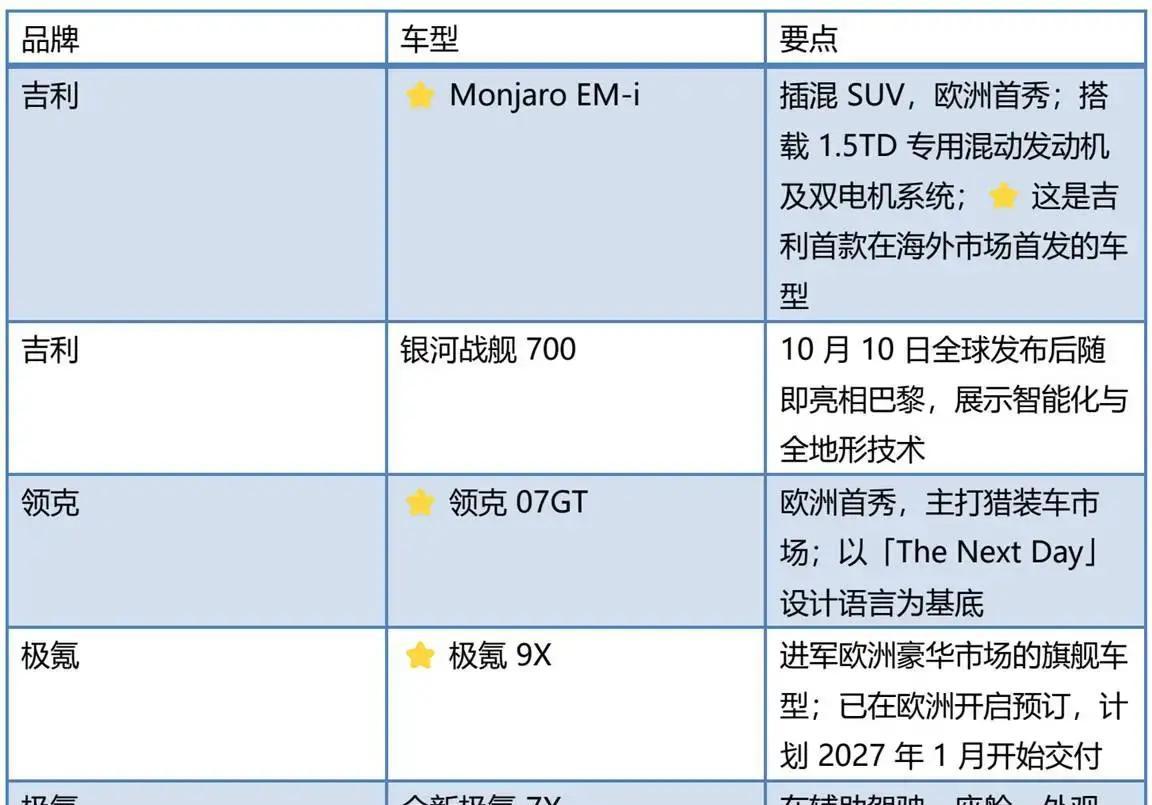
先说车。吉利带来的Monjaro EM-i,被官方称为吉利首款在海外市场首发的车型。这里面有个信号很直白,产品发布顺序发生了变化,从过去常见的国内先发再出口,变成“海外先发”。这不是换个口播词那么简单,它意味着欧洲需求在定义产品时就参与了节奏。车企把车先往欧洲“亮底牌”,说明它不是临时把国内配置打包再运一遍,而是做了更早的市场匹配。
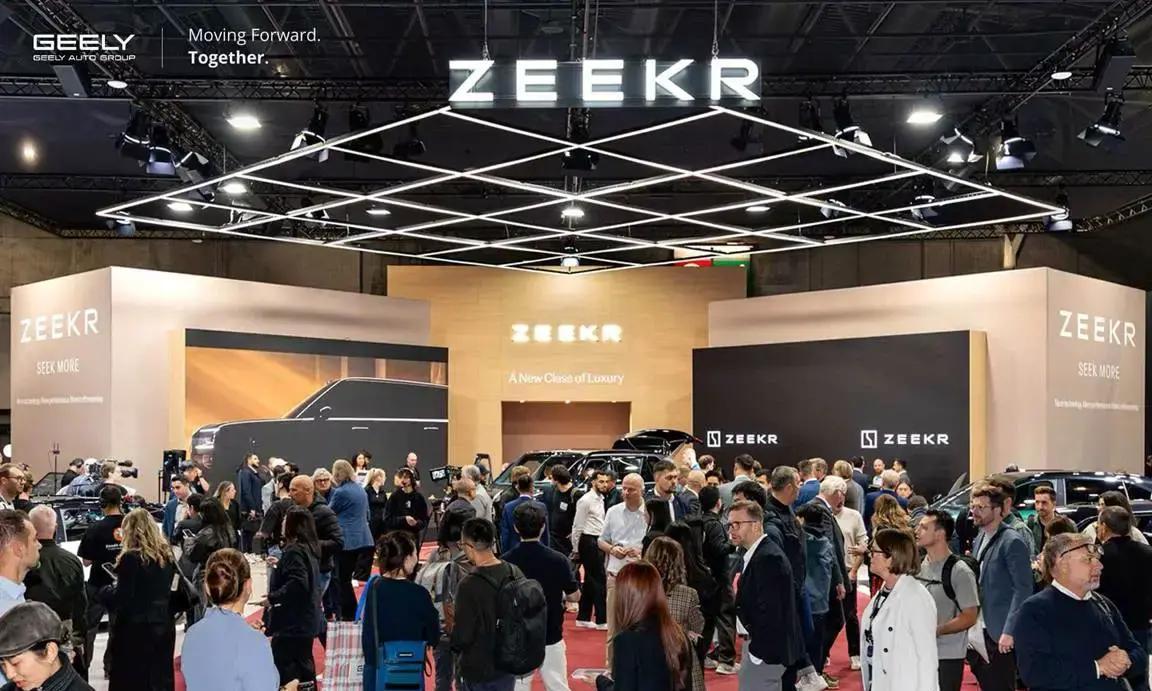
但真正的重头戏不是车本身,而是沃尔沃成为领克欧洲独家经销这一条。你把它理解成一次“集团内部的渠道并联”。外部市场最难啃的骨头是什么?是从选址到开店,从团队招聘到稳定盈利,通常要几年时间。一个欧洲经销网点要把本地客户的信任建立起来,售后工位、备件周转、服务流程都要跑通。没有销量的支撑,店开了也像空炕,风一吹就散。
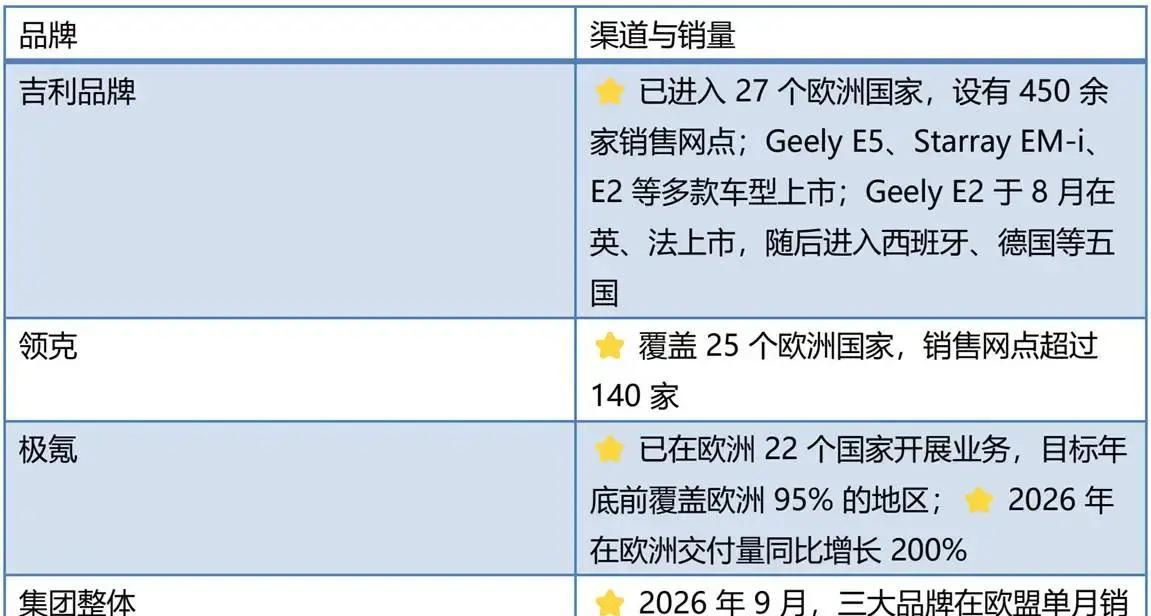
于是问题来了,中国车企出海时最常见的坑就是:车卖不动,渠道先铺;车有热度,网点未必能承接。你以为是在卖车,其实是在给自己烧钱。吉利这套打法反过来了,它先拿到规模,再做渠道整合。材料里给了一个关键时间点和关键规模:2026年9月,吉利旗下三大品牌在欧盟的单月销量总和首次突破1万辆。这个“先有1万”的顺序,在商业逻辑上能解释很多事。
因为当单月能过万,售后和备件的消耗就不再是理论值。维修工位排班、轮胎机油等常用件的周转、预约维修的节奏,都能形成稳定流量。经销商才有底气用服务来留住客户,而不是只靠提车利润硬撑。渠道共享如果没有足够规模,就会变成分摊成本的算术题,最终还是得回到销量能不能持续。
另外,吉利还提到它已在欧洲建立涵盖研发与设计的本地化体系,拥有三大研发中心与三大设计中心。你可以把这理解成另一种“存量资产”。经销网点是渠道的存量,研发设计是产品定义的存量。没有本地研发,海外首发就可能只是包装;有本地研发,才可能让产品从一开始就贴近欧洲用车场景和审美偏好。Monjaro EM-i海外首发、07GT选择猎装车,背后都更符合“欧洲定义产品”的逻辑。
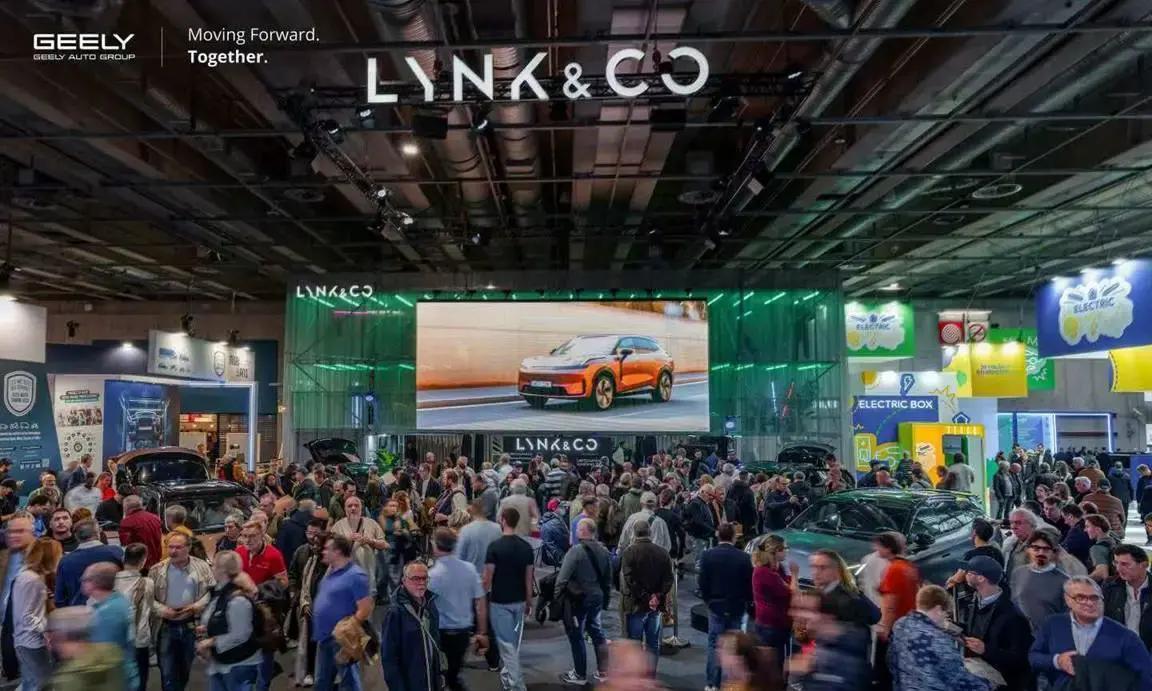
规模和体系到位之后,内部整合才有用。根据公布数据,吉利品牌已进入27个欧洲国家,450余家网点;领克覆盖25国,网点超140家;极氪已在22个国家开展业务。这里我想强调一个细节,网点不是越多越好,而是要形成网络密度和服务承接能力。否则你开了很多门店,但客户只愿意去少数几家。内部整合的价值就在于把资源从“重复投入”变成“效率提升”,让售前试驾、售后维修、备件供应能更顺畅地联动。
你看,这次消息还给了一个很关键的时间节奏:2027年1月起沃尔沃成为领克在欧洲的独家经销商。也就是说,这不是“今天宣布,明天就见效”的宣传动作,它是一套安排好的落地路径。真正值得观察的是沃尔沃体系的成熟度能不能在领克身上快速转化。材料里提到了一个可验证的检验点:沃尔沃—领克经销合作的实际效果,2027年1月启动后,领克的欧洲网点数量与单店效率可以对照。
这话虽然听起来像报告,但放到车迷视角也能理解。单店效率是什么?不只是成交台数,还包括试驾转化率、维修保有客户的复购、备件缺货率、排队时长。欧洲用户对服务稳定性的要求挺苛刻,拖一次就会记很久。能不能把沃尔沃在欧洲积累的服务习惯迁移到领克,需要时间跑数据,不是口号就能替代。
这时候你会发现,外界最爱问的问题就绕不开:销量增长能不能变成稳定的市场份额和经营回报。盖世汽车在材料里也抛出了类似疑问,尤其在贸易政策变化、本土品牌竞争加剧的背景下,如何把增长变成长期可持续的经营回报,仍是下一阶段需要回答的问题。
我同意这个问题值得被不断追问,但追问不能只停在“会不会赚钱”。还得看它怎么赚钱。渠道成本能不能摊薄,售后服务能不能形成口碑留存,备件供应能不能降低等待时间,这些才是欧洲市场的细账。材料里也给了对照样本,零跑与Stellantis合资的“零跑国际”在第二年实现年度盈利,被视为“借外部伙伴的轻资产路径”。这条路的特点是借合作伙伴的现成能力更快跑起来。
吉利的路径更像“调集团内部的存量资产”。把沃尔沃的渠道拿来用,把吉利、领克、极氪的产品线覆盖不同价位,让用户在同一地区更容易找到符合自己预算和偏好的车。这种方式更可控,但也要求集团内部资源真的够硬,不是把一张网“借过来贴标签”,而是要能把售后、备件、服务流程一起对齐。
这里我想聊一个对车企管理很关键却常被忽略的点:经销商不是只卖车,它卖的是交付信任。沃尔沃在欧洲做了多年,它的服务网络和管理体系有成熟经验。领克能成为“独家经销”,意味着领克需要在管理上对齐沃尔沃体系,至少要在服务承诺、维修标准、客户沟通节奏上做到可控。否则独家经销只是形式,用户体验反而会暴露差异。
还有一个层面更现实,我在青岛接触很多朋友聊海外车,大家最关心的不是参数表多漂亮,而是坏了去哪儿修、保养贵不贵、备件多久到。材料里反复强调的“1万辆门槛”,在我看来就是为这些现实问题服务的。销量小的时候,你谈备件周转是在讲故事;销量过万时,你谈备件周转才有可能是流程化的执行。
顺着这条逻辑往下看,吉利这次在巴黎车展的动作可以拆成三段:第一,产品层面选择海外首发节奏,Monjaro EM-i在海外市场首发;第二,定义层面选择欧洲用户熟悉的细分品类,领克07GT做猎装车;第三,经营层面用规模和网络做内部整合,2027年1月沃尔沃在欧洲成为领克独家经销商。三段没有谁单独决定胜负,但缺一段都很难把渠道变成真正能持续的生意。
我也想把话题拽回到车迷最在意的“可看性”。如果你在欧洲生活或者有朋友在欧洲,你可以关注几个很具体的变化。比如领克门店数量有没有按既定节奏扩张,门店车型展示是否更贴近沃尔沃体系的管理方式,试驾车供应是否更稳定,售后预约是否更快。材料没有给到2027年1月后的具体目标数字,但它给了起点:沃尔沃独家经销会从2027年1月起生效。
再关注集团层面的数据。材料里提到另一个可验证检验点是三大品牌能否把单月1万辆变成稳定的季度和年度规模。单月破万有季节性因素,连续多个季度维持才有意义。你要的是稳定,不是烟花。欧洲用户的购车周期、促销节奏、税费政策节奏都不一样,能不能跨周期保持销量,直接决定渠道整合能不能持续产生效率。
说到这儿,我再补一个“很青岛”的比喻。渠道像码头,车像货。你只有把货的吞吐量稳定住,码头工人才会把吊机、堆场和人手按节奏投入进去。吊机是资产,堆场是网络,人手是经验。吉利这次把沃尔沃的经销体系给领克用,本质上就是在确认码头已经能正常运行,于是开始讨论怎么更省力更高效地装卸货。
最后我留给大家一个讨论问题,尤其是经常在评论区吵参数、吵配置的朋友可以换个角度聊。中国车企在欧洲最难的不是把车出口过去,而是把售后和服务网络跑通。吉利这次用“集团协同”去解决渠道成本和建设周期,你觉得它更像是成熟市场打法,还是只是在换一种方式做外部协作的替代?你可以从你看到的网点信息、服务体验、备件交付这些细节去对照,而不是只看车展上哪台车更酷。
如果你愿意聊更落地的,我也想听你说说:你身边有没有人关注领克或沃尔沃体系相关的门店信息?欧洲那边的售后效率和沟通体验,大家怎么看?这种问题比争论谁的参数更高更有用,因为它直接决定一台车在当地能不能被反复选择。