一个丰田之后,会有一个大众、一个本田吗?丨人汽

丰田先行,大众犹豫,本田徘徊——但迟疑的成本,只会一天比一天高。
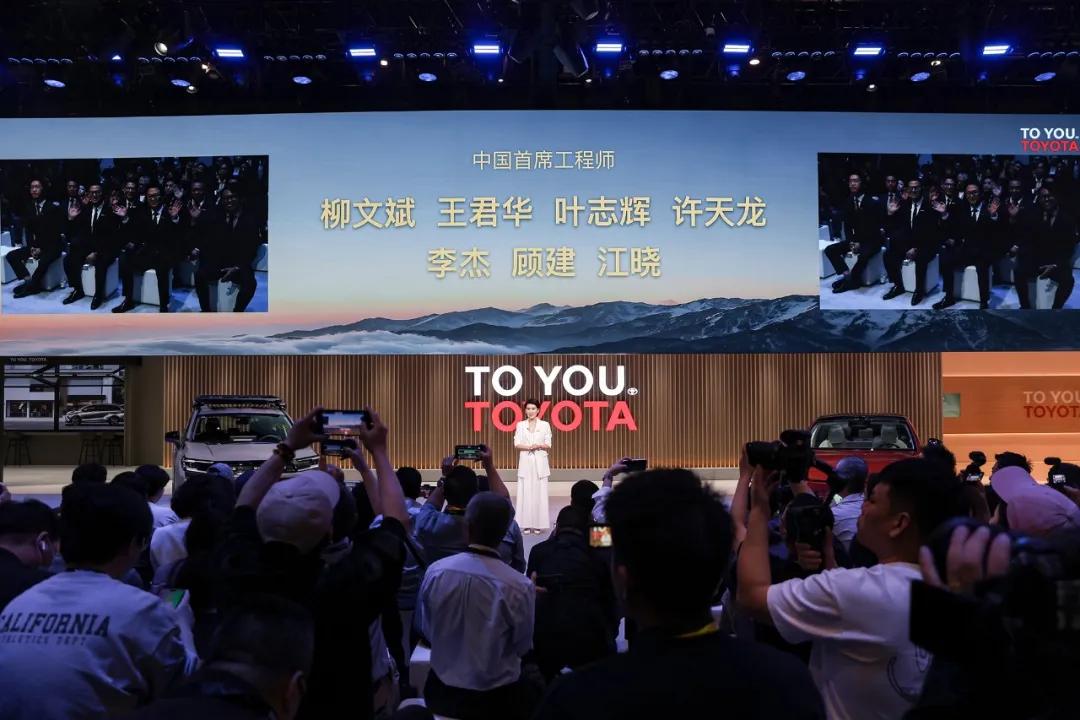
2026年10月8日,广州。当丰田社长近健太将一汽、广汽、丰田三方协议定义为“重要的里程碑,更是合作新起点”,中国汽车40年合资叙事,正式告别旧周期。
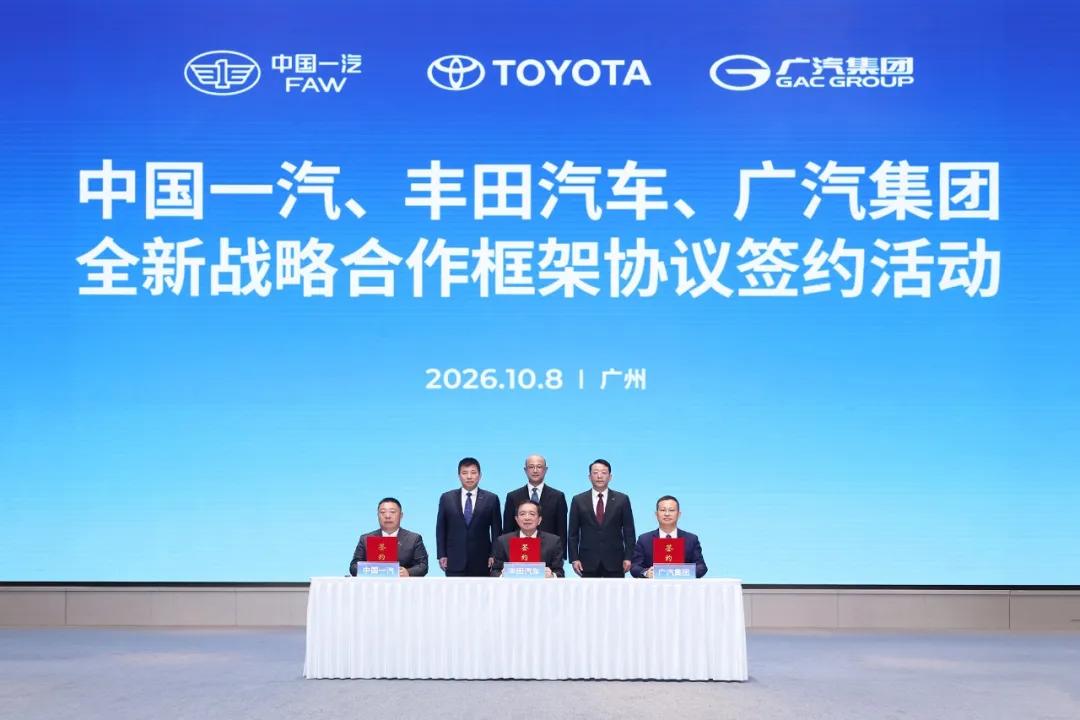
这套方案的名字叫“中国ONE TOYOTA”。它不是简单粗暴的合并,而是一次从“兄弟赛跑”到“兄弟同心”的架构转型。更具象征意义的是,丰田百年史上首次将董事会异地设于广州,窗外是蓬勃迭代的中国产业浪潮,内里是跨国巨头对中国市场的战略躬身。
先行者的账本
要理解这次转型的分量,得先看看那些已经走完这条路的人。
2021年,一汽马自达与长安马自达完成整合。马自达在中国的两套销售体系,在挣扎多年后合为一套;
福特的路更曲折,多次尝试过渠道统一,但因利益倾斜持续折戟,直到2025年在上海设立全资销售子公司,统一管理长安福特与江铃福特的乘用车业务;
日产的动作最早也最彻底——2004年,东风即通过收购郑州日产股权,将日产在华合资体系收拢进东风有限框架。
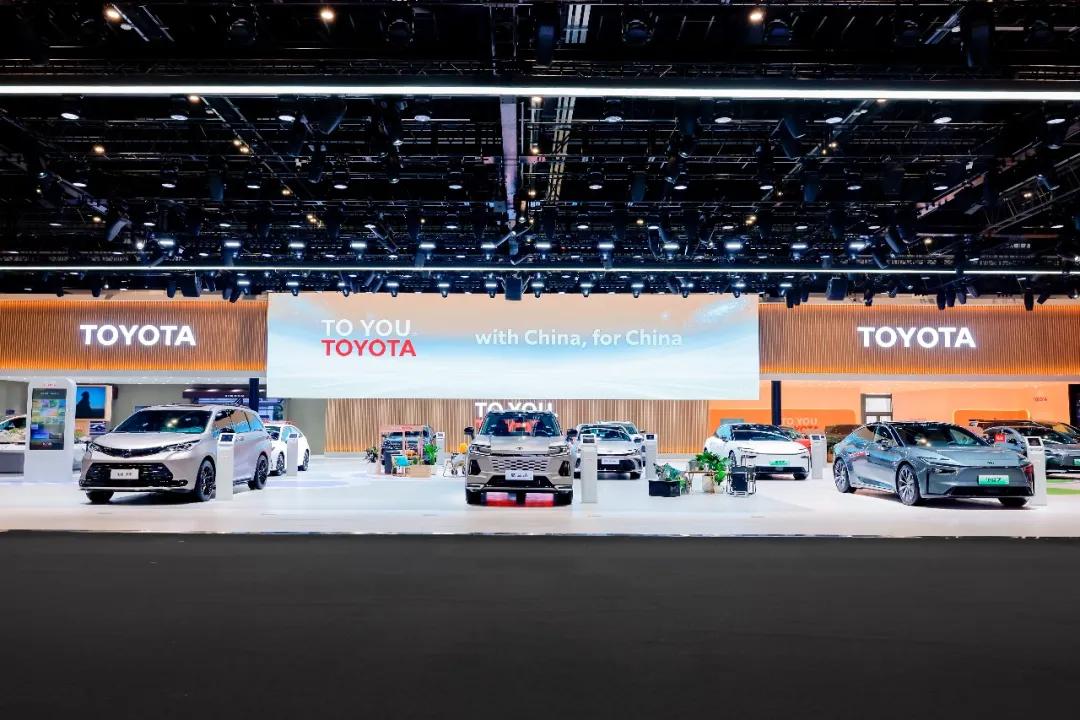
这些案例的共同点在于:整合往往发生在弱势品牌身上,是生存压力倒逼的止损动作。但南北丰田不一样。2025年,丰田在华销量178万辆,是当年唯一正增长的日系品牌,两家合资公司合计占据合资乘用车销量的17%以上。一个还在盈利、还在增长的体系,主动重构自己——这在合资史上几乎没有先例。
近健太在签约致辞中讲了一个细节。
三种命运,三岔路口
真正值得追问的是:南北丰田开了这个头,下一个是谁?
“中国ONE TOYOTA”之后,并不意味着所有双合资模式都会走向统一整合。
南北大众:最像丰田,也最不像丰田。
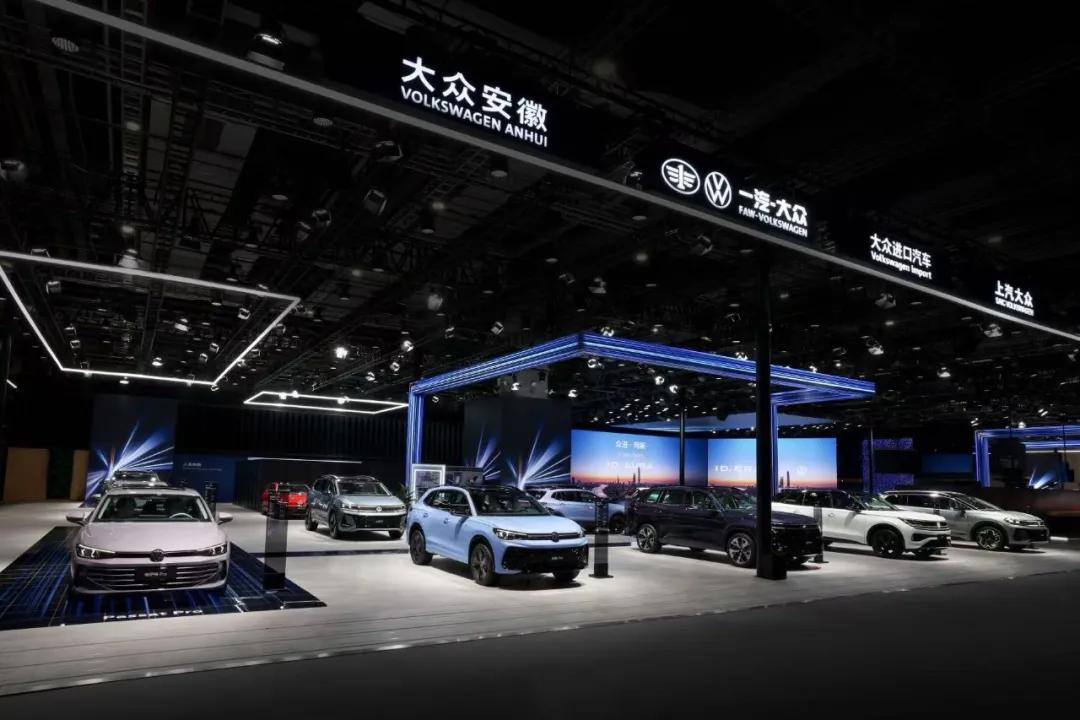
说南北大众最像丰田,是因为它同样拥有两个强势的中方伙伴、同样面临产品同质化的内耗、同样有一个仍在盈利但压力渐增的合资体系。说它最不像丰田,是因为大众在华的结构比丰田复杂得多:三家整车合资企业——一汽-大众、上汽大众、大众安徽。丰田的股权重组只需要一汽和广汽达成共识,大众要动,得同时摆平长春、上海与合肥。
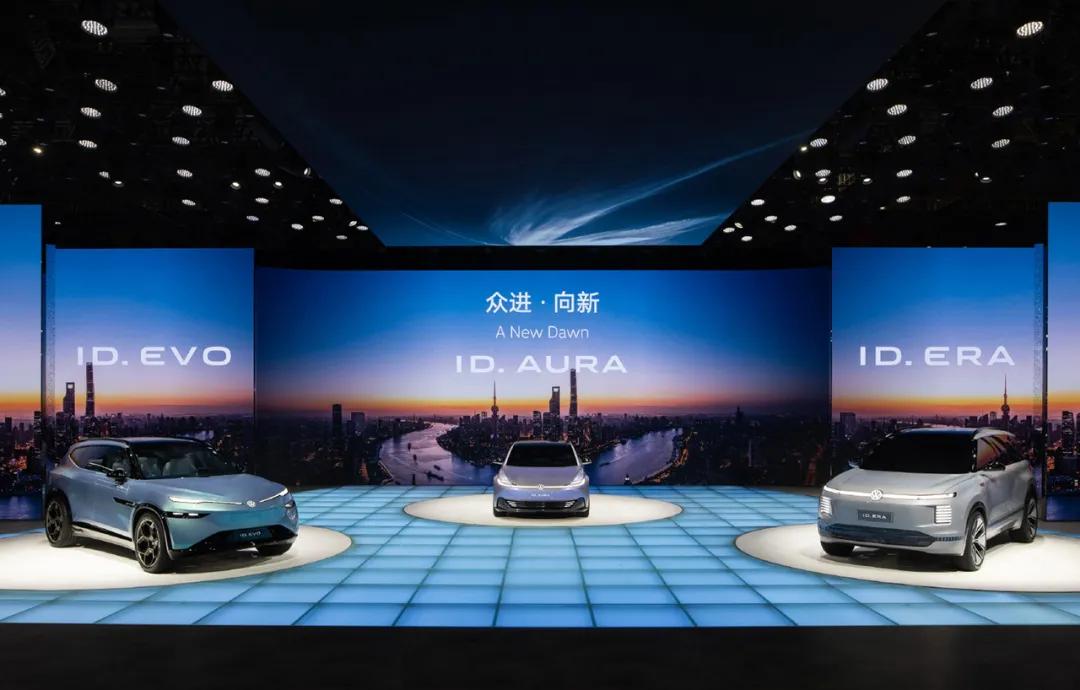
更现实的观察窗口在2027年前后。大众安徽是大众在华第一家控股合资公司,也是大众电动化转型的试验田。如果大众安徽的车型开始与南北大众的ID.系列形成正面竞争,大众总部将被迫面对一个比丰田更棘手的三角关系:三家合资伙伴,三套渠道,同一个品牌。届时,大众是选择让南北大众继续各守一方,还是参照丰田模式,在销售端先打通?考虑到大众在中国拥有三家整车合资企业这一独特结构,其整合难度远高于丰田,但整合的潜在收益也更大——南北大众合计年销超过260万辆,哪怕只释放5%的协同效率,就是十亿量级的利润改善。
大众不是没有动作。2025年,大众汽车集团在德国总部成立“中国战略委员会”,由集团CEO亲自挂帅,每季度听取一次中国业务汇报。这个机制的设立本身就说明:大众已经意识到,中国市场的决策不能再按部就班地走区域汇报流程。虽然大众的合资协议分别续约到了2041年和2040年,但续约本身说明不了什么。真正的问题是:大众有没有动力、有没有决心。
值得回味的是,据丰田中国副董事长董长征透露:就在两年前的东京,丰田会长丰田章男与中国一汽、广汽集团“一把手”面对面,为三方全新战略合作进行了商谈。经过两年多的商谈,三方合作方案终于落地。近健太在接受采访时特别强调:一汽与广汽双方做出了很大努力,向他们致以最崇高敬意。
两年多。这不是一个轻飘飘的数字。它意味着无数次方案推倒重来,意味着三方在利益分配、股权定价、人员安排上反复拉锯,意味着“有时候已感觉山穷水尽”却没有人掀桌子走人。大众要走的,是同样一条路。而这条路的第一道关,不是战略,是耐心。
南北本田:最需要整合,也最难整合。
南北本田的账最难算。2025年,本田在华销量64.5万辆,连续五年下滑,较2020年巅峰缩水近百万。广汽本田和东风本田双双下滑超23%,纯电车型几乎全线哑火。本田2025财年出现了上市69年来首次年度净亏损,电动化战略调整产生的一次性损失超过1.5万亿日元。
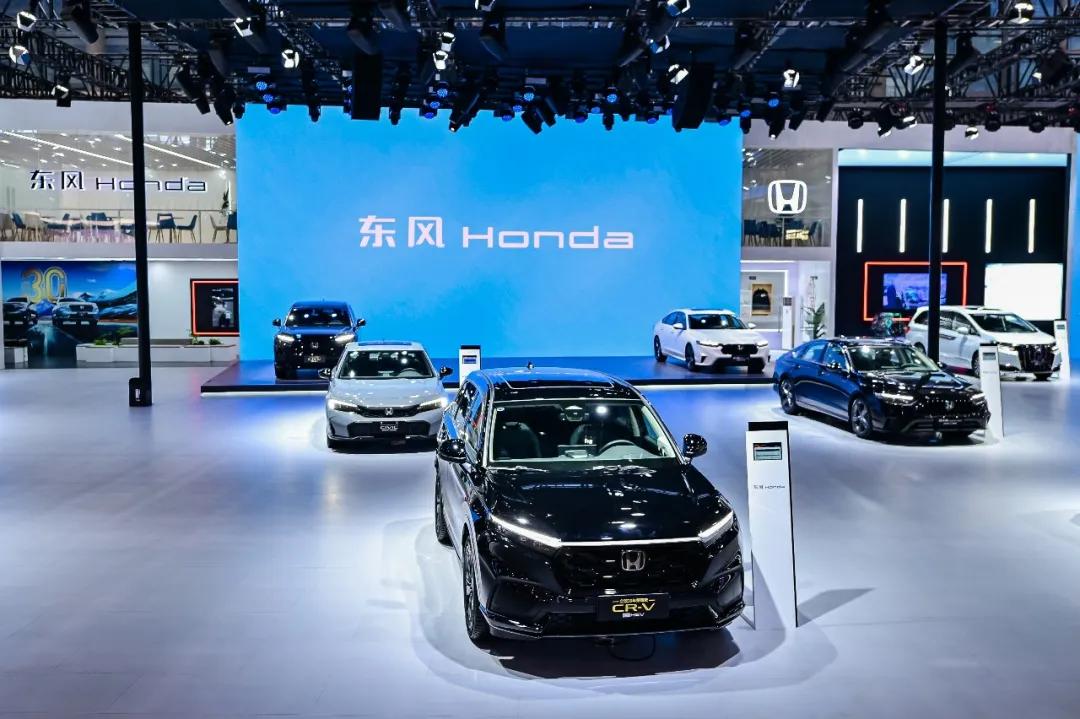
但本田的决策链在日本总部,中国团队的话语权远不如丰田和日产给得充分。整合需要放权,而放权恰恰是本田最犹豫的事。
一个值得关注的信号是:本田中国本部长的人事任命近年来更迭频繁,每一任都带着“改革”任务来,但离开时留下的改革痕迹有限。如果本田不能在2027年前拿出一个明确的在华体系协同方案,南北本田的整合很可能不是“主动协同”,而是“被动收缩”——由市场淘汰来替它们做选择。
南北奥迪:不合并,但分治。
南北奥迪走了一条更聪明的路。奥迪没有选择“合并”,而是选择了“分治”:
知情人士透露:未来规划中,四环品牌完整划归一汽奥迪,上汽奥迪专注运营全新的AUDI品牌。这是一个巧妙的切割——与其让两家合资公司在同一个品牌下互相踩踏,不如给它们各自划一条跑道。
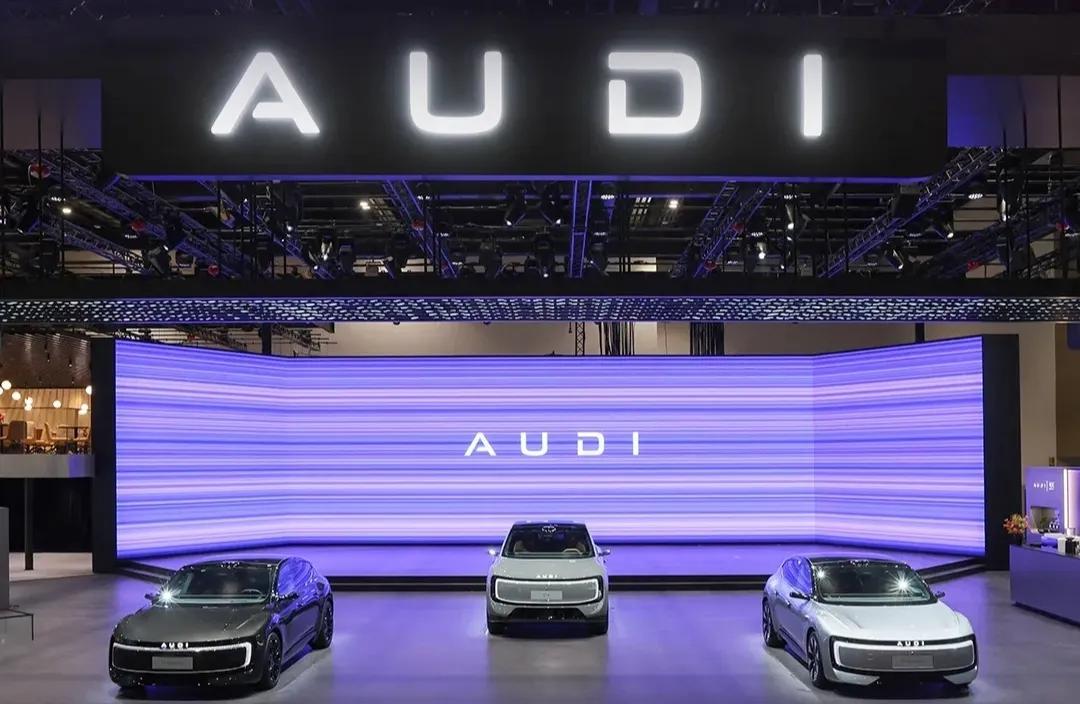
上汽奥迪2025年零售量仅4.73万辆,不足一汽奥迪的十分之一,四环车型的库存清完后,上汽奥迪将只剩AUDI品牌的纯电产品线。这条路能不能走通,取决于AUDI品牌能不能真正做出差异化。如果做不出来,分治就只是把“内部竞争”变成了“各安天命”。
但奥迪的这套“品牌分治”方案,可能为其他豪华品牌提供一种第三条道路:不合并体系,而是切割品牌授权边界。宝马在中国只有华晨宝马一家合资伙伴,不存在南北问题;奔驰的smart品牌已转为吉利与奔驰合资运营,走的是另一条路。奥迪的“分治”如果能跑通,对雷克萨斯、沃尔沃等品牌都有参照意义。
窗子推开之后
南北丰田的这一步,本质上是在回答一个所有合资企业都要面对的问题:当两套体系的成本已经大于收益,你愿不愿意承认这个事实,并为此做点什么?
答案取决于三件事:中外双方的战略共识、中方股东之间的利益协调机制、以及外方对中国团队的放权程度。丰田三个条件都占了。大众占了前两个,第三个在改善但还不够快。本田三个都存疑。奥迪占了第三个,前两个被“分治”方案绕开了。
但整合的节奏不会快。汽车产业重资产、长链条、高就业,每一家整车企业背后都是一座城市的产业生态。南北丰田的股权交易只是第一步,后续的研发归口、渠道协同、人员安置,每一步都是硬仗。近健太说“有时候已感觉山穷水尽”,这不是修辞。两年多的谈判,磨的就是这些看不见的东西。
但方向已经清晰了。过去二十年,合资车企的默认逻辑是“多一套体系多一份覆盖”。未来的逻辑正在变成“多一套体系多一份成本”。“一个丰田”的开创性不在于它解决了所有问题,而在于它证明了:当利益绑在一起之后,协同是可能的。
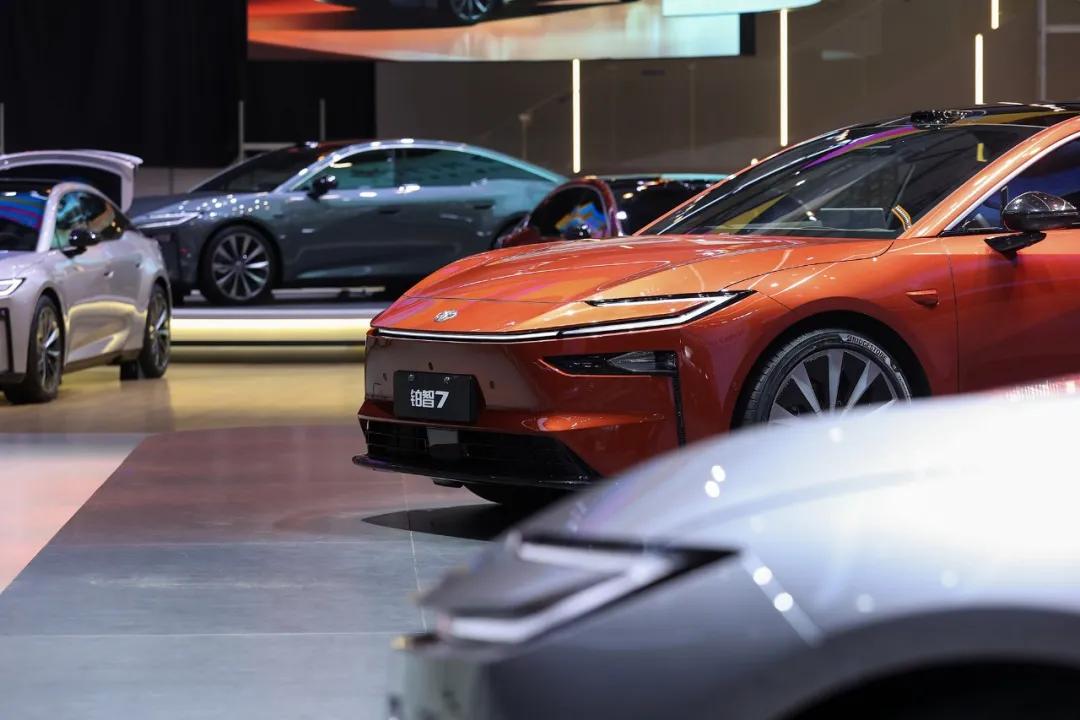
现在看来,合资车企的整合或将沿着三条路径分化:丰田模式——股权纽带先行,业务协同跟进,适合中外双方互信基础深厚的组合;大众模式——集团内部多品牌资源复用,但受制于多方股东利益,推进速度取决于德方对中国市场的紧迫感;奥迪模式——品牌授权切割,各自寻找差异化定位,适合品牌矩阵丰富、有能力多线作战的豪华品牌。而那些既没有股权重组意愿、又没有品牌切割空间的合资公司,将面临没有选择的选择:被市场边缘化——当先行者已经用行动证明了协同的可行性,后来者的犹豫成本,只会一天比一天高。
中国车市那扇窗已经推开,下一个探出头来的,会是谁?