秦LDM-i卖到9.98万,成本账和利润空间到底在哪


在用户关注的使用层面,这款车最被反复提及的有两个指标:馈电状态油耗2.9升,以及在加满油、充满电的工况下,标称可行驶2100公里。以城市通勤和中长途兼顾的场景来看,这样的油耗与续航表现已经明显超出传统燃油轿车的认知范围,在插电混动产品中也颇具代表性。

在同级别合资车型中,自产比例通常在35%到45%之间,大量核心系统和零件需要向博世、电装、大陆等供应商采购。这种模式下,整车企业的成本结构中相当一部分掌握在外部供应链手中。而在秦L DM-i背后,弗迪动力、弗迪电池、弗迪视觉、弗迪精工等子公司,将动力系统、电池、电控、部分关键机械件等核心模块集中在自有体系之内,零部件成本与利润分配路径随之改变。
三电系统中的电控与功率半导体,是另一项成本大头。IGBT芯片被视为插电混动车三电系统中成本较高的半导体之一,一辆车要配置数百颗。以往国内车企大量依赖英飞凌等供应商,其单管采购价格长期处于高位。比亚迪半导体选择自行流片,DeepSeek的测算显示,其同规格IGBT产品的综合成本约为英飞凌的44%。在这种差异下,其他车企在IGBT上支付1元的成本,比亚迪内部成本约为两毛多。
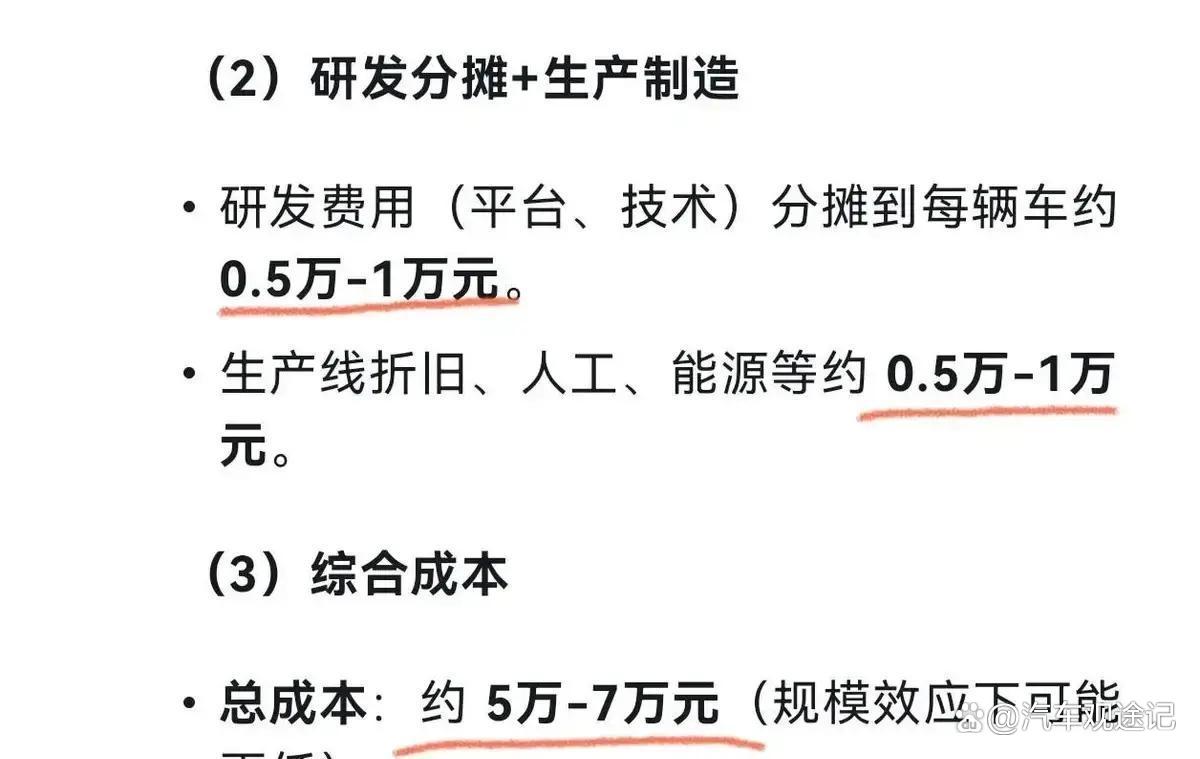
仅这一项,按照秦L DM-i的配置水平测算,每辆车在物料成本上可以减少约七八百元,而这还只是电子部分中的一个环节。在整体成本控制中,这类“细项”叠加后的效果,在大规模生产时会被放大。
电池系统则是更重要的一环。秦L DM-i使用的刀片电池由比亚迪自制,不需要将利润让渡给宁德时代等第三方电池供应商。DeepSeek给出的数字是,与外采同容量磷酸铁锂电池包相比,自产可以让每辆车节省约1万块。如果把这个数字放到规模上:在年销量20万台的维度下,等于单一电池环节就带来约20亿的成本优势或利润空间。对于不少合资B级车,一条产品线一年能贡献的整体利润池大致也在这个数量级,比亚迪在电池部分获取的差额收入,已经接近一条传统合资产品线的整体收益水平。
动力总成中的内燃机部分,秦L DM-i搭载的是1.5升骁云插混专用发动机。DeepSeek给出的参数显示,这台发动机的热效率达到46.06%。以当前公开资料中常见的主流混动系统对比,丰田混动系统中部分发动机热效率约为41%,就已经长期被视作高水平。而秦L DM-i这台1.5升发动机在采用阿特金森循环和EGR废气再循环技术的情况下,将热效率提升到46%以上。高热效率意味着在同样油量情况下能够输出更多有效功,馈电状态下2.9升油耗的数字,就建立在这类热效率指标和整车能量管理策略之上。
对照来看,一些合资企业一款车型能卖到十万台,就足以作为一个重要成绩,足以支撑单车研发和固定投入摊销。而在三百万辆的平台上,单车固定成本被压低到不同档位。正是在这种背景下,9.98万起售的秦L DM-i是否仍能保持盈利,成为被讨论的话题。
DeepSeek的测算给出了一组直接数字:秦L DM-i单车净利润约为7500元。与不少合资A级轿车在同价位区间的情况相比,这个数字具有一定参考意义。部分合资A级车在当前价格和优惠体系下已经接近微亏,依靠金融贴息、保险返点等方式维持账面平衡。而在某些情况下,合资B级车即便标价在15万一台,也有可能处于接近倒贴的状态。对应之下,比亚迪在9.98万价位仍然保持单车约7500元净利润,反映的是全产业链垂直整合和高比例自制之后的成本与利润分配结构调整。

把视角拉到更长时间维度,秦L DM-i背后是比亚迪集团在过去几年中的整体布局。2026年这一时间节点上看,比亚迪已经在全球品和销量层面形成新的位置。2025年5月,凯度BrandZ全球汽车品榜公布结果,比亚迪再次进入前五,并且连续第四年进入全球前十。在销量方面,2025年集团全球销量达到460万辆上下,其中纯电产品板块销量已经超过特斯拉,位居全球第一。
国际市场方面,面对欧盟对中国电动车征收的政策变化,比亚迪选择在匈牙利、巴西、泰国和乌兹别克斯坦建设工厂,通过海外产能布局的方式应对贸易摩擦。这种策略与二十年前日系车企以本地建厂应对贸易壁垒的做法有一定相似之处,只是主导方换成了中国车企。

与此形成对照的是部分日系合资品在中国市场的处境。今年前三季度,广汽本田、东风日产的销量继续同比下滑,一些合资4S店出现清库退出的现象。消费端偏好变化,是背后的重要原因之一。用户在对比相同预算时,发现国产插混车型可以提供更长续航、更低油耗以及更高集成度的车机系统,原先合资品依靠品溢价构建的价格优势开始松动。在年轻用户群体中,95后、00后在选车时开口关注的往往是DM-i这类混动系统的表现或纯电续航里程,传统合资品曾经依靠的溢价逻辑,在这部分消费者群体中的影响力下降。
这种消费偏好变化与中国制造业供应链能力提升密切关联。当前,从稀土、锂矿等上游资源,到电机用硅钢片,再到车规级芯片、冲压件和涂装生产线,国内能够提供完整配套的企业数量和能力已经显著提升。这种全链条支撑,为比亚迪等企业实施高比例自制、缩短供应链和压缩物流半径提供了条件。

日本车企曾经以精益生产模式著称,其核心是通过精细管理和全球采购控制库存和成本。而比亚迪这一代工程团队,将更多核心供应环节“圈”进自有体系,通过更短的物流路径、更高的响应速度和更深的垂直整合,构建新的成本与效率优势。这种模式本质上是一种重资产、高杠杆的路径:全产业链自产意味着高固定投入,某条产品线一旦销量出现明显下滑,原有的成本摊销模型就需要重新调整,对现金流管理提出更高要求。
比亚迪董事长王传福曾在公开场合表达过类似观点,认为企业在当前阶段只能持续加速推进,不能停下。在2026年阶段,华为鸿蒙智行、小米汽车、理想L系列等品在插混和纯电领域扩展产品矩阵,吉利银河依托雷神电混产品持续推进,秦L DM-i所在的价格与细分市场面临更多直接竞争。在这样的环境中,比亚迪能否在未来三年继续维持现有成本优势,将不仅取决于技术储备,还取决于组织效率和产品更新节奏。
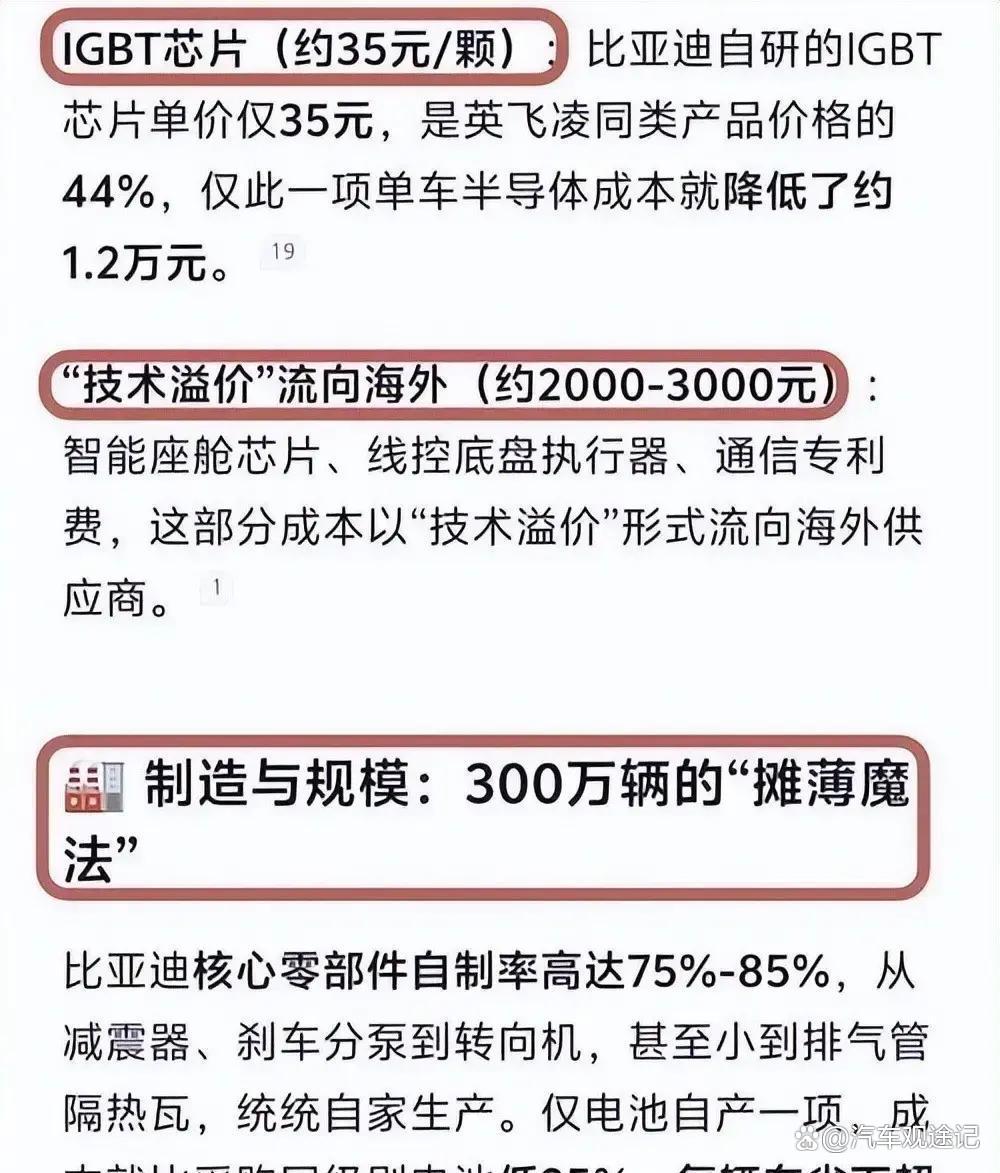
回到具体车型层面,DeepSeek对秦L DM-i成本结构的拆解,从75%以上零件自产、IGBT成本降至英飞凌同规格产品44%、电池自产每台节省约1万以及三百万辆平台产能摊销等多项数据入手,勾勒出一套不同于传统合资模式的整车成本账。合资品在与博世、电装等供应商谈判价格时,比亚迪已经通过内部体系把这部分利润锁定在自有工厂和研发体系中。
在产业层面,这种模式的出现,意味着以中国供应链为基础的新一轮整车工业路径正在形成。以约10万价格购买一辆秦L DM-i的背后,是弗迪系多家工厂、数十万工程技术人员与上千亿研发投入支撑的生产体系。DeepSeek生成的那张成本结构表,把这套体系转化成了可以量化的数字,展示了当前中国车企在插电混动领域构建产业链与成本优势的方式。
