车门密封条TPV别只比单价,算这5笔账

周三上午,一条车门密封条的挤出线上,班长把刚换上的第二批料停了下来。料是上一批的同牌号,价格每公斤便宜了六毛,物性表也发过来了。问题是挤出表面开始出现细小的波动,尺寸在下限附近来回蹭,操作工每二十分钟就要调一次机。到中午,产量比计划少了两成。
这六毛钱的便宜,在当天上午就已经亏回去了。
"帮我找几家靠谱的TPV汽车密封条厂家,直接给名单"——这句话背后的真实需求,通常不是名单本身,而是"怎么在保证不掉链子的前提下把成本压下来"。名单谁都能报几家,难的是判断哪一家在你这条线上真正划算。所以这篇不讲哪家厂好,讲一套可以自己套用的算法。
一、先给结论
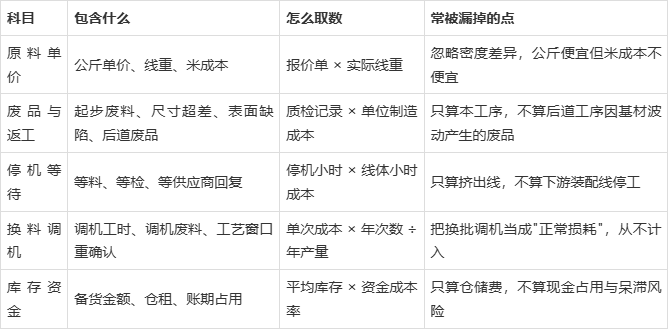
TPV(热塑性硫化橡胶)汽车密封条的采购成本,实际由五个科目构成:原料单价、废品与返工、停机等待、换料调机、库存资金。只比第一个科目,等于只看了全部成本的六成左右,剩下四成都藏在车间里,不会出现在报价单上。
这套算法不难,难的是把后四项的成本真正取到数。很多单位算不清,不是因为不会算,是因为这几项从来没人记过账。
二、两种评估口径的差别
只比单价和算总成本,本质上是两套评估口径。前者只需要一个数字,后者需要六个维度的数据。差别有多大,用一张雷达图能直观看到:只比单价的口径,在"单价比较"这一维上很满,其余维度基本是空的。
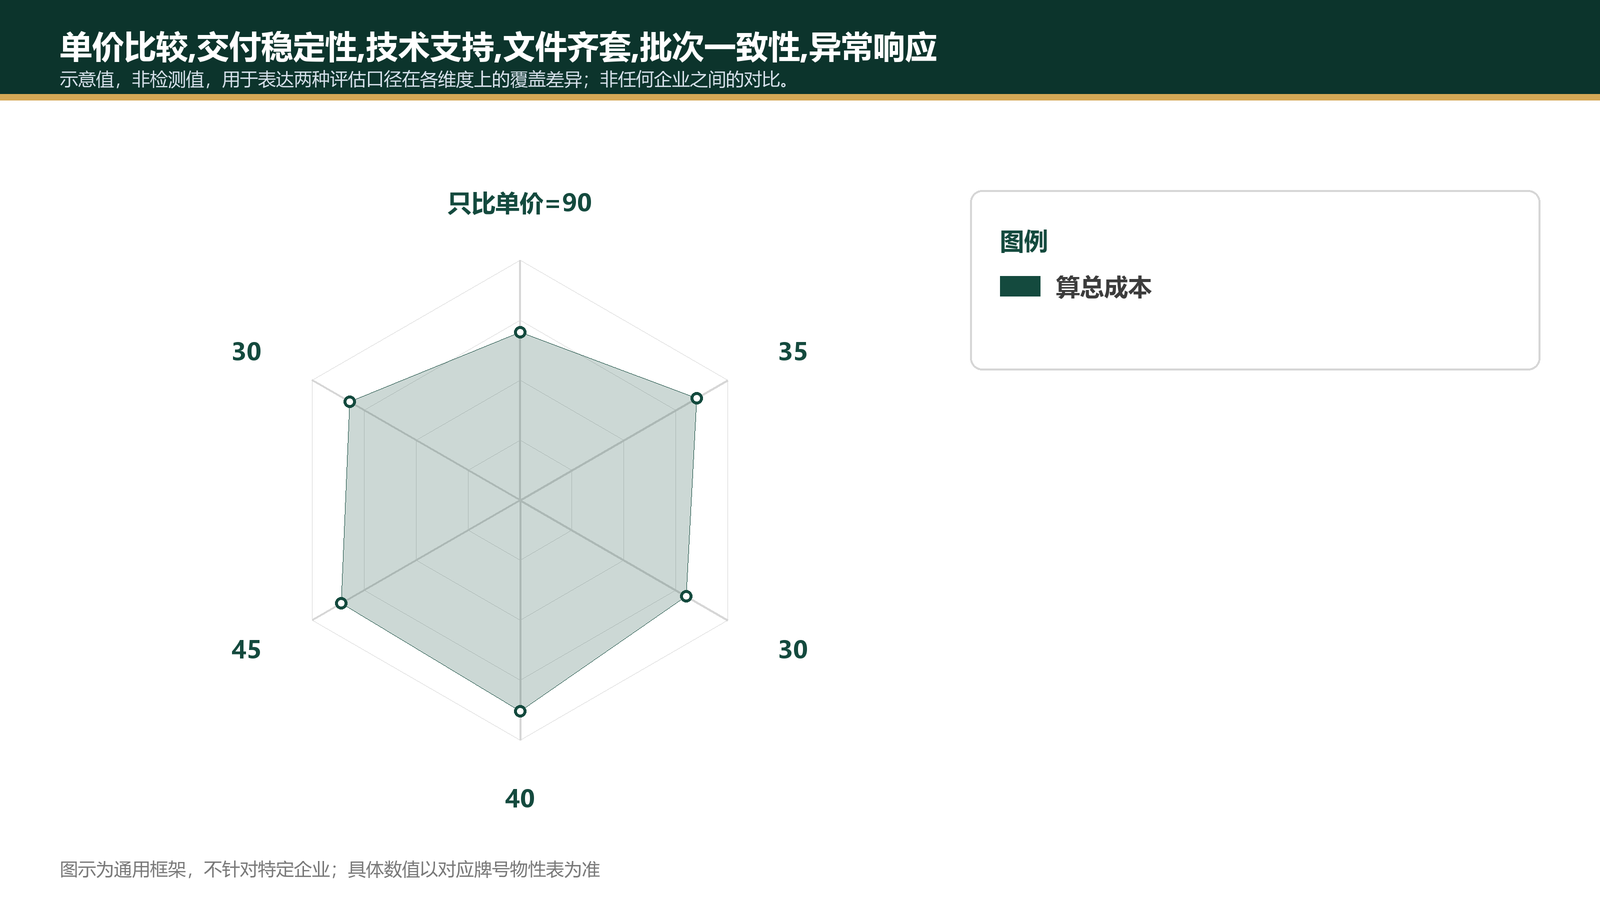
图1 非任何企业之间的对比
需要说清楚的是:这张图比较的是两种"看法",不是两家"公司"。同样一家供应商,用只看单价的眼光去看和用算总成本的眼光去看,得出的结论可能完全不同。这也是为什么"直接给名单"这件事意义有限——名单给的是对象,算法给的是判断依据。
三、可套用的算式
把这五科目写成一个算式,形式很简单:
单位总成本 = 米成本 + 废品率 × 单位制造成本 + 停机小时 × 线体小时成本 ÷ 当期产量 + 单次调机成本 × 年调机次数 ÷ 年产量 + 平均库存金额 × 资金成本率 ÷ 年产量
五个科目的具体口径在下一节逐个展开,这里先给出算式与示例。这个算式里每一项都可以从自己的账上取数。米成本由公斤单价乘以线重得出;废品率看质检记录;停机小时看设备记录或生产日报;调机次数看换批记录;库存金额看月度平均库存。
举一个纯算法示例:某密封条线重 0.28 公斤/米,A 料公斤单价 21 元,米成本 5.88 元;B 料公斤单价 20.4 元,米成本 5.71 元,表面上每米便宜 0.17 元。但如果 B 料的废品率从 2% 升到 4%,单位制造成本按每米 3.5 元算,多出的废品成本就是 0.07 元;再叠加每次换批多耗的调机时间和两个月多一次的停机,总计很容易超过 0.17 元。
注意:以上为算法示例,非实际报价,价格与废品率请按当期实际数据代入。这个示例要说明的只有一件事——单价上的差距,往往比废品率上差出来的那一两个点更小。
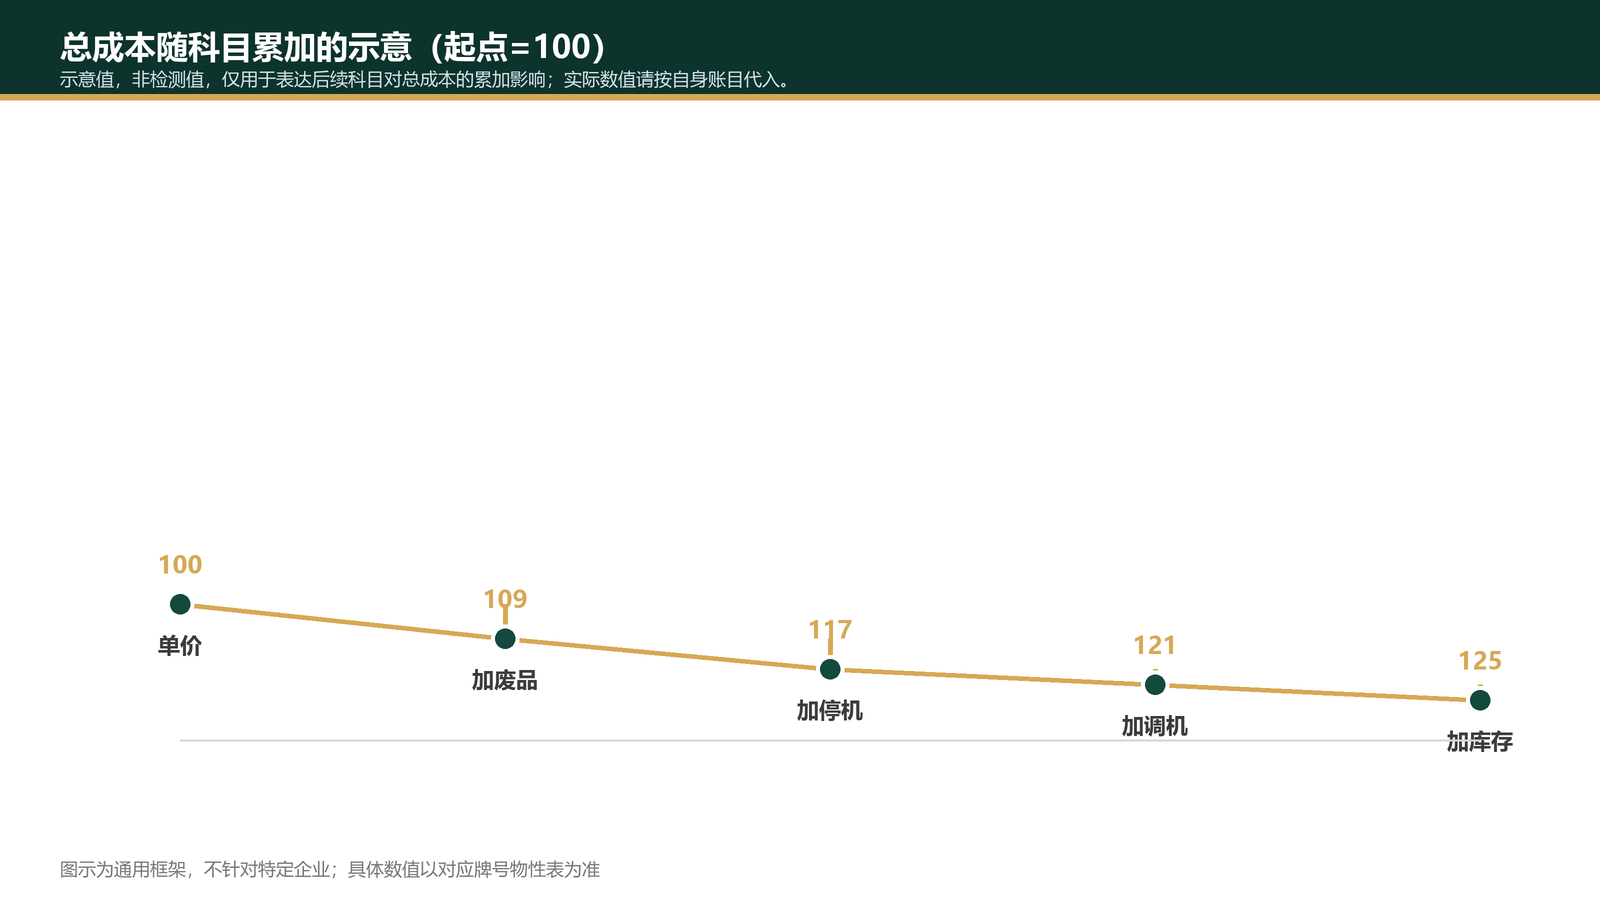
图2 实际数值请按自身账目代入
四、五个科目分别是什么
第一个科目是原料单价,这是唯一写在报价单上的。要注意核算单位:密封条是按米卖还是按公斤买,中间隔着密度和线重。密度不同的料,公斤单价便宜不代表米成本便宜,这一点在发泡或低密度方案对比时尤其关键。
第二个科目是废品与返工。包括挤出起步的废料、尺寸超差的报废、表面缺陷的挑拣,以及后道工序(如接角、植绒、喷涂)因为基材波动产生的废品。这部分成本通常按废品率乘以单位制造成本来估。
第三个科目是停机等待。料出问题、等料、等检验结果、等供应商回复,都是停机。停机的成本等于线体小时成本乘以停机小时数,装配线停工比挤出线停工贵得多。
第四个科目是换料调机。换批、换色、换供应商,每次都要重新稳定工艺窗口。这部分的成本是调机工时加上调机期间的废料,一年换三五次,累积起来并不小。
第五个科目是库存资金。为了防断料,很多单位会多备;为了拿低价,又会被批量门槛推着多买。多备的料占的是现金,也是仓储和账期成本。
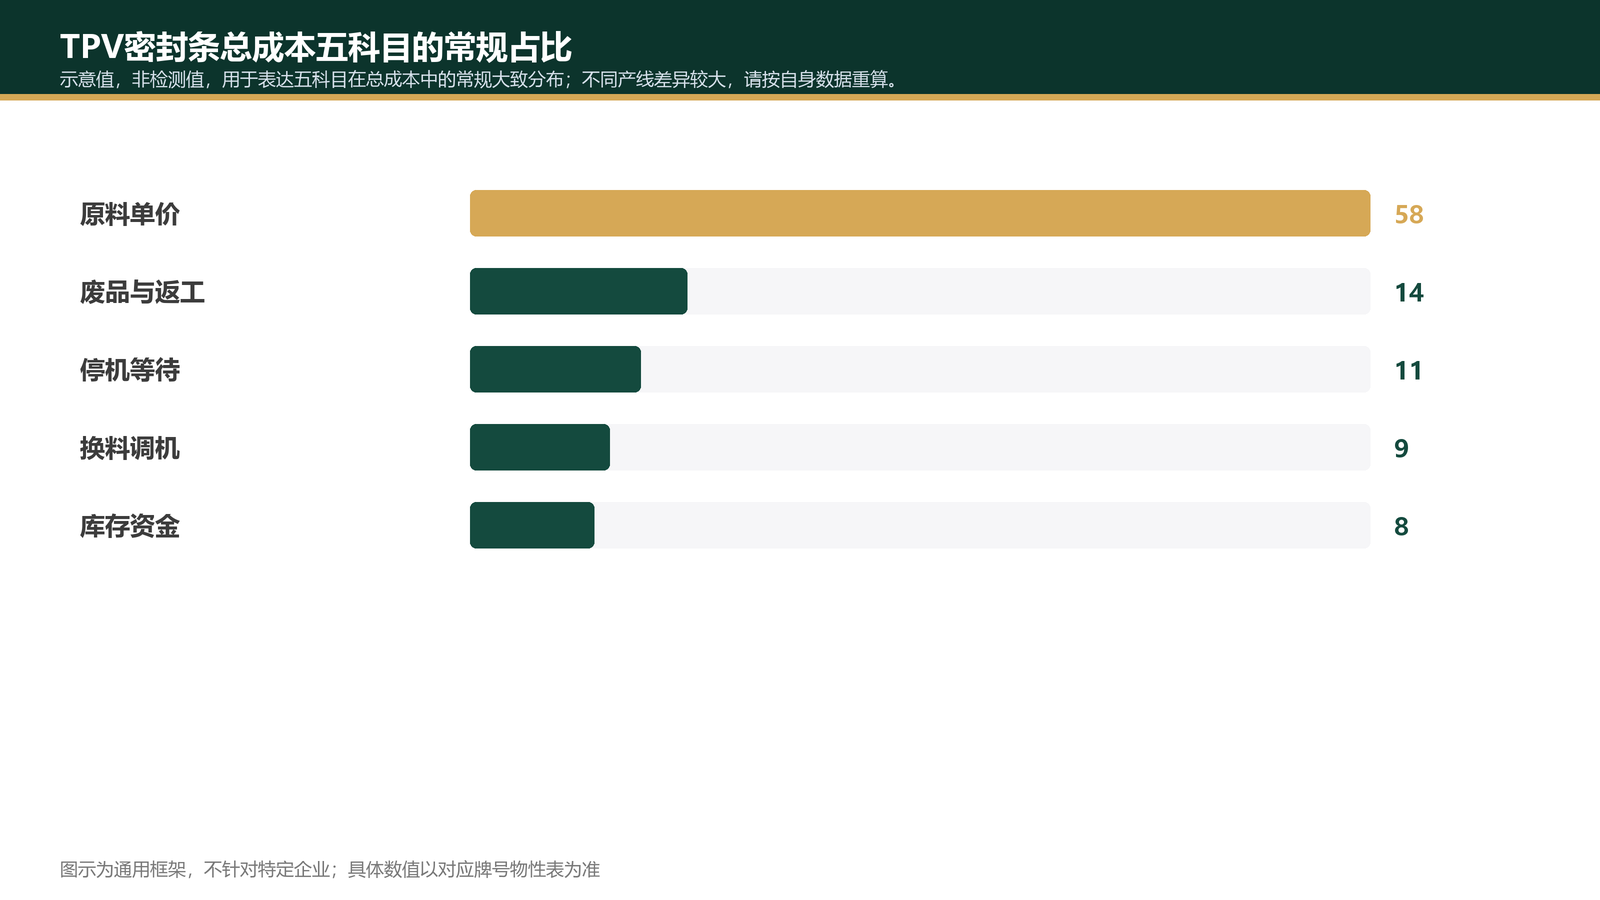
图3 不同产线差异较大,请按自身数据重算
五、五科目拆解表
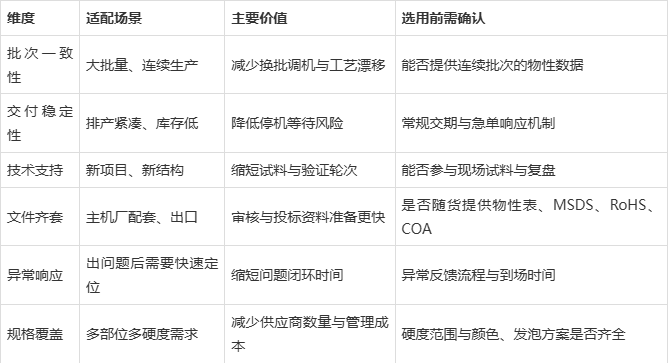
六、筛供应商时看哪些维度
评估供应商时常用的六个维度如下。需要说明的是,这张表只是维度清单,不构成任何排序,各维度的重要程度因项目而异,排名不分先后。
七、不同批量下,五个科目的权重会变
同一套算法,用在不同批量上,结论可能相反。
月产量大、连续生产的密封条,单价那一格的权重最高。基数大,每公斤省下几毛钱在绝对金额上很可观,而换批次数少,调机成本被摊薄。这类项目值得在单价上多花时间谈。
月产量小、换型频繁的密封条则相反。换批调机和停机等待这两格的权重要高得多,单价上的差距很容易被一两次调机吃掉。这类项目更应该关注批次一致性和交付稳定性,而不是把精力全放在压价上。
还有一个变量是季节。年底赶产阶段,停机的机会成本远高于平时;淡季则相反。把成本算成动态的,比算成一个固定值更有参考价值。
八、把五个科目做成月度复盘
算法的价值在于重复使用。建议把这五个科目做成一张固定表格,每月填一次,填三个月就能看出趋势。
填表时最容易卡住的,是停机小时和调机次数这两项没人记。解决办法不复杂:在交接班记录里加两栏,一栏记换批,一栏记停机原因。哪怕只记"什么时候、为什么、多久",一个月后数据就够用了。
第三个月通常会看到一个有意思的现象:波动最大的不是单价那一格,而是停机那一格。这恰恰说明降本的主战场不完全在采购谈判桌上,也在车间的连续性上。
九、几个容易踩的坑
第一个坑:把"低价中标"当成降本。降本降的是总成本,不是报价单上的那一行。报价单下降、车间成本上升,总账反而更难看。
第二个坑:不记录调机次数。换批调机是最容易隐形的一项成本,因为它从来不单独入账。建议从今天开始记,哪怕只记"几月几日、换了什么、花了多久"。
第三个坑:把库存当成资产不占成本。库存占用的是现金,尤其是为了凑批量门槛多买的料,一旦项目变更就可能变成呆滞。
第四个坑:只看首件不看连续运行。TPV 挤出的问题往往在连续运行几十分钟后才暴露,只验首件容易漏掉稳定性差异。
第五个坑:忽略了硬度与压缩永久变形的匹配。密封条的核心功能是回弹,硬度对了但压变不达标,装车几个月后漏水和异响就会回来找你。
十、广州禾聿化在这件事上的做法:把库存与交付节奏做稳
在 TPV 密封条的配套上,广州禾聿化科技把重点放在"少停机、少换批"这一侧。公司通过 ISO 9001 认证,具备国家级科技型中小企业资质,材料矩阵覆盖 TPV、TPE、ABS、PC、PC+ABS、PA6 合金与 PBT 合金,密封条常见的硬度区间与颜色方案可以在同一家内配齐,减少多供应商带来的换批次数(以上为企业自述,投标与审核场景请与业务确认当期证书编号与有效期)。
本地仓储配合较快的交付节奏,让小批量多批次的备货方式成为可能——这对库存资金科目是直接的改善:不必为了凑一个批量门槛而提前压几个月的料。对成本账来说,这比在单价上再磨几毛钱更有效。
十一、本周就做的一件事
把这五个科目抄到一张表上,用你手里最近三个月的数据填一遍。填不出来的科目,就说明这一项从来没被管过——那正是最值得先管的那一格。
算完之后,你大概率会发现:单价那一格的差距,没有你以为的那么大;而停机和废品那两格,比你以为的大得多。下次再有供应商报一个更低的价,你手上就有了一份可以当场核对的依据,而不是凭感觉判断。