巴黎车展上老外攥着卷尺量中国车,扒遍整车参数愣是没找着半分反超机会

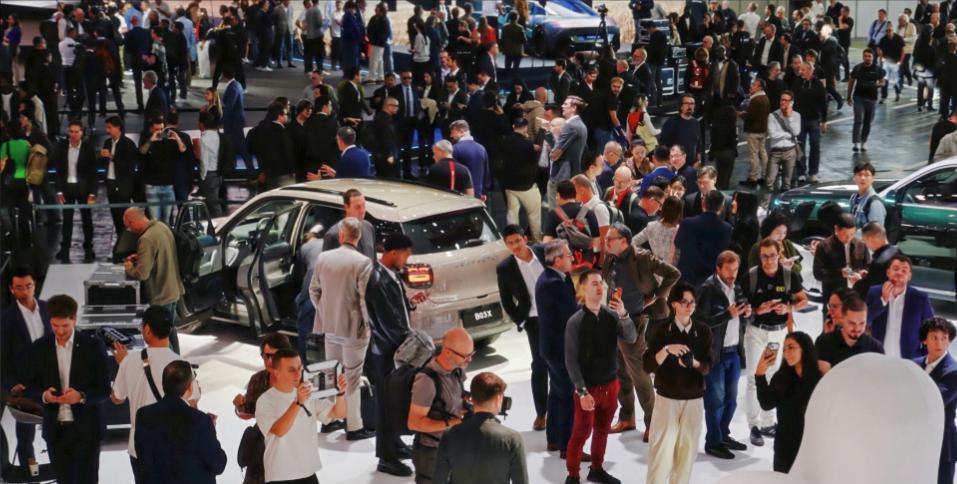
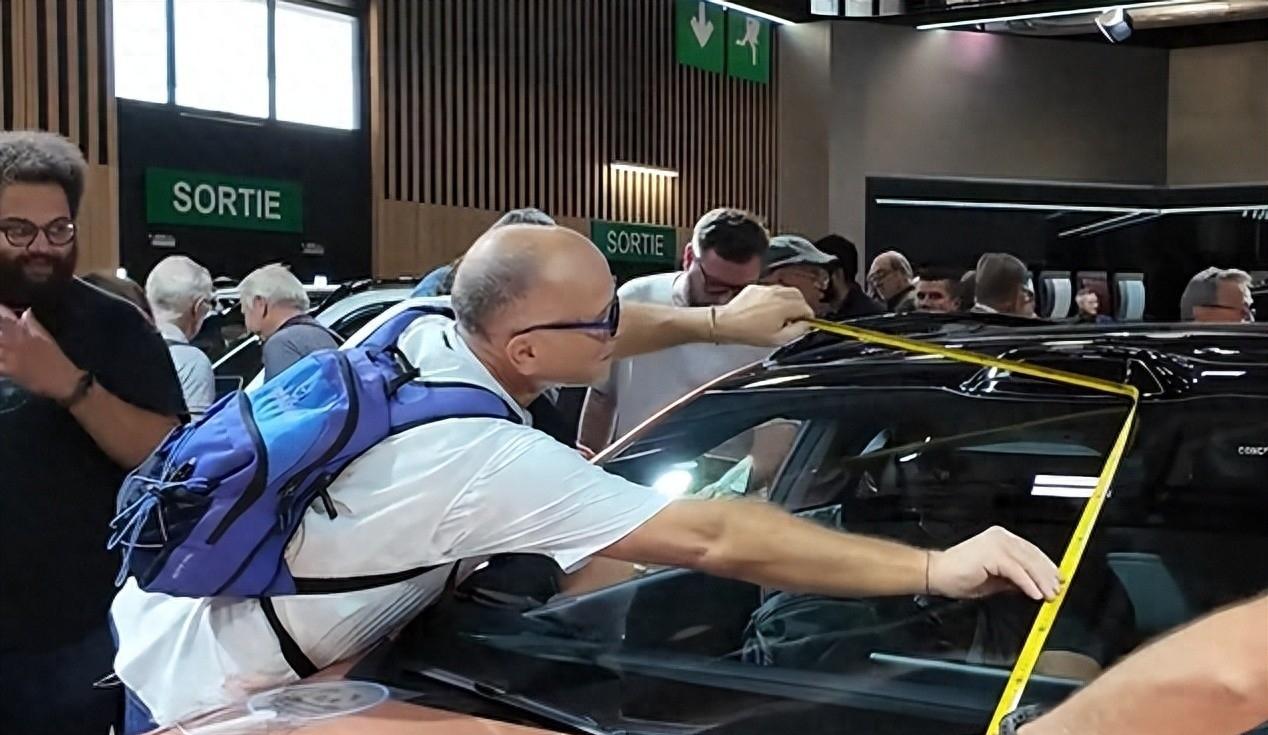
今年巴黎车展的中国品牌展台边,蹲满了拿卷尺量车身的欧洲汽车从业者。
有人趴在车门边量接缝宽度,有人蹲在底盘旁测离地间隙,手里的小本子写得密密麻麻,连内饰按键的阻尼感都要反复比对好几轮。
放在燃油车当道的年代,这种场面根本不可能出现。
那时候欧洲是全球汽车工业的绝对话事人,发动机、变速箱的核心技术攥得死死的,车型定价、等级划分、行业评判标准,全由他们说了算。
普通人选车先看品牌logo认出身,根本用不着蹲在地上量尺寸,来验证一台车的实力。
结果新能源浪潮一来,这套运行了上百年的旧规则,直接被掀了桌子。
电动车没有结构复杂的燃油动力总成,过去横在车企之间的传统机械差距被快速抹平,传承了几代人的品牌溢价,突然就没了绝对说服力。
就拿欧洲最走量的三万欧元级别家用车来说,本土品牌标价看着不算夸张,可日常用得到的实用配置,几乎全要额外加钱选装。
小到倒车影像、车载导航,大到座椅加热、辅助驾驶,七七八八加完,购车成本直接抬升一大截。
同价位的中国车型呢?常用配置直接全系标配,空间表现、智能化体验还高出一截,算上实际落地成本,性价比差距拉得格外明显。
旧的评价体系不好使了,欧洲从业者只能掏出最原始的卷尺,用一寸寸实测的方式,被迫直面中国电车的崛起。
一圈数据核对下来,同价位的硬件、配置差距摆得明明白白,想找翻盘的突破口都不容易。
据法国汽车行业相关统计,当地市场中国品牌的份额,今年上半年还只有4.8%,短短几个月过去,9月已经冲到了8%。
欧洲消费者没有所谓的本土情怀滤镜,选车只看实不实用、划不划算,实打实涨上来的市场份额,比任何场面话都有说服力。
本届巴黎车展中国车企的参展规模,比上一届近乎翻倍,比亚迪、吉利、小鹏、理想、阿维塔等主流品牌几乎全员到场。
不管是展台面积还是现场人气,都全面压过了多数欧洲本土品牌。
这也意味着中国电车早就甩掉了“廉价代步车”的旧标签,实打实成了欧洲老牌车企,必须正面对位的核心竞争对手。
说白了,工程师蹲在地上反复量参数,表面是核对硬件细节,藏在背后的是整套定价逻辑、产品体系被冲垮的被动焦虑。
有人说中国车是靠低价内卷抢市场,其实真不是,这背后是整个汽车工业体系的硬优势。
据全球汽车行业机构测算,同级别中外纯电车型的单车成本差距超过1.1万美元,这不是哪家车企单打独斗的优势,是中国全产业链堆出来的体系化能力。
国内车企车型迭代速度快,通用化造车平台能大幅摊薄研发和制造成本,核心三电系统大多可自研自产,直接砍掉了外部供应商的层层溢价。
差距最突出的是电池环节。国内掌握锂电上游材料、电芯制造的完整产能布局,电芯生产成本比欧洲本土低30%以上。
哪怕欧洲现在加急自建电池工厂,缺了上游完整产业链的配套支撑,三五年内也根本补不上这块成本窟窿。
现场看得见的车身尺寸、配置差异能量,背后产业集群的协同效率、规模化生产的成本控制能力,拿再精准的卷尺也测不出来。
为了挡住中国电车的扩张势头,欧盟此前正式落地对华纯电动车反补贴关税,最高额外税率达45.3%,摆明了想靠政策壁垒,封死纯电车型规模化出口的红利。
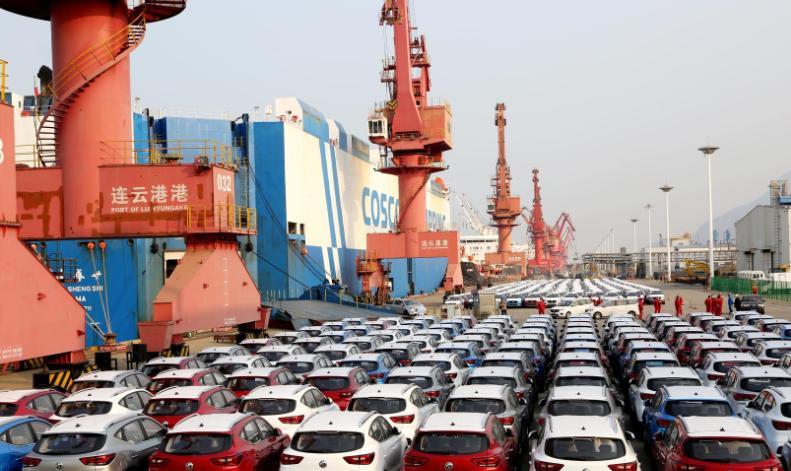
结果呢?中国车企调整速度比预想中更快,立刻把出海重心转向插混车型赛道,刚好绕开了纯电的关税壁垒。
海关总署相关统计显示,2026年上半年中国对欧盟混动车型出口金额达75亿美元,同比直接翻了三倍。
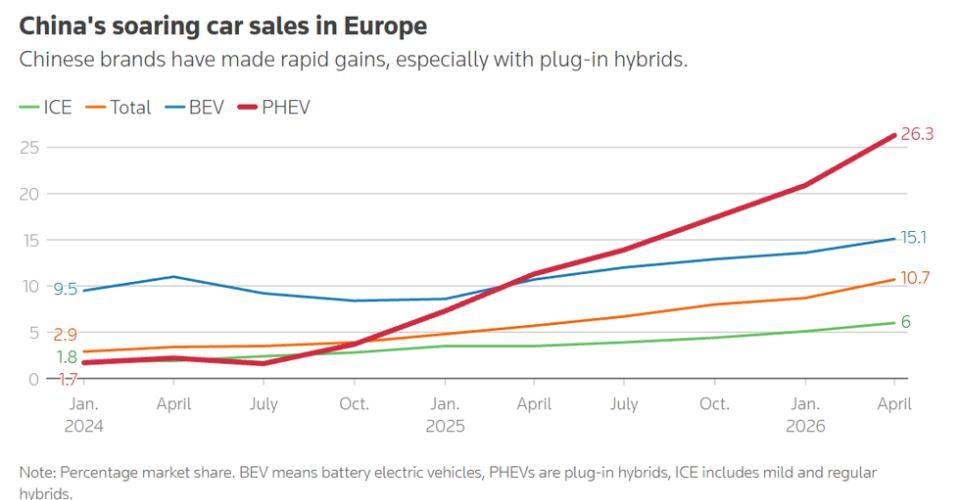
西欧市场的中国插混车型份额,两年前还只有2.2%,如今已经涨到26%,比亚迪、奇瑞的多款主力车型,稳居当地插混销量榜前三名。
插混能在欧洲快速爆火,其实刚好踩中了当地的市场痛点。欧洲不少居民区充电基建覆盖率不足,油价又长期居高不下,可油可电的属性没有里程焦虑,日常用电成本还低,完美适配普通家庭出行需求。
值得注意的是,眼看插混车型的势头挡不住,欧盟已经开始酝酿混动进口配额限制,打算用逐年递增的配额规则,刻意压制中国车型的增长速度。
但不管是加征关税还是设置配额,本质都抵消不了产品力和成本的硬差距,唯一的作用,不过是给本土车企多拖一点转型时间罢了。
当前中国品牌在欧洲的市场份额还在持续攀升,据环球网援引欧洲汽车工业协会最新数据,中国品牌整体份额已经正式反超日系车企,足以证明产品端的考验,我们已经顺利过关。
但这只是出海的第一步,真正的硬仗才刚刚开打。
过去单纯整车出口的模式,终究绕不开各类政策壁垒的限制,也倒逼中国车企必须走透本地化生产的路径。
现在已有不少头部车企启动欧洲建厂、合作代工的布局,从“把车卖到欧洲”,转向“在欧洲造给欧洲人用”。
未来的市场竞争早就不是单款车的参数对比,而是产能布局、销售渠道、售后体系的全方位体系对决。
不少车企已经同步推进本土供应链认证、线下门店铺设、售后网络搭建,一步步补上海外运营的短板。
欧洲工程师拿卷尺能量得出钢板厚度、接缝大小,却量不出中国汽车产业几十年攒下的体系厚度,更拦不住中国汽车全球化的落地节奏。
未来欧洲车市的格局最终会走向何方,现在还没有确定答案。
你觉得再过五年,欧洲家用车销量榜前三里,能出现几个中国品牌?