比亚迪6679亿负债的债主不是银行,是供应链上等商票兑付的中小企业

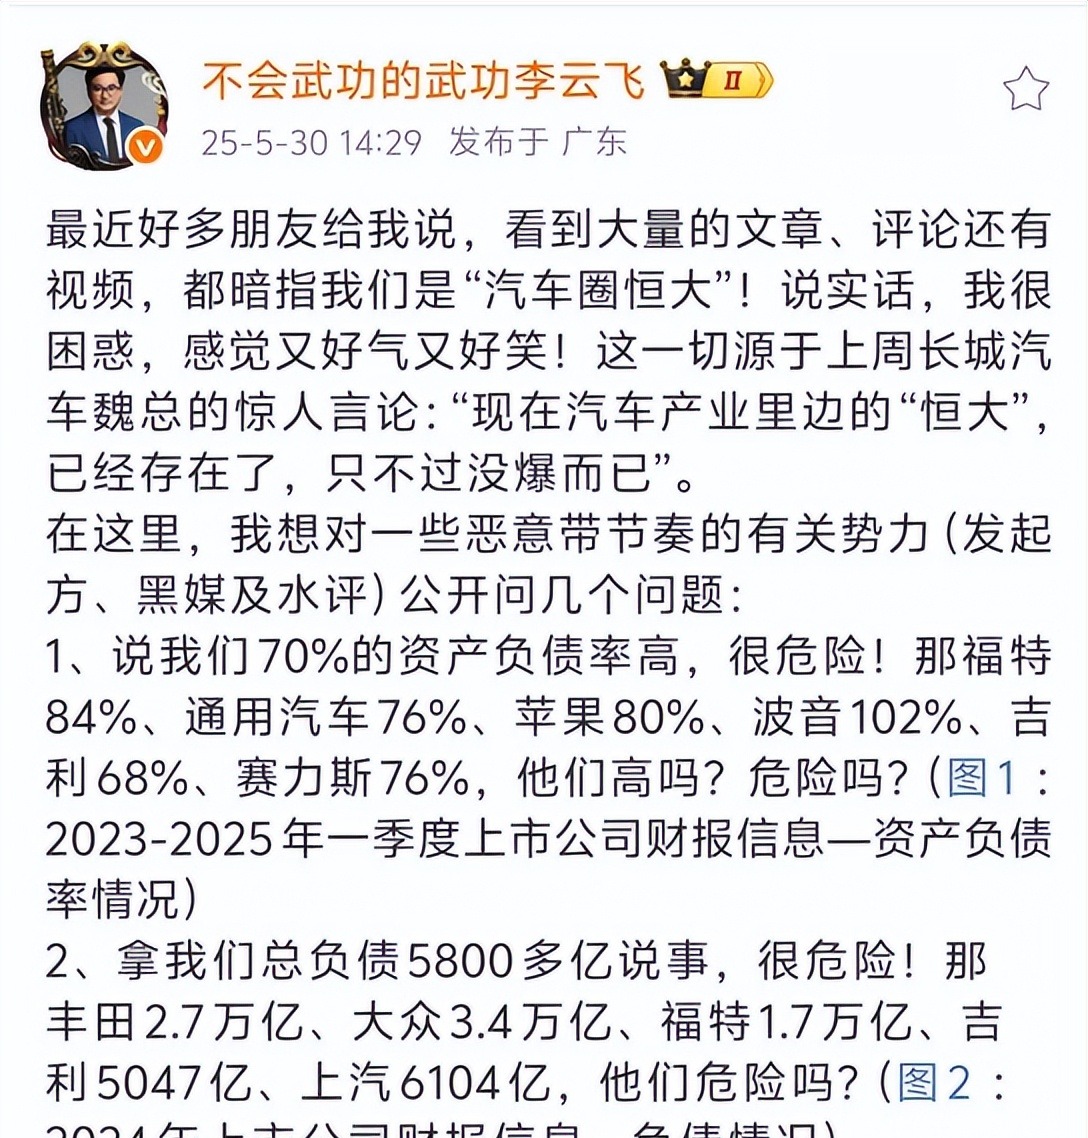
车圈恒大这四个字,在2026年10月几乎贴满了比亚迪的评论区。6679亿总负债,叠上许家印宣判不久的余温,情绪不需要任何门槛就能被点燃。
但把这份半年报翻到负债明细那一页,最先跳出来的不是暴雷前夜的画面,而是一个被舆论整体忽略的问题:这笔钱,到底是欠谁的。
6679亿里,真正需要按期还本付息的有息借款约1023亿元,占总负债的15.3%。短期借款、长期借款、一年内到期非流动负债加在一起,对应上半年的利息费用只有19.15亿。账上货币资金587亿,交易性金融资产699亿,合计1286亿,盖住这笔有息借款还有余量。上半年经营活动现金流净额373亿,是归母净利润123亿的三倍。
恒大暴雷前,两万多亿负债里有息负债超过六千亿,银行、信托、债券持有人排着队等兑付,资金链一断,风险直接从金融机构的窗口炸开。比亚迪的偿债压力不在这1023亿上。银行不需要失眠。
但不像恒大不等于没有压力。压力只是换了债主。
剩下的约5656亿,是应付账款1763亿、应付票据534亿、合同负债798亿这一串经营性负债。合同负债是消费者交的定金,不是债;应付账款和应付票据加起来2297亿,才是真正从供应链上一层层挤出来的无息资金。每一笔背后都站着一家已经把货交出去、但还没拿到钱的中小企业。厂房租金、工人工资、上游原材料款,在等待回款的每一天里,都由供应商自己垫着。
在行业里看,比亚迪的账期并不算苛刻。2026年上半年13家主流车企和头部电池厂商的平均付款周期是190天,比亚迪141天排第三短,前面是小米的125天和广汽的129天,小鹏、赛力斯、宁德时代都在230天以上。141天放在全行业背景下甚至算得上克制。
但141天是财报口径。供应商的体感往往比这个数字长得多。验收、开票、票据流转,每一个环节都在叠加时间,端到端从交货到最终拿到现金,在迪链体系下有时超过300天。一个做线束的供应商交完货,验收合格了,理论上60天内应该收到货款。实际拿到的是一张有期限的票据,急用钱就得自己跑银行贴现,贴息从利润里扣。而在那几个月里,他的角色已经不是供应商,是无息贷款的提供方。
真正值得盯住的,是这笔无息资金最近一次的形态变化。
比亚迪过去长期用自建的迪链向供应商付款——一张电子欠条,兑付周期3到12个月不等,供应商想提前变现就得自己承担贴现成本。2025年6月政策风向收紧,17家车企公开承诺支付账期不超过60天,比亚迪也在其中。到了11月,比亚迪向供应商传达计划用一到两年逐步放弃迪链,转向银行承兑汇票、商业承兑汇票和现金。
方向听起来是对的。但数据给出的路径和规范之间,有一段需要解释的距离。
截至2025年末,比亚迪应付票据下的商业承兑汇票金额同比增长727.87%,达到104.14亿元,在A股车企里排第一。同期17家A股车企里14家在降低商票金额,11家直接降到零,上汽的商票余额同比下降42.44%,北汽蓝谷降为零。到2026年上半年,比亚迪应付票据从2025年末的224亿攀升到534亿,半年增加了309亿。
商票受票据法约束,比迪链规范,承兑期不超过6个月,信用背书也更强。但对供应商来说,拿到一张商票和拿到一张迪链,等待回款的实质并没有质的缩短。商票仍然是延期付款承诺,变现仍然要贴现,成本仍然由供应商承担。2026年9月,工信部与市场监管总局联合发文,明确鼓励对中小企业供应商30天内现金支付、最长60天,合同中未明确支付方式的不得以商业汇票或应收账款电子凭证替代。监管的方向是让现金回到供应商手里,而商票的逆势扩张,和这个方向之间的张力是真实存在的。
为什么在这个节点上,账期变得如此难以主动放松?因为比亚迪正处在一个收入和利润同时踩刹车的换挡期。
2026年上半年营收3448亿,同比下降7.13%;归母净利润123亿,同比下降20.54%,十五年来第一次中报营收利润双降。国内销量180.85万辆,同比下滑15.72%,购置税从免征改为减半,主销的10到20万价格带被精准冲击。汇兑损失47亿,财务费用从去年同期的收益32亿翻成支出51亿,一项非经营性波动就吞掉了超过净利润同比减少额的体量。
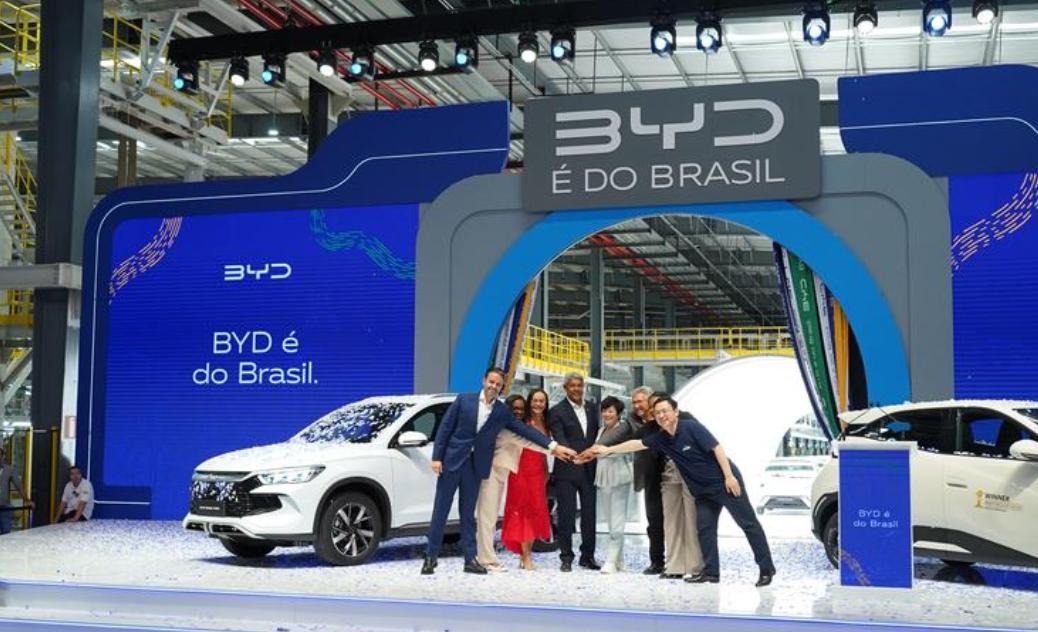
海外是眼下最结实的缓冲垫。上半年出口79.2万辆,同比增长67.8%,境外收入1813亿,占比首次过半,海外毛利率21.71%,高于国内的15.67%。泰国、巴西工厂已经投产,匈牙利塞格德工厂计划2026年四季度启动装配,印尼基地也在推进,本地生产可以绕开欧盟约27%的综合关税和巴西的高额进口关税。但建厂、铺渠道、养品牌全是前置烧钱,欧盟的关税壁垒仍在,海外利润能不能撑住扩张节奏,现在没有确定答案。
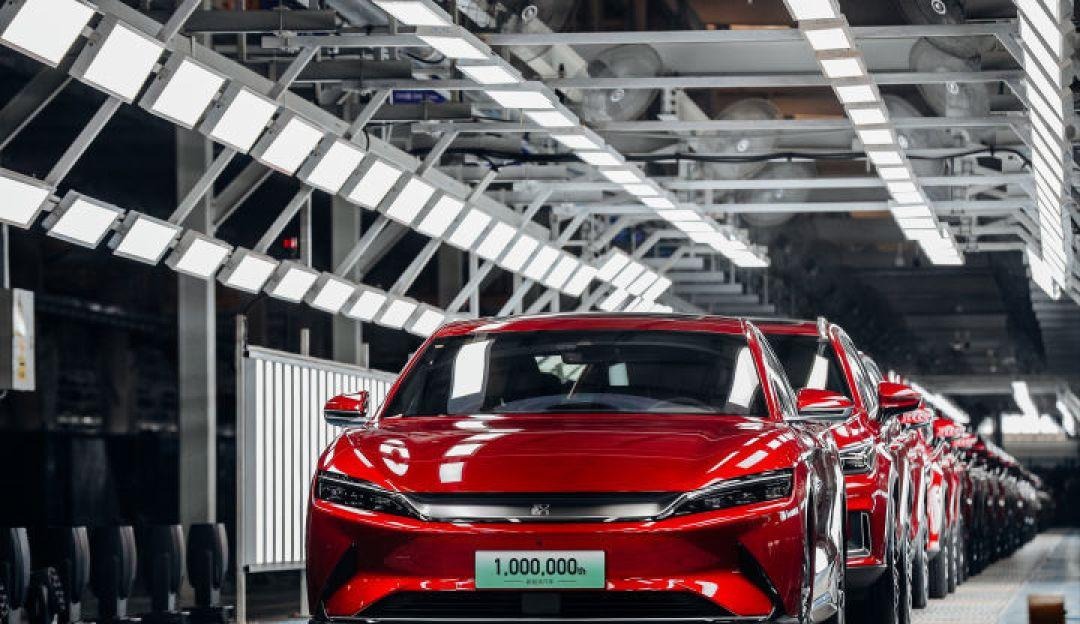
在这种时候,企业收缩扩张的冲动是真实的:研发费用同比减少63亿,资本开支砍掉358亿。但收缩的同时,应付账款和票据构成的无息融资渠道变得更难替代——账期每多一天,省下的就是一天的现金流出。经营现金流373亿的健康,和供应链上2297亿应付敞口的紧绷,在同一个资产负债表的两端同时存在。
恒大的供应商名单之所以被反复提起,是因为它提供了一份过于清晰的结局。金螳螂对恒大应收敞口约82.68亿,累计减值58.79亿,2021年归母净利润亏损49.5亿;全筑股份应收加票据约38.5亿,2023年进入重整;嘉寓控股恒大商票敞口13.16亿,超过当年全年营收,2025年4月退市,控股股东随后被申请破产清算。这些企业的共同点不是运气不好,是深度绑定单一客户之后,现金流在账期拉长和价格战挤压之间被迅速耗尽。而比亚迪供应链上的绝大多数配套企业,同样是中小企业,家底更薄,容错空间更小。
所以第二个恒大这个类比,在负债结构上不成立,在风险传导上却并非全然空洞。恒大的风险集中在金融机构,断裂是急性的、可见的;比亚迪的风险分散在数千家中小供应商的应收款和商票里,传导是缓慢的、逐层渗透的。它不会在某一天集中爆雷,但会在价格战和账期压力的持续作用下,一点一点侵蚀产业链的韧性。前者疼得快,后者疼得久。
6679亿里真正需要被盯住的,从来不是那个总数,而是每一笔应付账款背后那家企业的现金流还能撑几个账期。商票到期那一天能不能顺利兑付,比任何负债率数字都更能说明这套隐性融资机制还能走多远。比亚迪不会变成恒大,但供应商手里那张商票的到期日,才是换挡期最诚实的倒计时。