GDP小幅回升,房地产仍在寻底:野村解读中国三季度数据


(来源:老迈日记)
统计局发布了第三季度GDP和9月份经济活动数据。第三季度GDP同比增长从第二季度的4.3%小幅上升至4.5%。4.5%的读数略好于市场普遍预期的4.4%和我们预测的4.3%。9月份,工业生产、社会消费品零售总额和固定资产投资的增速均有所回升,分别从8月份的5.2%、0.4%和-10.2%上升至5.5%、1.1%和-7.2%。由于较低的比较基数和一些政策支持,我们预计这些指标在第四季度将进一步改善。我们将第四季度和全年增长预测分别从4.5%和4.5%上调至4.8%和4.7%,但我们维持2027年低于市场共识的GDP增长预测4.0%。
第四季度增长因基数较低和有限的政策支持而提高
最近,包括国际货币基金组织(上周在曼谷年会期间宣布)在内的机构对2026年和2027年GDP增长预测进行了一轮新的下调,使其更接近我们更为谨慎的4.5%和4.0%的预测。在增长逆风加剧的情况下,决策层也感到担忧,最近推出了一系列新的政策宽松措施,包括定向货币宽松措施、抵押贷款补贴计划以及地方政府的额外债券配额。我们认为影响有限,因为这些政策措施要么规模较小,要么未能有效解决实际增长障碍。尽管如此,加上显著降低的基数、出口增长的提升以及北京政策行动的较小影响,我们将第四季度GDP增长从4.5%上调至4.8%,全年增长从4.5%上调至4.7%。
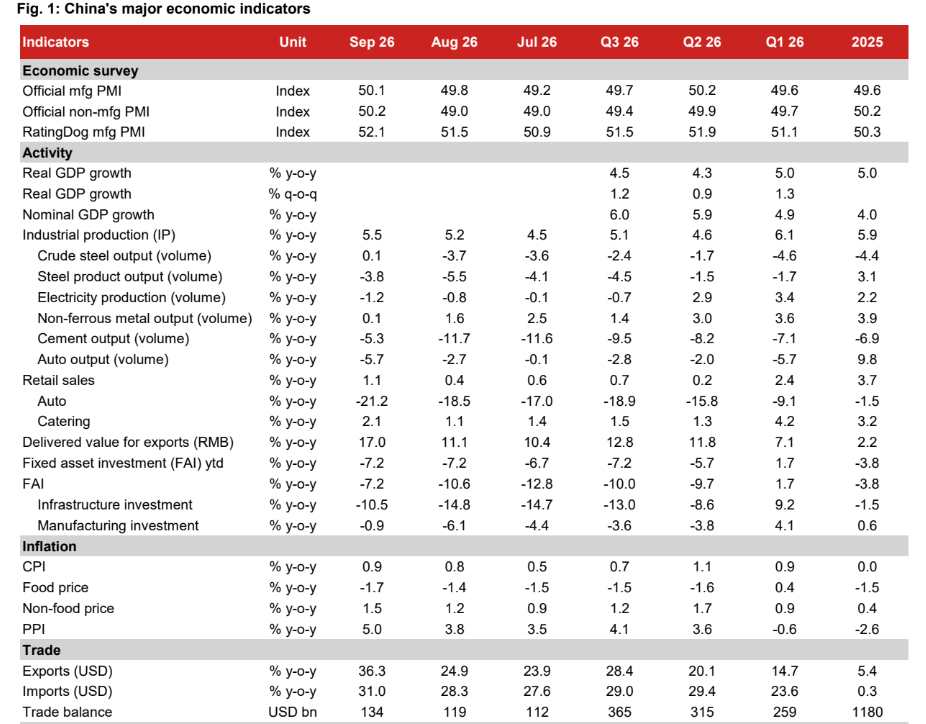
我们维持2027年低于市场共识的GDP增长预测4.0%
然而,需求依然疲软,市场情绪可能会忽略GDP总量的数字改善,对股市、政府债券收益率和消费者需求的影响有限。我们仍然看到2027年面临越来越多的挑战:随着全球人工智能热潮降温以及欧盟将混合动力汽车进口减半,出口增长可能迅速回归均值;房地产行业仍在探底;财政挑战持续存在,导致基础设施支出疲软和商业投资不振。因此,我们维持2027年GDP增长4.0%的预测,并预计市场(共识:4.4%)将进一步下调其预测至与我们一致。
工业生产增长符合市场共识
9月份,规模以上工业增加值同比增长5.5%,符合市场预期(共识:5.5%;野村证券:5.4%),略高于8月份的5.2%。工业增加值增长加快是出口强劲增长的结果,以美元计价,9月份出口同比增长36.3%,高于8月份的24.9%。出口交货值增速也从8月份的11.1%加速至9月份的17.0%。经季节性调整后,工业增加值环比增速从8月份的0.54%上升至9月份的0.61%(2025年9月:0.65%)。
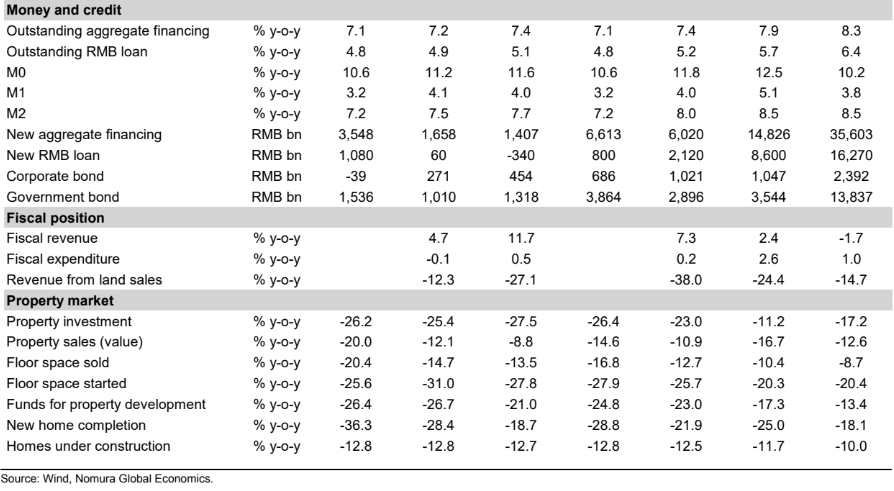
分主要行业看,9月份制造业产出增速从8月份的6.1%小幅下降至6.0%,而采矿业和公用事业产出增速分别从-1.4%和4.9%上升至1.3%和5.6%。由于主要矿区的暂时性供应紧张,9月份原煤产量增速仍为负值,但略有上升,从8月份的-7.7%升至-6.8%。
主要建筑原材料方面,9月份粗钢和水泥产量增速分别从8月份的-3.7%和-11.7%上升至0.1%和-5.3%。
在消费电子产品方面,9月份PC和智能手机产量增速仍为负值,分别为-17.0%和-26.6%,而8月份的读数分别为-25.6%和-22.3%。智能手机出口量增长9月份仍为负增长,但同比略有上升,从8月份的-13.6%升至-12.2%。
受AI热潮影响,集成电路(IC)产出增速保持强劲,9月份同比增长18.4%,而8月份为20.6%。IC出口量增速从8月份的-8.0%上升至9月份的1.2%。
在遏制供应的“反内卷”运动中,太阳能电池板产出增速仍为负值,但9月份同比从8月份的-12.9%升至-5.1%。
汽车产出增速从8月份的-2.7%降至9月份的-5.7%,与乘联会(CPCA)数据一致。乘联会数据显示,乘用车产出量增速从8月份的-4.5%降至9月份的-9.1%。
零售销售数据详情
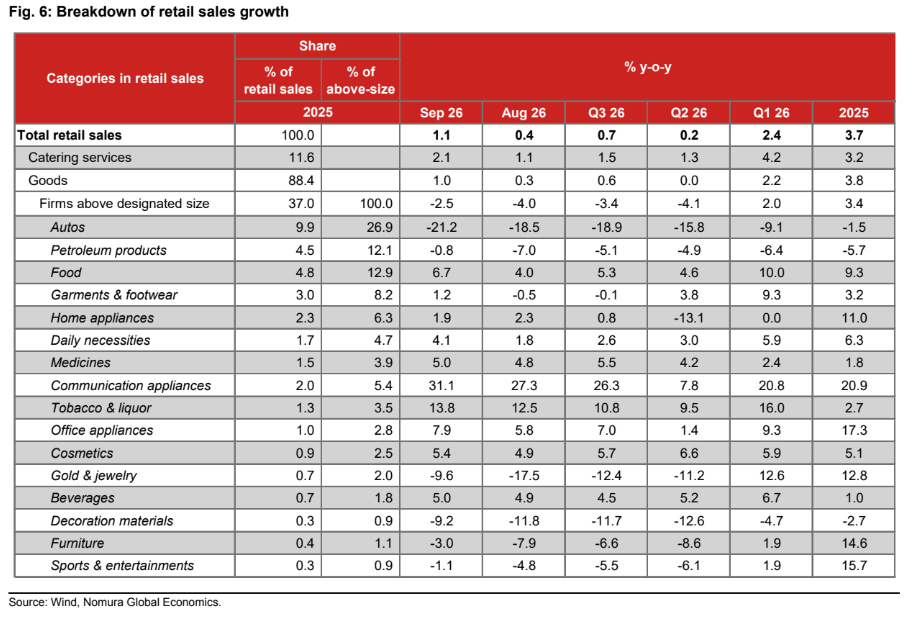
9月份零售销售增速从8月份的0.4%升至1.1%,高于市场共识但符合我们的预测(共识:0.5%;野村:1.1%)。以9月份CPI通胀0.9%作为近似平减指数,实际零售销售增速从8月份的-0.4%改善至9月份的0.2%。零售销售增速仍显疲弱,且范围较广,反映出消费者信心不足以及以旧换新计划缩减后的回馈效应。温和改善主要与我们关于中秋节假期提前带来的积极日历效应的观点一致。经季节性调整后,零售销售增速从8月份的-0.13%反弹至9月份的0.35%。
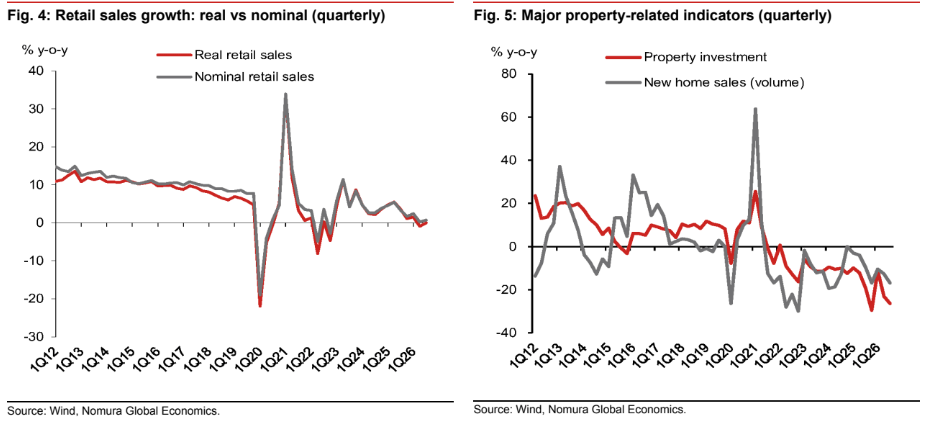
9月份汽车销售额增速从8月份的-18.5%进一步降至-21.2%,创下今年以来最大的月度收缩。这与中国乘用车协会(CPCA)公布的销量增速大体一致。根据乘联会数据,乘用车销量增速仍极其疲弱,9月份同比从8月份的-23.6%进一步降至-27.9%。在2026年初价格短暂改善后,面对日益增长的国内需求压力,汽车制造商和经销商再次降价。
除汽车外商品销售增速从8月份的2.5%改善至9月份的4.0%,芯片价格上涨导致消费电子产品零售价格持续上涨带来的价格效应仍在发挥作用。
9月份,家电、家具、体育娱乐零售销售增速仍然低迷,分别为1.9%、-3.0%和-1.1%,而8月份分别为2.3%、-7.9%和-4.8%。
石油及相关产品零售销售增速强劲增长,9月份同比从8月份的-7.0%升至-0.8%,部分原因是当月零售汽油价格上涨。
9月份通信电器(包括智能手机)和办公电器(包括电脑)零售销售增速分别为31.1%和7.9%,而8月份分别为27.3%和5.8%,这得益于芯片价格上涨对消费电子产品价格的持续影响。
9月份餐饮服务增速从8月份的1.1%提高到2.1%,主要原因是基数较低。9月份年收入超过200万元人民币的指定餐厅销售增速从8月份的-0.7%上升到2.0%,但仍保持低迷。这可能反映了家庭购买力疲软和消费者信心持续存在的影响。
9月份黄金珠宝零售销售增速显著提高,从8月份的-17.5%升至-9.6%,与9月份金价近期走势大体一致。
9月份固定资产投资收缩幅度适度收窄
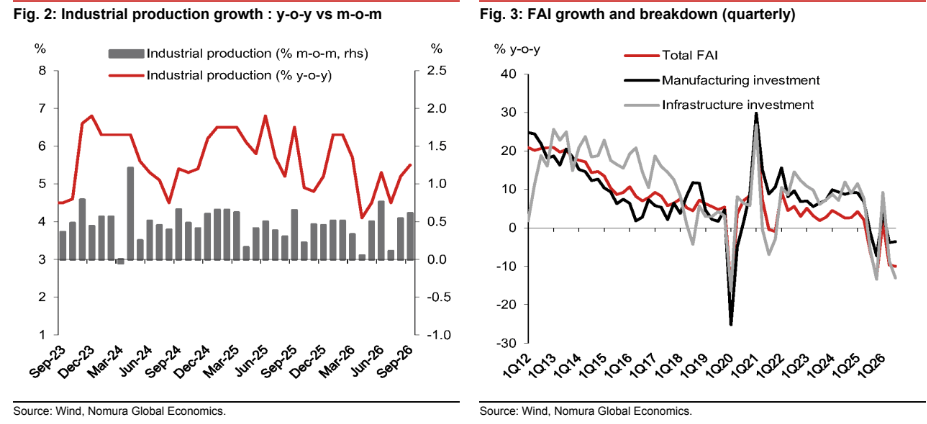
9月份固定资产投资增速从8月份的-10.6%略微上升至-7.2%,连续六个月出现全面收缩(第三季度:同比-10.0%),使年初至今的增速在9月份达到-7.2%,与8月份持平。这一结果高于市场预期(共识:-8.0%;野村:-9.2%)。分行业来看,改善是普遍的,制造业固定资产投资和基础设施固定资产投资的收缩均有所收窄。9月份制造业投资增速从8月份的-6.1%上升至-0.9%。
制造业固定资产投资的改善最终与强劲的出口增长更加吻合,但收缩表明政策驱动的产能限制可能仍超过外部需求信号。
根据我们的计算,汽车行业(目前以电动汽车为主)的固定资产投资同比增长从8月份的-10.7%小幅改善至9月份的-8.2%,但仍处于收缩区域。电气机械和设备行业(包括锂离子电池和太阳能组件)的固定资产投资同比增长从8月份的-3.1%适度反弹至9月份的3.5%,这仍反映出反内卷政策对行业的影响。“铁路、船舶、航空航天及其他运输设备”类别的固定资产投资(过去两年制造业增长最显著的驱动因素之一)从8月份的0.6%反弹至9月份的12.5%。
基础设施投资增长从8月份的-14.8%温和上升至9月份的-10.5%,尽管9月份财政存款的减少幅度与去年同期相比略小。
按所有权类型划分,国有控股实体的固定资产投资增长从8月份的-5.8%改善至9月份的-0.7%,而私营企业的固定资产投资增长仍处于高度低迷状态,9月份为-12.5%,较8月份的-14.5%略有上升,这表明9月份私营部门固定资产投资的疲软状况依然严峻。
房地产市场低迷继续加深
9月份房地产投资同比增长恶化至-26.2%,低于市场预期(共识:-20.8%;野村证券:-25.0%)和8月份的-25.4%。9月份新建住宅销售增长显著恶化,按建筑面积计算同比下降20.4%,按价值计算同比下降20.0%,而8月份分别为-14.7%和-12.1%。这种恶化突显了房地产市场根深蒂固的负面情绪,同时部分原因也可能是由于中秋节(2026年9月25日至27日与10月初的国庆黄金周假期重叠)相关的日历失真。对于其他主要房地产指标,新建住宅开工、新建住宅竣工和房地产投资资金的增长在9月份仍保持负增长,分别为-25.6%、-36.3%和-26.4%,较8月份的-31.0%、-28.4%和-26.7%有所恶化。
上海新房价格三年来首次实现同比上涨
9月份平均新建住宅价格环比下降0.14%,而8月份下降0.17%,7月份下降0.18%。更能反映中国房价周期的二手住宅价格9月份环比下降0.26%,而8月份下降0.31%,7月份下降0.29%。
在统计局抽样的70个城市中,9月份有9个城市二手住宅价格环比上涨,而8月份为3个,7月份为5个,6月份为9个,5月份为10个,4月份为12个,3月份为13个。按城市等级划分,一线城市二手住宅价格涨幅从8月份的0.08%上升至9月份的0.23%,而二线和三/四线城市的价格跌幅略微收窄至-0.25%和-0.31%,此前分别为-0.27%和-0.37%。
所有一线城市在9月份均实现上涨,上海环比上涨0.5%(8月份:0.3%),深圳上涨0.2%(0.1%),北京上涨0.1%(-0.1%),广州上涨0.1%(-0.1%)。上海是今年唯一实现持续上涨的城市,过去八个月累计上涨3.5%。其二手住宅价格同比变化自2023年6月以来首次转正,9月份上升至0.8%(40个月来的最高水平)。
参考研报:Nomura-China A moderate rebound in GDP growth