油车爱好者福音!不出意外,明年燃油车将会迎来三大重大改变

老赵这几个月摆弄最多的车,不是纯电,是油电混合。 他柜台上一台三年车龄的国产HEV紧凑SUV,开价比同款纯燃油还高出小一万。 有人上门,他看一眼公里数就报价,不含糊。 隔壁位置躺着一台五年前的热门纯电,挂牌两个月没人问。 老赵一边擦车一边嘟囔一句,电车他现在只敢按斤收。
这话糙,但你去翻翻中国汽车流通协会这一两年公开的二手残值数据,纯电三年保值率确实比同级别燃油低十几个点。 电池衰减这件事落到交易环节,就是真金白银的差价。 老赵的生意嗅觉比不少分析师更先一步,他感到的那股风向,正好对上了今年8月的新车交强险数字。
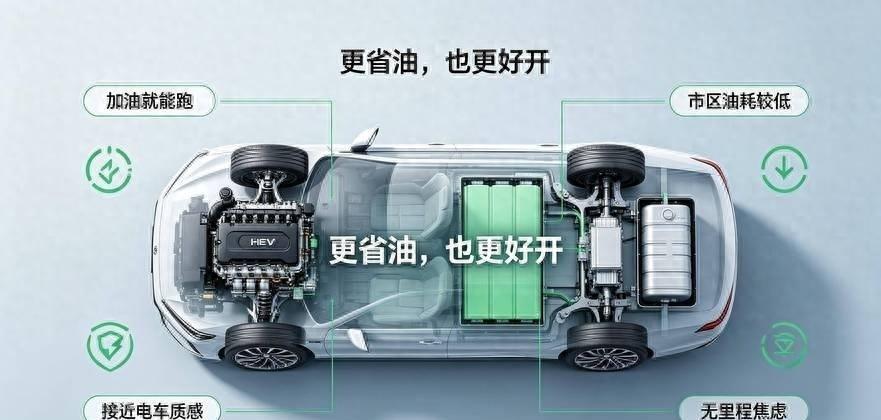
那组数字摊开来看是这样的:乘用车五条动力路线里,纯燃油同比掉了四成,插电混动掉了两成多,增程掉了两成多,连一路狂奔的纯电也开始微降。 只有HEV这一条线逆着往上走,8万5千多台,同比加9.4%。 这是2026年整个乘用车市场里,唯一还能站直的那条腿。 更关键的一点,这9.4%不是日系厂商独自撑出来的。 丰田的HEV基本盘还在,份额超过七成,但中国品牌拿走了增量的大头。 吉利、长安、奇瑞、广汽、比亚迪、上汽,几乎每家都在今年把HEV重新摆到了C位。
把这件事和油价放一块看,答案就露出来了。 2026年10月16日,布伦特原油期货收在109.86美元一桶,盘中一度摸到110美元,年内涨幅超过75%。 国内成品油价格今年已经调了二十轮,呈现“十三涨五跌两搁浅”的格局。 一台家用SUV,油耗8升,一年两万公里跑下来,油钱破万是起步。 小区固定车位本来就紧,物业和居委盖章一轮下来半年过去了,桩还没装上。 换电车,心里又犯嘀咕——五年后谁来接盘? 这几股劲儿同时压在中年家庭头上,车反而换不动了。 市场不是不换车,是绕开两头,奔中间去了。
明年起油车要迎来的第一个变化,就从这里开始。
第二个变化,是综合成本的平衡点彻底换位。
再往后看残值。 HEV的电池体积不大,工作状态温和,不像纯电那样背着一块七八十度电的大沙袋。 发动机、电机、变速结构都是老工业路径,修理厂摸得透、备件铺得开、维修周期估得准。 二手车商愿意收,车主心里就有底。 老赵们愿意出的那个价,等于是在给这台车的全生命周期总成本打折。 普通家庭开5到8年再出手,这一步差价常常决定下一台车能不能顺利接上。 插混和增程做不到这一点,电池成本太重,技术迭代太快,三年之后的新车一出,老车就得往下让一个台阶。 中汽数研的保值率报告里,新能源车三年平均保值率44.8%,燃油车那边还能稳在57%以上。 HEV夹在中间,但它那个“夹”是往油车那头靠的。
第三个变化,藏在这波HEV背后的产业格局里。
纯电没有凉。 乘联会口径下,新能源乘用车零售渗透率已经站上60%。 短途通勤、网约、营运、有家充的城市中产,该跑还在跑。 只是中国汽车市场不再被一句“油电之争”笼统概括了。 一线城市和沿海新城市人群继续吃纯电的红利,三四线、县城、城乡结合部、乡镇走省道的那批人,更需要一台既能加油、又比油车省一半、还不吃充电桩的车。 HEV就是为这群人准备的中间带。
为什么偏偏是2026年? 芯片有了、三电有了、热管理有了、规模起来成本降下来了,这是产业端。 油价回到110美元附近、充电桩审批依然慢、纯电二手残值被看穿了,这是需求端。 两头在今年撞上了。 政策那头也有动静。 2026年新能源积分比例要求提升到48%,2027年到58%。 HEV虽然不直接产生新能源正积分,但它油耗低,在油耗积分核算里是天然的减分项。 车企有动力推,政策不拦着,用户买账。
回到老赵。 他不懂技术路线,不看双积分,不读交强险数据。 他只知道一件事:收进来的车,三五年后好不好脱手。 他现在愿意多花钱收HEV,是因为他赌明年、后年这类车依然有人要。 市场有时候就是这样,普通人用生意上的直觉,比专家更早摸到趋势的边。 油车没死。 它换了一种更聪明的方式,重新站回这条路上。