上海Robotaxi按出租车价收费,为何只在金桥工作日跑?

上海浦东金桥工作日早上7点半到晚上9点半,打开小程序叫一辆车,来的车里没有驾驶员。后排落座,系好安全带,在屏幕上点下“开始”,车辆自己汇入早高峰的车流。这不是体验性质的测试,而是已经可以向乘客收费的日常服务。2025年7月,上海在世界人工智能大会上发放了首批智能网联汽车示范运营牌照,在指定区域提供主驾无人的收费载客服务。小马智行于2025年8月1日开始收费,萝卜快跑在8月18日跟进。到2026年为止,金桥核心区大约25平方公里范围内的全无人收费运营已经正式开始。但是对全国七百多万网约车司机来说,真正需要关注的是车里有没有人,而不是这些车在哪里跑、跑得有多快、抢走了哪些订单,以及自己的收入曲线会以什么样的斜率发生变化。
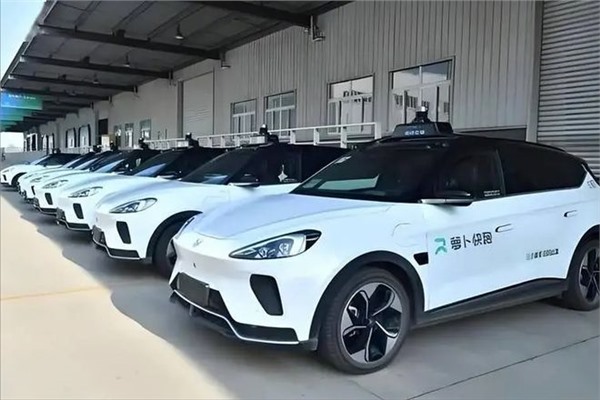
先看价格。金桥片区小马智行计价为3公里内起步14元,3到15公里每公里2.7元,超过15公里每公里3.6元;萝卜快跑起步价13.5元,3.5公里后每公里2.3元。临港赛可智能的车型5公里起步16元,超出部分每公里4元,副驾仍有安全员。价格结构同上海普通出租车、网约车的主流计价区间重合。Robotaxi现阶段没有用大幅低价去“倾销”订单,它更像是一个贴着市场价格入场的补充运力,而不是来打价格战的。
地理边界同样清晰。金桥、花木、临港、国际旅游度假区是主要开放片区,陆家嘴核心区暂时不在其中。金桥的运营时间限定在工作日,周末不开放。暴雨、大雾等天气条件下系统会限制出车,复杂路口和临时施工也需要后台介入。换句话说,Robotaxi目前能服务的,是一个城市里路况相对规整、高精地图覆盖完整、订单密度足够养活运营站点的局部切片,而不是整座城市。
这就决定了它对于网约车司机的影响,一开始就不会是均匀的。
一个容易被忽略的规模事实就是2026年10月萝卜快跑的周订单量是25万单,全国网约车一个月的订单量是9亿单以上,折算成每天超过3000万单。周订单25万放在日订单3000万以上的盘子里,只占不到百分之一。
全国持证网约车司机超748万,营平台402家,是截至2026年7月的基本盘。几千辆Robotaxi和七百万量级的人力司机之间,首先是“有没有车”的物理差距。
但是“总量冲击有限”并不是“局部没有痛感”。真正值得关注的是Robotaxi已经形成一定密度的区域。
一项基于武汉数据的研究发现,Robotaxi进入市场之后,传统出租车司机日均收入下降了大约11%,同时司机的工作时间也有所增加,有些人开始寻找其他的就业方式。武汉是Robotaxi测试规模最大的城市之一,该数字表示的是Robotaxi在某个区域内已经可以分走一部分对价格和等待时间敏感的短途订单。
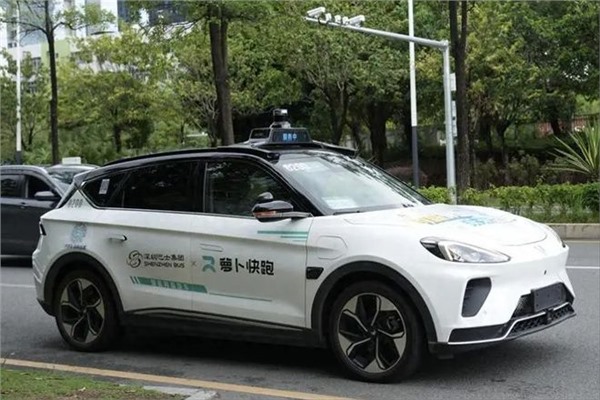
金桥、花木等商务办公密集、短途出行比例高的片区,是Robotaxi最容易站稳的场景。在这些片区跑车的司机,感受到的订单分流会比全国平均数更明显。但是在老城区狭窄街巷、夜间偏远订单、接送大件行李或者带小孩的乘客等场景中,无人车短期内很难取代人的灵活性和服务能力。
因此更准确的说法不是“无人驾驶抢夺网约车司机的饭碗”,而是“无人驾驶正从特定片区、特定订单类型开始,一点一点地改变路面上的运力结构”。
那为什么不能更快一点?瓶颈不是“车能不能自己开”,而是“车能不能应付所有的路况”。
现阶段上路的L4级车辆,依靠提前采集的高精地图和相对规整的道路条件。路边临时围挡、突然横穿的行人、被大车遮挡的视线、暴雨天的路面反光,这些人类司机靠经验和直觉能处理的情况,机器的最稳妥方案往往是减速、靠边、请求远程介入。上海累计开放的自动驾驶测试道路约5238公里,覆盖约三分之一市域面积,剩下三分之二的道路条件,需要逐段测绘、改造和验证。成本端也没有想象中那么轻。一台无人车省掉了驾驶员的人力,但是后台远程监控、车辆清洗充电、传感器校准、场站调度、维修保养等都是新增的运营环节。行业头部企业的远程安全员人车比已经从早期的1:5优化到1:20至1:40,但是“一个人盯几十台车”的完全无人化运营还没有成为普遍状态,单车的综合运营成本要降到足以大规模铺开的水平,还需要时间。法规和事故责任认定是另一道闸门。示范运营有地方性规定支撑,2026年道路交通安全法修订草案已经提出自动驾驶激活状态下由车企担责的方向,但是正式的权责划分体系仍在落地过程中。在规则完全理顺之前,监管不会无人车以不受控的速度铺向全城。
把这些条件合起来,网约车司机所面对的就不是一道“明天就失业”的判断题,而是一道分片区、分场景、分订单类型逐步传递的压力。
最先承压的是订单结构刚好落在Robotaxi覆盖区域内的司机。金桥、花木的短途商务出行,临港的定点接驳,这些订单如果被无人车分走一成到两成,对依赖片区流水养家的司机来说,就是实实在在的收入缺口。
但是同一个城市里,在老旧小区门口等客的司机、跑夜间机场长途的司机、熟悉每条冷门小路和小区出入口的司机,短期内不会面对同样的分流。人的本地经验和应变能力,在无人车还处理不了的场景里,仍然是硬通货。
对于正在考虑入行的人来说,所要计算的账目也发生了变化。网约车行业的运力饱和度已经很高了,司机数量的增长速度超过了实际打车需求的增长速度。再加上片区性的Robotaxi分流,贷款买车或者高价租车入行的回本周期会更长,负债压力也会更大,收入波动的风险会增加。
已经在路上的司机,更现实的做法不是盯着“无人车什么时候全城跑”这种远期问题,而是看自己每天的订单中,有多少比例落在Robotaxi已经开通的片区和时段。如果占比高,则需要提前将接单重心转向无人车覆盖不到的场景;如果占比低,则短期内的收入基本盘仍然稳定。
转型通道也并非没有。小马智行等运营企业确实从网约车司机、驾校教练中吸纳远程安全员,广州南沙的远程安全员团队中不少人此前就是出租车或网约车司机。此类岗位优先考虑驾驶经验和道路熟悉程度,入职后一般会有一个月左右的理论加实操培训。
但是门槛要提前看清楚。一般要求对应的准驾车型驾照满3年,最近连续3个记分周期内没有记满12分的记录,无酒驾醉驾和重大责任事故。培训中最卡人的不是驾驶技术,而是依靠屏幕、键盘对车辆操作习惯的监控以及记忆运营区域内大量的上下车点位的考核要求。年龄上限、社保状态、户籍要求等条件,各地执行口径也不完全一致。
这不是一条想转就能转的轻松出路,它至少是处在真实的开放方向上,而且招聘逻辑上更倾向于有路面经验的人而不是零基础的新手。
Robotaxi在上海的收费运营,把本来只存在于测试场中的问题推到了路上来,即无人驾驶与人力司机之间的关系不再是未来学的讨论,而成了一个正在发生的运营事实。
但是目前这个事实的形态是几十平方公里、特定时段、特定订单类型的有限覆盖,而不是对七百多万网约车司机岗位的全线替换。价格没有低到颠覆市场,区域没有扩到全城,技术没有成熟到脱离后台支持,法规也没有完备到可以无边界复制。
司机所要留意的,不是网上所说的“五年全替代”或者“永远不可能”,而是自己所在的城市、自己每天跑的片区,什么时候才会被纳入到下一批开放名单中。那个时间点,比任何宏观预测都更直接地关系到下个月的流水。